On se retrouve parfois face à un mur. Un imprévu, une facture qui tombe mal, ou simplement un projet qui demande un coup de pouce immédiat. Le réflexe habituel consiste à appeler son banquier, or, ce n'est pas toujours la meilleure option, loin de là. En réalité, le système financier français regorge de tiroirs cachés que l'on oublie de fouiller quand le stress monte. C'est précisément là que nous allons regarder aujourd'hui, sans langue de bois et avec un pragmatisme froid.
L'épargne disponible, ce premier rempart souvent sous-estimé
Le truc c'est que beaucoup de gens pensent que leur épargne est bloquée alors qu'elle ne l'est pas. On a cette image mentale du coffre-fort dont on aurait perdu la clé. C'est faux pour la majorité des produits de base. Le Livret A, le LDDS ou même le Livret d'Épargne Populaire (LEP) sont des réservoirs de cash instantanés. Le virement vers votre compte courant prend exactement trois secondes sur une application mobile moderne.
Le Livret A et le LDDS : l'argent à portée de clic
On n'y pense pas assez, mais ces livrets sont faits pour ça. Pas de frais, pas d'impôts, pas de questions. Si vous avez 2 000 € qui dorment sur un Livret A à 3 %, c'est votre première source de déblocage. Le problème survient quand ces comptes sont vides. Là, il faut lever les yeux vers des produits un peu plus complexes. Le PEL, par exemple, peut être clôturé à tout moment. Certes, vous perdez les droits à prêt et parfois une partie des intérêts si le plan a moins de deux ans, mais l'argent est là, disponible sous 48 heures. C'est un arbitrage nécessaire : préférez-vous garder un avantage fiscal futur ou payer votre loyer aujourd'hui ?
L'assurance-vie : rachat partiel ou avance ?
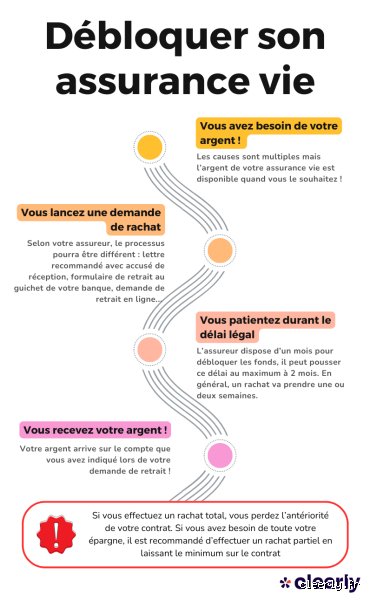
L'assurance-vie est le placement préféré des Français, mais c'est aussi le plus mal compris. Contrairement à une idée reçue tenace, l'argent n'est jamais bloqué pendant huit ans. Vous pouvez effectuer un rachat partiel quand vous voulez. Le délai légal est de deux mois, mais la plupart des assureurs en ligne (type Fortuneo ou Linxea) vous versent les fonds en 72 heures. Là où ça coince, c'est sur la fiscalité. Si votre contrat a moins de huit ans, vous paierez le Prélèvement Forfaitaire Unique de 30 % sur les gains. Le rachat partiel reste la solution la plus saine pour éviter de s'endetter, car c'est votre propre argent que vous récupérez.
Il existe une alternative méconnue : l'avance. L'assureur vous prête une somme (souvent jusqu'à 80 % de votre encours) contre des intérêts. C'est génial parce que votre capital continue de fructifier intégralement pendant ce temps. C'est un calcul mathématique à faire, mais pour un besoin de trésorerie de quelques mois, l'avance bat souvent le crédit à la consommation à plate couture.
Comment solliciter sa banque sans se faire étrangler par les taux ?
Parfois, l'épargne est à sec. On doit donc se tourner vers l'extérieur. Le crédit est un outil, pas une fin en soi. Mais entre un découvert non autorisé à 16 % et un prêt personnel bien négocié, il y a un gouffre financier. Je reste convaincu que le découvert est la pire façon de débloquer de l'argent, car il entretient un cycle de pauvreté technique dont il est difficile de sortir.
Le micro-crédit personnel, une alternative au découvert
On en parle trop peu. Le micro-crédit social s'adresse à ceux qui sont exclus du système bancaire classique. Ce sont des sommes allant de 300 € à 5 000 €. Le taux est souvent bas, autour de 4 %, et l'accompagnement est réel. Ce n'est pas de la charité, c'est du levier. Pour débloquer ces fonds, il faut passer par un réseau accompagnateur comme la Croix-Rouge ou l'UDAF. C'est un peu plus long (comptez 15 jours), mais ça change la donne pour quelqu'un qui a besoin de réparer sa voiture pour aller travailler.
À côté de cela, les nouvelles "fintechs" proposent des mini-prêts instantanés. Des boîtes comme Lydia ou Floa Bank permettent de débloquer 500 € en un clic. Attention toutefois aux frais de "mise à disposition immédiate" qui peuvent faire grimper le taux effectif à des sommets indécents. C'est pratique, certes, mais c'est cher payé la rapidité.
Le prêt personnel non affecté pour une liberté totale
Si le besoin dépasse les 3 000 €, le prêt personnel classique est le passage obligé. L'avantage ? Vous n'avez pas à justifier l'utilisation des fonds. Que ce soit pour un voyage, des travaux ou éponger une dette familiale, la banque s'en fiche. En ce moment, les taux gravitent autour de 5 % ou 6 % pour les meilleurs profils. Pour monter le dossier, préparez vos trois derniers bulletins de paie et votre dernier avis d'imposition.
Voici les documents qu'il vous faudra systématiquement fournir pour espérer un déblocage sous 7 à 10 jours :
- Une pièce d'identité en cours de validité (recto-verso).
- Un justificatif de domicile de moins de trois mois (facture EDF ou téléphone).
- Le dernier avis d'imposition complet.
- Les trois derniers relevés de compte bancaire (pour vérifier votre reste à vivre).
- Un Relevé d'Identité Bancaire (RIB) pour le versement des fonds.
Honnêtement, si votre dossier est propre, la banque ne vous refusera pas ce coup de pouce. Le problème, c'est que les banquiers détestent l'urgence. Plus vous demandez l'argent vite, plus ils flairent le risque. Mon conseil : demandez un prêt avant d'être dans le rouge absolu.
L'épargne salariale, ce trésor caché dans votre fiche de paie
C'est sans doute la source de financement la plus ignorée des salariés. Si vous travaillez dans une entreprise de plus de 50 salariés, vous avez probablement un Plan d'Épargne Entreprise (PEE) ou un PER d'entreprise. Cet argent est normalement bloqué pendant 5 ans pour le PEE, et jusqu'à la retraite pour le PER. Sauf que la loi prévoit des portes de sortie de secours.
Les cas de déblocage anticipé du PEE et du PER
Le truc, c'est que la vie n'est pas un long fleuve tranquille. Le législateur l'a compris. Vous pouvez débloquer votre PEE sans aucune fiscalité (hors prélèvements sociaux de 17,2 %) dans des cas très précis. Le mariage ou le PACS en font partie, tout comme la naissance d'un troisième enfant. Mais les cas les plus "utiles" en situation de crise sont la rupture du contrat de travail (démission, licenciement, fin de CDD) et le surendettement.
Le déblocage pour rupture de contrat est une mine d'or. Vous quittez votre boîte ? Vous pouvez récupérer l'intégralité de votre épargne salariale, même celle placée il y a seulement six mois. C'est un capital qui peut représenter plusieurs milliers d'euros, de quoi voir venir pendant une période de transition.
Le cas particulier de la résidence principale
C'est l'exception reine. L'achat de votre résidence principale permet de débloquer à la fois votre PEE et votre PER. C'est souvent le seul moyen pour des jeunes actifs de constituer un apport personnel décent. La demande doit être faite dans les six mois suivant la signature de l'acte d'achat. Le versement est généralement rapide, environ 10 à 15 jours après l'envoi du dossier complet au teneur de compte (Amundi, Natixis, etc.).
La fin des droits au chômage et l'invalidité
Pour le PER, c'est plus restrictif, mais plus protecteur. Si vous arrivez en fin de droits à l'assurance chômage, vous pouvez casser votre plan de retraite. C'est une mesure de survie. Pareil en cas d'invalidité de vous-même, de votre conjoint ou de vos enfants. C'est dur, c'est triste, mais c'est une bouée de sauvetage financière qui existe et qu'il ne faut pas hésiter à actionner.
Vendre ses actifs : le réflexe de survie quand le crédit bloque
Quand les banques disent non et que l'épargne est à zéro, il reste ce que vous possédez. On vit dans une société d'accumulation. Regardez autour de vous. Votre garage, vos tiroirs, vos murs recèlent de l'argent qui dort. C'est une démarche psychologiquement difficile, mais terriblement efficace.
Le prêt sur gage, l'ancêtre du crédit qui revient en force
Le Crédit Municipal, affectueusement surnommé "Chez ma Tante", est une institution formidable. Le principe n'a pas changé depuis le XVIIe siècle : vous déposez un objet de valeur (bijou, montre, tableau, instrument de musique) et on vous prête immédiatement 50 % à 70 % de sa valeur estimée sur le marché des enchères.
C'est le moyen le plus rapide de France pour avoir du cash. Pas d'enquête de solvabilité, pas de vérification de revenus. Vous venez avec l'objet et votre pièce d'identité, vous repartez avec un chèque ou un virement. Si vous remboursez le prêt sous un an, vous récupérez votre objet. Sinon, il est vendu aux enchères et le surplus vous est reversé. Le taux d'intérêt est encadré, souvent autour de 8 % ou 9 % par an. C'est honnête, transparent et sécurisé. Pour avoir testé le concept par curiosité intellectuelle, je peux vous dire que l'accueil y est souvent plus humain que dans une agence bancaire traditionnelle.
Le rachat de bijoux et d'objets de valeur
Si vous n'avez pas l'intention de récupérer l'objet, la vente directe est plus rentable. L'or est à des cours historiques en ce moment (plus de 60 000 € le kilo). Une vieille gourmette cassée ou une alliance d'un autre temps peut rapporter 300 € ou 400 € en dix minutes dans une boutique de rachat d'or. Attention toutefois aux officines peu scrupuleuses. Comparez toujours le prix au gramme. Pour les objets de collection, fuyez les "cash converters" qui vous rachèteront votre bien 20 % de son prix pour le revendre 80 %. Préférez les plateformes spécialisées ou les commissaires-priseurs pour les pièces d'exception.
Immobilier : faut-il céder à la tentation du réméré ?
Là, on entre dans la zone rouge. Le réméré, ou vente avec faculté de rachat, est une solution de dernier recours pour les propriétaires immobiliers au bord du gouffre. Le principe est simple mais brutal : vous vendez votre maison à un investisseur avec une décote importante (souvent 30 % ou 40 %), mais vous gardez le droit d'y habiter en payant une indemnité d'occupation (un loyer). Vous avez ensuite une période définie (souvent 5 ans maximum) pour racheter votre bien au prix initial.
Le fonctionnement technique de la vente à réméré
C'est une opération notariale. L'objectif est d'utiliser le capital libéré par la vente pour éponger toutes vos dettes, sortir du fichage à la Banque de France (FICP) et redevenir "empruntable" auprès des banques classiques. Une fois votre situation assainie, vous contractez un nouveau prêt immobilier pour racheter votre propre maison. C'est une gymnastique financière de haut vol qui coûte cher en frais d'actes et en honoraires.
Les risques réels de cette opération de la dernière chance
Je vais être direct : je trouve ça extrêmement risqué. Si, au bout des cinq ans, vous n'avez pas réussi à obtenir votre nouveau crédit, vous perdez définitivement votre maison pour une fraction de sa valeur. C'est un pari sur l'avenir. Le réméré ne doit être envisagé que si vous avez un revenu stable et que votre seul problème est l'accumulation de dettes à court terme. Autant dire que c'est une solution puissante, mais qui peut se transformer en piège mortel si elle est mal orchestrée. On est loin du compte par rapport à un simple petit prêt entre amis.
Les aides d'État et subventions : ce que vous ignorez probablement
La France est un pays de transferts sociaux. Pourtant, des milliards d'euros d'aides ne sont pas réclamés chaque année par simple méconnaissance. Ce n'est pas du déblocage au sens bancaire, mais c'est de l'argent qui entre sur votre compte et qui n'a pas besoin d'être remboursé.
Le fonds d'aide aux jeunes et les secours exceptionnels de la CAF
Si vous avez moins de 25 ans et que vous galérez, le Fonds d'Aide aux Jeunes (FAJ) peut débloquer des aides d'urgence pour le loyer, la mobilité ou la santé. Il faut passer par une Mission Locale. Pour les autres, la CAF dispose de fonds de secours exceptionnels. Ce ne sont pas des droits automatiques comme les APL. Ce sont des décisions prises en commission après étude de votre dossier par une assistante sociale. Si vous prouvez une rupture brutale de ressources, la CAF peut verser une aide ponctuelle non remboursable ou un prêt à taux zéro.
Action Logement, le bras armé de votre loyer
Si vous êtes salarié du secteur privé, Action Logement est votre meilleur ami. Entre l'Avance Loca-Pass (un prêt à taux zéro pour votre dépôt de garantie) et les aides Mobili-Jeune, il y a de quoi soulager votre budget. Le problème, c'est que leur site web est parfois un labyrinthe. Mais insistez. L'aide d'Action Logement est un droit pour des millions de travailleurs qui l'ignorent. Résultat : ils s'endettent auprès de banques alors qu'ils pourraient avoir de l'argent gratuit ou à taux zéro par leur entreprise.
Pourquoi certaines solutions sont de fausses bonnes idées ?
Dans l'urgence, on perd parfois sa lucidité. On cherche la solution de facilité, celle qui brille sur les publicités Google à 2 heures du matin. C'est là que le danger commence. Il y a des moyens de débloquer de l'argent qui ne sont en fait que des moyens de s'appauvrir plus vite.
Le piège du crédit renouvelable (revolving)
C'est le cancer du budget. Ces cartes de crédit proposées par les grandes enseignes ou les organismes spécialisés. On vous dit "l'argent est disponible immédiatement sur votre réserve". C'est vrai. Mais à quel prix ? Les taux frôlent souvent le seuil de l'usure (autour de 21 %). Le système est conçu pour que vous ne remboursiez que les intérêts pendant des mois, voire des années. Si vous avez besoin de 1 000 €, ne touchez pas à ces réserves sauf si vous êtes certain de pouvoir rembourser l'intégralité sous 30 jours. Sinon, la spirale va vous aspirer.
Les plateformes de prêt entre particuliers peu scrupuleuses
Internet regorge d'offres de prêts entre particuliers. "Je suis un prêteur sérieux, j'offre 5 000 € sans justificatif". Fuyez. C'est une arnaque dans 99 % des cas. Ils vont vous demander des "frais de dossier" ou des "frais d'assurance" par mandat Western Union ou PCS, puis ils disparaîtront. Le seul prêt entre particuliers légal et sécurisé passe par des plateformes agréées comme Younited Credit (qui est en fait une banque déguisée) ou par un acte sous seing privé entre amis, déclaré au fisc si la somme dépasse 5 000 €. Tout le reste, c'est du vent et de l'escroquerie.
Questions fréquentes sur le déblocage de fonds
Peut-on débloquer son assurance-vie en 24 heures ?
Honnêtement, c'est très rare. La plupart des banques traditionnelles mettent entre une et deux semaines. Seuls certains assureurs 100 % en ligne proposent des rachats "flash" en 48 ou 72 heures ouvrées. Si vous êtes dans l'urgence absolue, ne comptez pas sur l'assurance-vie pour payer une dette demain matin à l'aube.
Le déblocage de l'épargne salariale est-il imposable ?
Non, si vous respectez les cas prévus par la loi (mariage, rupture de contrat, etc.), les sommes débloquées sont exonérées d'impôt sur le revenu. En revanche, vous n'échapperez pas aux prélèvements sociaux de 17,2 % sur les plus-values. C'est une nuance de taille : si vous retirez 10 000 € dont 2 000 € de gains, vous ne recevrez pas 10 000 € tout pile, mais un peu moins après la retenue à la source des prélèvements.
Comment faire si je suis interdit bancaire ?
C'est là où ça coince vraiment pour le crédit classique. Vos options se réduisent drastiquement. Il vous reste le prêt sur gage au Crédit Municipal (qui ne vérifie pas le fichage FICP), le micro-crédit social accompagné par une association, ou la vente d'objets. Le déblocage de votre propre épargne reste bien sûr possible, car être interdit bancaire ne signifie pas que votre argent ne vous appartient plus.
Verdict : quelle stratégie adopter selon l'urgence ?
Si vous avez besoin d'argent dans l'heure, vendez de l'or ou allez au Crédit Municipal. C'est radical, mais imbattable. Si vous avez une semaine devant vous, le rachat partiel d'assurance-vie ou le micro-crédit sont les options les plus intelligentes car elles préservent votre avenir financier. Enfin, si votre besoin est structurel, plongez dans votre épargne salariale ou vérifiez vos droits aux aides sociales.
Le plus important est de ne jamais agir sous le coup d'une émotion pure. L'argent est un outil froid. On fait souvent des erreurs monumentales parce qu'on a peur d'un coup de fil d'un créancier. Prenez une heure, posez tout sur papier, et choisissez la solution qui coûte le moins cher sur le long terme. Débloquer de l'argent ne doit pas signifier bloquer son futur. Bref, soyez stratège, même quand le portefeuille crie famine.