Introduction et panorama des flux financiers de l'écosystème Google
L'écosystème numérique de Google est vaste, interconnecté et omniprésent dans notre quotidien numérique. Qu'il s'agisse de stocker nos souvenirs sur Google Photos, d'élargir notre espace de stockage avec Google One, de télécharger des applications payantes ou des abonnements via le Google Play Store, ou encore de gérer des campagnes publicitaires sur Google Ads et des services professionnels via Google Cloud, les occasions de confier nos coordonnées bancaires à la firme de Mountain View sont nombreuses.
Pourtant, reprendre le contrôle de ses finances numériques et savoir stopper net ces flux de paiements relève parfois du parcours du combattant. Entre abonnements masqués, prélèvements automatiques oubliés, profils de paiement multiples et interfaces parfois complexes, il est fréquent de se retrouver face à des débits inattendus.
Dans cette première partie de notre guide expert, nous allons décortiquer en profondeur la typologie des paiements Google, identifier les pièges courants liés aux prélèvements récurrents et poser les bases méthodologiques indispensables pour auditer efficacement l'ensemble de vos comptes connectés.
1. Cartographie des prélèvements Google : Comprendre d'où vient l'argent
Avant de chercher à bloquer ou à supprimer un paiement, il est primordial de comprendre la nature exacte de la transaction. Google n'agit pas seulement comme un vendeur direct, mais également comme un tiers de confiance, une plateforme de distribution (marketplaces) et un gestionnaire de cloud computing.
Les prélèvements que vous observez sur votre relevé bancaire sous des libellés énigmatiques (souvent du type *GOOGLE NomDuService, *GOOGLE Services, ou Google Play) proviennent généralement de l'une de ces quatre grandes catégories :
Les abonnements grand public (Google One, YouTube Premium, Google Play) : Ce sont les prélèvements récurrents les plus fréquents. Ils sont liés à votre compte Google personnel et se renouvellent automatiquement chaque mois ou chaque année, sauf intervention explicite de votre part.
Les achats in-app et abonnements tiers via le Play Store :
Lorsque vous téléchargez une application mobile sur Android et que vous souscrivez un abonnement à un service externe (comme un service de streaming musical, une application de fitness ou un outil de productivité) en utilisant le système de facturation Google Play, c'est bien Google qui prélève l'argent avant de reverser une commission à l'éditeur. Les services professionnels et publicitaires (Google Ads, Google Workspace, Google Cloud) : Plus complexes, ces paiements reposent souvent sur un système de seuils de facturation ou de facturation mensuelle. Votre carte est débitée dès qu'un certain montant de consommation est atteint ou à une date fixe du mois.
Les achats matériels et de contenu numérique (Google Store) : Achats uniques de smartphones Pixel, d'appareils Nest, de films ou de livres numériques. Bien qu'ils ne soient pas récurrents, ils enregistrent par défaut vos coordonnées bancaires pour de futurs achats si l'option n'est pas décochée.
2. Le piège du multi-compte et de la centralisation des paiements
L'une des causes principales d'échec lors de la tentative d'arrêt des paiements Google réside dans la multiplication des comptes utilisateurs. Il n'est pas rare qu'un utilisateur possède un compte personnel principal, un compte secondaire créé pour les loisirs, un compte professionnel ou un compte familial.
Lorsqu'un prélèvement indésirable apparaît, le réflexe premier est de se connecter au centre de gestion de paiement Google. Cependant, si vous effectuez cette démarche en étant connecté au mauvais profil, le service ou l'abonnement actif restera totalement invisible, renforçant le sentiment d'impuissance et d'opacité.
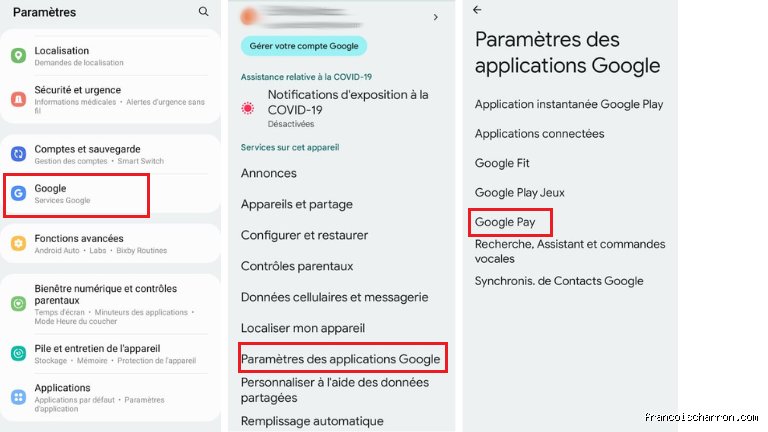
Note d'expert : Google centralise l'ensemble de vos transactions, modes de paiement et abonnements actifs sur une interface unique et unifiée : le portail Google Pay et le profil de paiement (
ou via votre espace de compte Google sous l'onglet Paiements et abonnements). C'est par cet hub central que doit débuter toute stratégie sérieuse de nettoyage financier. payments.google.com
3. Audit préliminaire : Comment lister exhaustivement vos engagements en cours ?
Pour arrêter efficacement les paiements, il faut d'abord dresser un inventaire précis de ce qui est actif. Une démarche structurée s'impose :
L'analyse des relevés bancaires : Munissez-vous de vos trois derniers relevés de compte. Repérez chaque occurrence du mot-clé "Google" ou "GGL". Notez les montants exacts et les dates de prélèvement. Ces indices temporels vous permettront de savoir s'il s'agit d'un cycle mensuel ou annuel.
La vérification du profil de paiement centralisé : Connectez-vous à votre compte Google principal, accédez à la section Paiements et abonnements, puis rendez-vous sur l'onglet dédié aux abonnements.
Vous y découvrirez la liste chronologique ou thématique de tous les services payants reliés activement à votre profil. L'inspection de l'écosystème mobile (Android) : Si vous utilisez un smartphone ou une tablette sous Android, ouvrez l'application Google Play Store, appuyez sur votre profil en haut à droite, puis sélectionnez Paiements et abonnements > Abonnements. Souvent, des applications oubliées depuis des mois continuent de ponctionner votre budget en arrière-plan, car la simple désinstallation d'une application ne résilie en aucun cas l'abonnement associé.
Une fois cette phase d'audit rigoureusement menée à bien, vous disposerez d'une visibilité totale sur les tenants et aboutissants de vos dépenses liées à Google. Vous saurez précisément quels abonnements doivent être résiliés, quels modes de paiement doivent être mis à jour ou supprimés, et quelles configurations automatiques méritent d'être neutralisées.
La suite de ce guide, développée dans la seconde partie, abordera pas à pas les procédures techniques de résiliation d'abonnement, la suppression sécurisée des cartes bancaires enregistrées ainsi que les solutions de dernier recours en cas de litige persistant.
Avez-vous déjà repéré dans vos relevés récents le service spécifique ou l'abonnement Google que vous souhaitez en priorité arrêter ?
Gestion des litiges et recours : Que faire en cas de prélèvement abusif ou non autorisé ?
Même après avoir suivi scrupuleusement les étapes de résiliation et de suppression de vos moyens de paiement, il peut arriver qu'un prélèvement inattendu apparaisse sur votre compte bancaire. Face à cette situation, il est primordial de réagir rapidement et méthodiquement pour faire valoir vos droits et obtenir un remboursement.
Identifier l'origine exacte du prélèvement Google
Avant d'entamer toute démarche, connectez-vous au portail Google Pay (pay.google.com) ou consultez l'historique détaillé de vos achats sur votre compte Google. Souvent, un paiement que l'on croit frauduleux correspond en réalité à :
Un abonnement annuel ou trimestriel dont vous aviez oublié l'échéance.
Une période d'essai gratuite qui s'est automatiquement transformée en abonnement payant.
Un achat réalisé par un proche (enfant, conjoint) sur un appareil partagé.
Un service tiers (application mobile, espace de stockage Google One, YouTube Premium) facturé par l'intermédiaire du géant du web.
Contacter le support Google et exiger un remboursement
Si l'achat s'avère non désiré ou consécutif à une erreur de manipulation, vous disposez généralement d'un délai de 48 heures pour demander un remboursement direct via le Google Play Store. Au-delà de ce délai, vous devrez soumettre une demande d'assistance :
Rendez-vous sur la page d'aide officielle de Google Pay ou du service concerné.
Remplissez le formulaire de contestation en fournissant toutes les pièces justificatives (captures d'écran du prélèvement, numéro de transaction).
Soyez précis et factuel dans la description du problème pour accélérer le traitement de votre dossier par les équipes de modération.
L'action ultime : Bloquer les prélèvements et saisir votre banque
Si le support Google tarde à répondre, fait the sourde oreille, ou si vous constatez des débits récurrents et inexpliqués malgré vos tentatives de résiliation, vous devez impérativement impliquer votre établissement bancaire. C'est votre filet de sécurité juridique et financier.
La révocation du mandat de prélèvement SEPA
Conformément à la réglementation européenne sur les paiements, vous avez le droit absolu de révoquer à tout moment un mandat de prélèvement SEPA auprès de votre banque.
Comment procéder : Envoyez une demande écrite (e-mail via la messagerie sécurisée de votre application bancaire ou courrier recommandé) à votre conseiller en lui demandant de bloquer définitivement tout prélèvement émanant de Google.
Bon à savoir : Contrairement à une simple opposition sur carte bancaire, la révocation d'un mandat SEPA oblige la banque à rejeter tout ordre de paiement provenant de cet émetteur spécifique, et ce, de manière permanente. Aucun frais ne peut vous être facturé pour cette démarche selon les directives de l'Union Européenne.
Le remboursement des sommes indûment prélevées
Si un prélèvement non autorisé a déjà été exécuté sur votre compte :
Pour un prélèvement SEPA autorisé à l'origine mais dont vous contestez le montant ou la légitimité actuelle, vous disposez d'un délai de 8 semaines à compter de la date du débit pour demander un remboursement sans frais à votre banque.
Si le prélèvement s'avère totalement frauduleux (sans aucun mandat signé de votre part), le délai de contestation est étendu à 13 mois. Votre banque a l'obligation légale de vous recréditer la somme immédiatement après votre signalement.
Astuces d'expert pour une hygiène financière numérique irréprochable
Pour éviter définitivement de vous retrouver piégé par des abonnements oubliés ou des renouvellements automatiques difficiles à annuler sur les plateformes technologiques, l'adoption de quelques bonnes pratiques s'impose.
L'utilisation de cartes bancaires virtuelles (e-CB)
La très grande majorité des banques en ligne et des applications bancaires modernes proposent désormais la création de cartes virtuelles à usage unique ou à montant plafonné.
Le principe : Plutôt que d'enregistrer les chiffres réels de votre carte principale sur votre compte Google, générez une carte virtuelle dédiée.
L'avantage : Vous pouvez paramétrer cette carte pour qu'elle n'autorise qu'un seul paiement ou fixer une limite mensuelle stricte. Ainsi, même si un abonnement se renouvelle en cachette, Google sera dans l'impossibilité de débiter votre compte, faute de provision ou de validité de la carte, ce qui entraînera une suspension automatique et sans risque du service concerné.
Le nettoyage numérique régulier
Prenez l'habitude d'effectuer un audit trimestriel de vos abonnements numériques :
Ouvrez vos paramètres de compte Google, Apple et vos relevés bancaires.
Traquez la moindre ligne de prélèvement récurrent (applications de fitness, streaming musical, outils de productivité).
Résiliez immédiatement tout service que vous n'avez pas utilisé au cours des trente derniers jours.
En combinant une gestion proactive de vos moyens de paiement, une connaissance précise de vos droits en matière de prélèvement SEPA et l'utilisation d'outils modernes comme les cartes virtuelles, vous reprenez le contrôle total de votre budget et éliminez définitivement le risque de mauvaises surprises financières.
Quel type de service Google (Google One, YouTube, Google Play ou autre) vous pose actuellement problème dans vos démarches ?