
Partie 1 : Anatomie financière de la Sécurité sociale et identification du géant budgétaire : la retraite et la santé au cœur de l'équation
Introduction générale et cadrage macroéconomique de la protection sociale
La Sécurité sociale française, souvent qualifiée de « pacte du siècle » ou de pilier fondamental du modèle républicain, représente bien plus qu'une simple institution administrative : elle constitue le cœur battant de la solidarité nationale. Pour comprendre la complexité de ses flux financiers, il est impératif de se pencher sur ses dimensions macroéconomiques. Avec des dépenses globales qui frôlent, voire dépassent, les 600 milliards d'euros annuels — représentant environ 22 % de la richesse nationale mesurée par le Produit Intérieur Brut (PIB) —, la « Sécu » pèse plus lourd financièrement que le budget de l’État stricto sensu.
Ce mastodonte financier est architecturé autour de cinq branches principales qui couvrent les grands risques de la vie humaine : la vieillesse (les retraites), la maladie (les soins et l'assurance maladie), la famille (les allocations et le soutien à la parentalité), l'autonomie (la prise en charge du handicap et de la dépendance des personnes âgées), et enfin les accidents du travail et des maladies professionnelles (AT-MP).
Cependant, lorsqu'on pose la question fatidique — « Qui coûte le plus cher à la Sécurité sociale ? » —, l'analyse comptable révèle immédiatement une bipolarité écrasante. Deux géants se partagent la quasi-totalité du gâteau budgétaire, reléguant les autres branches à des proportions comparativement modestes. Ces deux géants, ce sont la branche Vieillesse et la branche Maladie. À elles deux, elles absorbent près de 85 % à 90 % de l'ensemble des flux financiers gérés par les régimes obligatoires de base. Saisir les mécanismes de financement, les facteurs de coût et l'évolution structurelle de ces deux postes est la clé indispensable pour appréhender les équilibres — et les déséquilibres récurrents — de nos finances publiques.
Le premier géant budgétaire : La branche Vieillesse et le défi démographique
Historiquement et comptablement, la branche Vieillesse (qui gère le versement des pensions de retraite de base) se dispute régulièrement la première place du poste de dépense le plus onéreux de la Sécurité sociale. Représentant à elle seule plus de 200 à 250 milliards d'euros par an selon les exercices et les périmètres consolidés, elle est le reflet direct du pacte intergénérationnel mis en place à la Libération : les actifs d'aujourd'hui cotisent pour payer les pensions des retraités d'aujourd'hui.
1. Les moteurs structurels du coût des retraites
Plusieurs facteurs expliquent l'ampleur colossale de ce poste de dépense :
L'allongement de l'espérance de vie : C'est une excellente nouvelle sur le plan humaniste, mais un défi mathématique redoutable pour les comptes sociaux. Les Français vivent plus longtemps, ce qui signifie que la durée moyenne de perception d'une pension de retraite s'allonge considérablement.
Le papy-boom : L'arrivée à l'âge de la retraite des générations nombreuses nées après la Seconde Guerre mondiale (le fameux baby-boom) a provoqué un appel d'air massif sur les caisses de retraite. Le ratio entre le nombre de cotisants (actifs) et le nombre de bénéficiaires (retraités) n'a cessé de se dégrader au fil des décennies, passant de plus de trois cotisants pour un retraité dans les années 1970 à moins de deux pour un aujourd'hui.
Le niveau des pensions et la revalorisation : Pour garantir un taux de remplacement correct et éviter la pauvreté des seniors, les pensions doivent être indexées — au moins partiellement — sur l'inflation et l'évolution des salaires. La masse financière globale redistribuée à plus de 17 millions de retraités représente de fait un flux monétaire colossal et incompressible à court terme.
2. La soutenabilité financière de la branche
En raison de ces dynamiques, la branche Vieillesse présente structurellement des risques de déséquilibre récurrents. Les projections menées par des organismes de référence tels que le Conseil d'orientation des retraites (COR) rappellent régulièrement que le moindre ralentissement de la croissance économique ou de l'emploi se traduit immédiatement par des déficits abyssaux pour les caisses de retraite. C'est pourquoi la question de l'âge légal de départ, de la durée de cotisation et des modes de calcul des pensions demeure l'un des sujets les plus explosifs du débat public et politique en France.
Le second géant budgétaire : La branche Maladie et l'explosion des dépenses de santé
T talement imbriquée avec la précédente en termes de volume, la branche Maladie (portée principalement par l'Assurance Maladie obligatoire) constitue l'autre pôle ultra-majoritaire des dépenses de la Sécurité sociale. Elle représente un budget annuel qui dépasse également la barre des 180 à 200 milliards d'euros. Contrairement à la retraite, dont les flux sont relativement lissés et prévisibles à moyen terme, la santé se caractérise par une volatilité plus grande et une pression technologique permanente.
1. La typologie des dépenses de santé
Pour comprendre ce qui coûte cher dans la maladie, il faut analyser la répartition des remboursements de l'Assurance Maladie :
L'hospitalisation (publique et privée) :
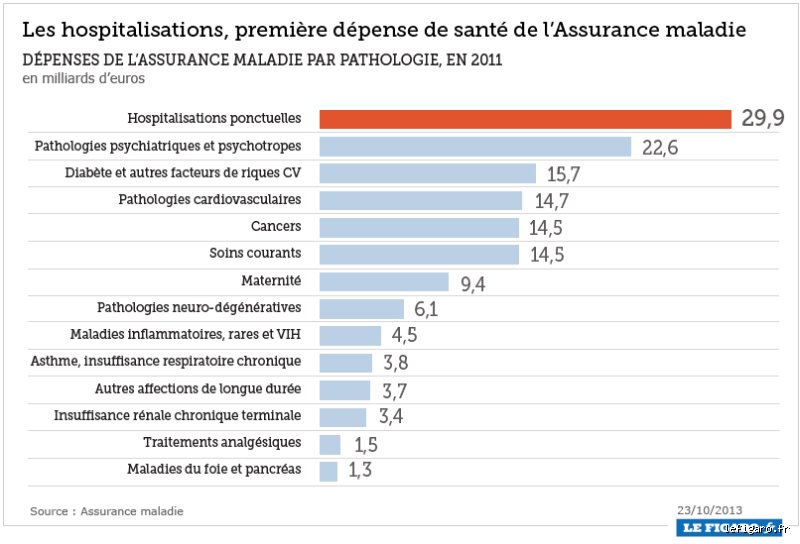
C'est le poste le plus lourd de la santé. Séjours en médecine, chirurgie, obstétrique (MCO), plateaux techniques de pointe, salaires des personnels hospitaliers et investissements lourds captent une part prépondérante des dépenses de l'Assurance Maladie. Les soins de ville :
Ils englobent les honoraires des médecins généralistes et spécialistes, les soins infirmiers, de kinésithérapie, ainsi que les analyses de biologie médicale et les transports sanitaires. Les médicaments et dispositifs médicaux : Le remboursement des produits de santé représente une part considérable du budget.
L'arrivée constante sur le marché de thérapeutiques innovantes, de biomédicaments ultra-couteux (notamment en oncologie ou pour les maladies rares) et de technologies de pointe exerce une pression haussière permanente sur les comptes.
2. Le poids central des Affections de Longue Durée (ALD)
Au sein même de la branche Maladie, un sous-ensemble concentre une part disproportionnée des coûts : les patients pris en charge au titre des Affections de Longue Durée (ALD).
Les données statistiques de la Drees et de l'Assurance Maladie montrent que les assurés en ALD, bien qu'ils ne constituent qu'une fraction de la population totale, absorbent une part écrasante des remboursements de soins (avec un coût global avoisinant ou dépassant les 20 milliards d'euros par an rien que pour le dispositif ALD strict, et un impact global sur les dépenses de santé qui ne cesse de croître sous l'effet conjugué du vieillissement de la population et de la prévalence des maladies chroniques).
Synthèse comparative : Vieillesse versus Maladie, un match budgétaire permanent
En résumé, si l'on cherche à identifier précisément ce qui pèse le plus lourd dans les comptes de la Sécurité sociale, l'analyse démontre qu'il s'agit d'un duopole indéboulonnable formé par la Vieillesse et la Maladie.
Cette radiographie macroéconomique de la première partie pose les bases fondamentales du sujet : loin d'être des charges arbitraires, les dépenses de la Sécurité sociale sont le reflet direct des risques existentiels majeurs de la vie en société (vieillir et guérir).
IV. Le poids lourd de la Sécurité sociale : Les Affections de Longue Durée (ALD) et la prise en charge des maladies chroniques
Si l'on analyse en profondeur les postes budgétaires qui pèsent le plus lourd sur les comptes de l'Assurance Maladie, la réponse ne se résume pas à un acte ou à une infrastructure isolée, mais à un basculement épidémiologique majeur : le poids écrasant des affections de longue durée (ALD) et des maladies chroniques.
Historiquement conçue pour faire face au risque conjoncturel (soigner une infection passagère, réparer un traumatisme aigu ou gérer une affection de courte durée), la Sécurité sociale finance aujourd’hui massivement la chronicité.
Ce phénomène s'explique par la nature même du dispositif des ALD (les fameuses « ALD 30 » et hors liste). Lorsqu'un assuré se voit diagnostiquer une pathologie lourde ou chronique, il bénéficie de l'exonération du ticket modérateur : ses soins et traitements en lien direct avec l'affection sont pris en charge à 100 % par l'Assurance Maladie obligatoire sur la base des tarifs conventionnels.
Les quatre grandes familles de pathologies qui creusent les dépenses
Au sein de cet univers des maladies chroniques, quatre catégories de pathologies concentrent à elles seules plus de la moitié des dépenses remboursées par la Sécurité sociale :
Les affections cardiovasculaires :
Hypertension artérielle sévère, insuffisances cardiaques, cardiopathies, artériopathies et antécédents d'accidents vasculaires cérébraux (AVC) forment le premier poste financier en volume. À l'échelle nationale, ces pathologies absorbent près de 3,9 milliards d'euros de surcoût spécifique pour le régime ALD, tout en irriguant une part immense des consultations de ville et des hospitalisations. Le diabète :
Touchant plus de 4 millions de personnes (soit environ 27 % de la population en ALD), le diabète de type 1 et de type 2 représente une charge financière estimée à environ 3,8 milliards d'euros pour l'Assurance Maladie. Le coût de la prise en charge comprend non seulement les traitements médicamenteux (insulines, antidiabétiques oraux), mais aussi l'accompagnement technologique (pompes à insuline, lecteurs continus de glycémie) et la prévention des complications lourdes (dialyses, neuropathies). Les cancers :
La prise en charge des tumeurs et des cancers en phase active ou de surveillance représente également près de 3,8 à 4 milliards d'euros de dépenses spécifiques et s'impose comme le poste le plus onéreux par patient. L'innovation thérapeutique en oncologie – notamment l'immunothérapie et les thérapies ciblées hautement sophistiquées – offre des perspectives d'espérance de vie inédites, mais génère un coût unitaire par traitement extrêmement élevé qui pèse lourdement sur l'équilibre financier de l'Ondam (Objectif national de dépenses d'assurance maladie). La santé mentale et les affections psychiatriques :
Comptant pour environ 14 % des dépenses totales de l'Assurance Maladie (soit près de 27 à 28 milliards d'euros si l'on cumule soins de ville, hospitalisations spécialisées et médicaments), la psychiatrie et la prise en charge des troubles psychiques chroniques constituent un angle mort souvent sous-estimé du grand public, mais structurellement prépondérant dans les comptes sociaux.
V. Les facteurs structurels de l'explosion des coûts : Vieillissement et innovation
Au-delà des pathologies elles-mêmes, la question du « coût » pour la Sécurité sociale renvoie à des dynamiques structurelles profondes qui menacent l'équilibre à long terme du modèle français.
1. Le défi du papy-boom et du vieillissement de la population
La France fait face à une transition démographique historique. Le vieillissement de la population entraîne mécaniquement une hausse structurelle des dépenses de santé.
2. Le coût de l'innovation médicale et technologique
Si l'accès aux progrès thérapeutiques est une exigence éthique fondamentale, il a un prix.
3. Les dépenses de ville et les transports sanitaires
Bien que l'hôpital capte la part structurelle la plus visible, les soins de ville (honoraires des médecins généralistes et spécialistes, auxiliaires médicaux, biologie médicale) et les postes annexes comme les transports sanitaires (taxis conventionnés et ambulances pour les patients chroniques ou âgés) représentent des enveloppes en expansion constante.
VI. Perspectives et défis d'avenir : Vers une régulation incontournable
Face à un déficit chronique de la branche maladie (qui se chiffre en milliards d'euros chaque année) et à des projections démographiques alarmantes — l'Assurance Maladie estimant que près de 40 à 43 % de la population pourrait souffrir d'une pathologie chronique d'ici 2035 —, le système français est à la croisée des chemins.
Les rapports officiels se multiplient pour dessiner des scénarios de régulation à l'horizon 2030 :
Le statu quo (prolongement des tendances actuelles) conduirait à une dérive insoutenable des dépenses, creusant les déficits publics.
La régulation volontariste, axée sur la maîtrise des dépenses hospitalières, l'optimisation des prescriptions de médicaments, la lutte contre les fraudes et le renforcement des génériques.
Le virage préventif et organisationnel, considéré par les experts comme la seule issue vertueuse à long terme. Il s'agit de mieux coordonner la médecine de ville (via les communautés professionnelles territoriales de santé - CPTS), de dépister plus tôt pour éviter le coût des phases aiguës et de responsabiliser l'ensemble des acteurs du parcours de soins.
En somme, ce qui coûte le plus cher à la sécurité sociale n'est pas un dysfonctionnement ponctuel, mais le reflet direct de notre espérance de vie accrue et de notre capacité collective à soigner le long cours.