
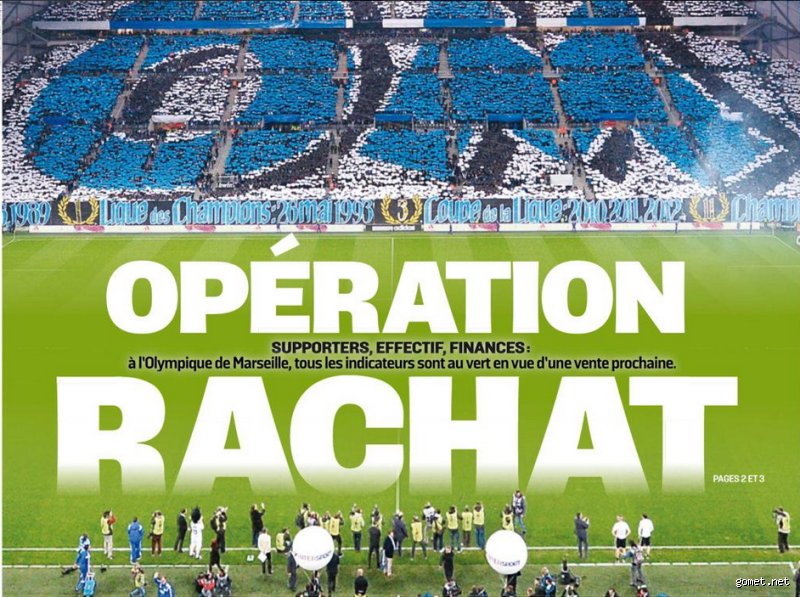
Depuis le rachat de l'Olympique de Marseille par l'homme d'affaires américain Frank McCourt à l'été 2016, le club phocéen semble vivre sur deux temporalités parallèles.
La genèse du mythe : pourquoi la rumeur de vente ne s'éteint jamais
Pour comprendre pourquoi la question de la cession de l'OM revient avec une telle régularité métronomique — tel un rituel s'invitant à chaque intersaison ou dès qu'une crise sportive se profile —, il faut plonger dans l'ADN même du club et dans le profil de son propriétaire. Lorsque Frank McCourt s’installe à Marseille en août 2016 en succédant à Margarita Louis-Dreyfus, il initie un plan de relance ambitieux baptisé l'« OM Champions Project ». L'objectif affiché est alors clair : ramener durablement l'OM sur le podium de la Ligue 1 et le qualifier régulièrement pour la prestigieuse Ligue des champions.
Cependant, les années qui suivent mettent en lumière les difficultés structurelles inhérentes à la gestion d'un club de football de cette envergure en France, dans l'ombre financière du Paris Saint-Germain.
Au fil des saisons, l'idée s'est ancrée dans l'imaginaire collectif d'une frange importante des supporters qu'un propriétaire américain, dont les centres d'intérêt principaux résident outre-Atlantique (notamment à travers ses investissements dans l'immobilier et la tech avec McCourt Global ou son projet sociétal et numérique Project Liberty), finirait inévitablement par se lasser ou jeter l'éponge. Cette perception a été amplifiée par des épisodes marquants, comme le fameux projet de rachat avorté mené par Mourad Boudjellal et l'homme d'affaires franco-tunisien Mohamed Ajroudi à l'été 2020. Bien que rapidement qualifiée d'irréaliste par les observateurs avisés et balayée par la direction, cette tentative avortée a agité les consciences et ouvert la boîte de Pandore des spéculations géantes.
Le mirage du Moyen-Orient : le fantasme d'un investisseur souverain
Si la rumeur d'une vente de l'OM a atteint des sommets inégalés au cours des dernières années, c’est en grande partie en raison de l’émergence d’un acteur précis sur l'échiquier du football mondial : les fonds souverains du Golfe, et plus particulièrement l’Arabie Saoudite.
À intervalles réguliers, des vagues de rumeurs coordonnées, souvent amplifiées par des comptes anonymes ou des relais médiatiques influents sur les réseaux sociaux, annoncent l'imminence d'un accord. Des noms prestigieux, à l’instar de Zinédine Zidane, ont même parfois été associés, dans les récits fantasmés de certains insiders, à un éventuel projet de reprise piloté par des capitaux saoudiens. Pour autant, à chaque incursion de ces bruits de couloir dans la sphère publique, la réponse officielle est tombée comme un couperet : l'entourage de Frank McCourt, de même que les différents présidents s'étant succédé à la tête du club (de Jacques-Henri Eyraud à Pablo Longoria), n'ont cessé de marteler que l'institution phocéenne n'est pas à vendre.
Il convient toutefois de nuancer la rigidité de cette position en analysant la sémantique employée par les cercles décisionnels.
Une gestion sous contrainte et un modèle en quête de pérennité
Aujourd'hui, regarder l'OM à travers le seul prisme de sa vente potentielle revient à passer à côté de la transformation profonde de sa gouvernance et de son modèle économique. Loin des scénarios hollywoodiens d’un changement de propriétaire soudain qui injecterait des centaines de millions d'euros sans compter, la réalité quotidienne du club s'inscrit dans une logique de rigueur budgétaire accrue. Les exigences croissantes de la DNCG (Direction Nationale de Contrôle de Gestion), combinées à la volonté de bâtir une structure pérenne capable de s'auto-alimenter sans dépendre exclusivement d'une qualification hypothétique en phase de poules de la Ligue des champions, dictent une gestion de plus en plus prudente.
Les mercatos successifs l'illustrent avec acuité : l'obligation de vendre avant d'acheter, la maîtrise rigoureuse de la masse salariale et la recherche constante de plus-values sur le marché des transferts témoignent d'un pilotage financier serré.
Ainsi, à l'aube de cette première partie d'analyse, le constat s'impose de lui-même : non, l'OM n'a pas été vendu.
La réalité de l'actionnariat et les fausses pistes des repreneurs mystères
Depuis plusieurs années, le feuilleton de la « vente de l'OM » s'est nourri d'un nombre incalculable de rumeurs, d'annonces fracassantes sur les réseaux sociaux et de fantasmes géopolitiques. Le nom de repreneurs étatiques, notamment liés à l'Arabie saoudite, a très régulièrement enflammé les travées du stade Vélodrome et les forums de supporters. Pourtant, à ce jour, aucune offre concrète émanant d'un fonds souverain ou d'un consortium moyen-oriental n'a jamais été matérialisée par un document officiel ou validée par la direction du club.
De la même manière, l'implication d'acteurs économiques locaux majeurs comme CMA CGM, dirigé par Rodolphe Saadé et déjà solidement ancré en tant que partenaire et sponsor principal du maillot olympien, a souvent été agitée pour alimenter l'idée d'un passage de témoin en douceur.
La direction du club, par la voix de son président Stéphane Richard, s'est attachée à clarifier la ligne officielle : l'OM n'est pas à vendre.
Entre stratégie de désengagement partiel et exigences de la DNCG
Si l'hypothèse d'une vente totale et sèche du club a perdu en intensité au profit d'une gestion plus pragmatique, l'option d'une ouverture du capital reste une piste plus que crédible.
Cette évolution s'inscrit dans un contexte économique particulièrement exigeant pour le football français :
Le gendarme financier (DNCG) veille au grain :
L'encadrement strict de la masse salariale et des indemnités de mutation impose aux clubs une rigueur budgétaire absolue, limitant les largesses financières d'un propriétaire, aussi fortuné soit-il. L'autonomie financière :
La volonté affichée en coulisses est de doter l'OM de structures capables de générer des revenus propres suffisants, réduisant ainsi la dépendance aux perfusions financières régulières de Boston. La valorisation du club :
Les experts s'accordent à dire que les prétentions financières initiales de l'homme d'affaires américain (qui aurait pu espérer des montants mirobolants frôlant le milliard d'euros par le passé) ont été réévaluées à l'aune de la réalité du marché européen des transferts et des droits TV de la Ligue 1.
Le regard des supporters et l'impact sur le terrain
Face à ce feuilleton permanent, les supporters olympiens affichent une lassitude mêlée de pragmatisme. Les épisodes de contestation, parfois matérialisés par des banderoles hostiles (« McCourt Out ») lors de périodes sportives délicates, témoignent d'une attente viscérale de renouveau ou, à tout le moins, d'une vision sportive pérenne et ambitieuse.
Cependant, la transition permanente entre espoirs de rachat pharaoniques et gestion rigoureuse au jour le jour crée un climat d'instabilité psychologique autour de l'équipe. Les choix sportifs, l'élaboration des mercatos sous contrainte de la DNCG et la nécessité de vendre avant d'acheter démontrent que, vendu ou non sur le papier, l'OM fonctionne désormais sous le régime de la stricte responsabilité financière.
Bilan : Faut-il encore croire à la vente de l'OM ?
En conclusion, l'Olympique de Marseille n'a pas été vendu.
Tirer un trait définitif sur l'actionnariat de Frank McCourt serait prématuré, dans la mesure où le football moderne est un univers ultra-dynamique où les positions financières évoluent vite.
Sur le plan légal et formel, le club appartient toujours à Frank McCourt et la direction dément toute cession en cours.
Sur le plan tactique, l'ouverture à des investisseurs minoritaires ou à des partenaires financiers de premier plan demeure l'hypothèse la plus rationnelle pour alléger le poids des pertes et pérenniser l'avenir du club.
Le véritable enjeu pour l'OM ne réside donc plus dans l'identité hypothétique d'un futur propriétaire milliardaire venu d'ailleurs, mais bien dans sa capacité à stabiliser son modèle économique et sportif au sommet du football français et européen.