Propriété contre dette : là où le bât blesse pour le néophyte
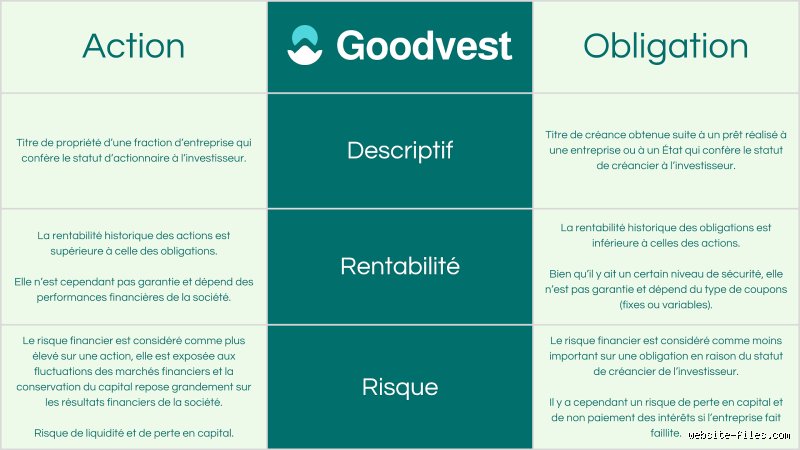
On nous serine souvent que la bourse est un casino géant, mais c'est oublier que derrière chaque "ticker" qui défile en rouge ou vert, il y a une réalité juridique implacable. Acheter une action LVMH à 800 euros, ce n'est pas juste parier sur le luxe. Vous devenez, à une échelle infinitésimale certes, propriétaire des murs, des stocks de cuir et du savoir-faire des artisans. Vous avez votre mot à dire lors des assemblées générales, même si votre voix pèse moins qu'une plume face aux familles fondatrices. À l'inverse, souscrire à une obligation émise par l'État français ou une multinationale, c'est signer une reconnaissance de dette. Vous n'avez aucun droit de regard sur la stratégie de la boîte. Vous attendez simplement que le "coupon" (l'intérêt) tombe dans votre poche à date fixe. Bref, l'un participe à l'aventure, l'autre finance le voyage.
Le statut d'actionnaire ou l'art de prendre le bouillon (ou la tasse)
Le truc c'est que l'actionnaire est le dernier servi. En cas de faillite, après avoir payé les salariés, le fisc et les créanciers obligataires, il ne reste souvent que des miettes, voire rien du tout, pour les détenteurs de capital. C'est le risque résiduel. Mais alors, pourquoi diable s'infliger ça ? Car le potentiel de gain est, théoriquement, infini. Si une start-up devient le prochain Nvidia, votre mise initiale peut être multipliée par 100. On est loin du compte avec une obligation qui, par définition, plafonne votre gain dès le premier jour. Le gain de l'actionnaire vient de deux la plus-value à la revente et le versement d'un dividende annuel moyen de 2% à 4% pour les valeurs du CAC 40.
L'obligation, ce contrat de prêt qui rassure les insomniaques
Prêter de l'argent n'est pas un acte de charité. Quand vous achetez une obligation avec une valeur nominale de 1000 euros et un taux de 3%, l'émetteur s'engage juridiquement à vous rendre ces 1000 euros à une échéance précise, disons dans 10 ans. Sauf qu'entre-temps, la valeur de votre obligation sur le marché secondaire fluctue. Si les taux de la Banque Centrale Européenne grimpent, les anciennes obligations perdent de leur superbe. C'est mathématique. Mais si vous gardez le titre jusqu'au bout, vous récupérez votre mise de départ, sauf si l'émetteur dépose le bilan. Est-ce que c'est ennuyeux ? Peut-être. Mais c'est ce qui permet aux fonds de pension de dormir sur leurs deux oreilles.
La dynamique des rendements : pourquoi le risque n'est pas toujours là où on l'attend
Honnêtement, c'est flou pour beaucoup : on pense que l'obligation est "sans risque". C'est une erreur classique. Posez la question à ceux qui détenaient de la dette souveraine grecque en 2012 ou des obligations russes en 2022. Le risque de défaut existe. Reste que historiquement, les actions surperforment largement les titres de créance sur le long terme. Depuis 1980, le rendement annuel moyen des actions mondiales tourne autour de 8% à 10%, alors que les obligations se contentent souvent de 3% à 5%. Mais attention, cette performance se paie au prix d'une volatilité qui peut vous donner le tournis. Voir son portefeuille fondre de 30% en trois semaines, comme lors de la crise du Covid en mars 2020, demande un estomac solide.
Le mécanisme de la rémunération : dividendes versus coupons
Il y a une subtilité fiscale et comptable souvent ignorée. Le dividende d'une action n'est jamais garanti. Une entreprise peut décider de le couper demain matin si elle veut investir dans une nouvelle usine ou si ses profits s'évaporent. Disney l'a fait pendant la pandémie. À l'opposé, le coupon d'une obligation est une obligation légale (d'où le nom). Ne pas payer un coupon, c'est être en situation de défaut de paiement, ce qui déclenche généralement des procédures judiciaires immédiates. Cette prévisibilité des flux de trésorerie fait des obligations l'outil préféré des assureurs qui doivent couvrir des engagements futurs. Or, dans un monde où l'inflation flirte avec les 2% ou 3%, un coupon fixe peut vite devenir un piège si les prix à la consommation s'envolent plus vite que les intérêts perçus.
La hiérarchie des créanciers en cas de naufrage industriel
Imaginons une entreprise X qui coule. C'est là que la distinction devient brutale. Les détenteurs d'obligations sont des créanciers dits "seniors" ou "subordonnés", mais ils passent toujours devant les actionnaires. Ces derniers sont les propriétaires, ils assument donc la responsabilité finale. Résultat : en cas de liquidation judiciaire, les actifs restants sont vendus pour rembourser les dettes. Si après avoir payé tout le monde, il reste 1 million d'euros et qu'il y a 2 millions d'actions en circulation, chaque actionnaire récupère 50 centimes. S'il ne reste rien, l'actionnaire repart avec ses yeux pour pleurer. C'est cette asymétrie de destin qui justifie la prime de risque des actions.
Le marché secondaire ou l'illusion de la liquidité immédiate
On n'y pense pas assez, mais la manière dont ces titres s'échangent change la donne. Une action TotalEnergies s'échange des milliers de fois par minute sur Euronext. C'est ultra-liquide. Pour les obligations, c'est une autre paire de manches. Beaucoup d'obligations d'entreprises (corporate bonds) sont échangées de gré à gré, dans le secret des salles de marché des grandes banques comme BNP Paribas ou Goldman Sachs. Si vous voulez revendre une obligation un peu exotique avant son échéance, vous risquez de ne pas trouver d'acheteur, ou alors avec une décote massive qui va grignoter toute votre rentabilité. Et là, le "placement de bon père de famille" se transforme en boulet financier.
Sensibilité aux taux d'intérêt : l'effet de balancier
C'est ici que ça coince pour la compréhension globale. Les actions et les obligations ne réagissent pas de la même manière aux décisions de la Fed ou de la BCE. En règle générale (avec des nuances, bien sûr), quand les taux montent, le prix des obligations baisse. Pourquoi ? Parce que les nouvelles obligations émises offrent un meilleur rendement, rendant les anciennes moins attractives. Les actions, elles, souffrent aussi car le coût du crédit augmente pour les entreprises, ce qui réduit leurs marges. Mais certaines actions, comme les banques, profitent paradoxalement de la hausse des taux. À ceci près que dans un scénario de stagflation, tout le monde peut finir dans le décor. Je pense d'ailleurs que la corrélation entre ces deux classes d'actifs a beaucoup changé depuis dix ans, rendant la diversification plus complexe qu'autrefois.
L'horizon de placement, ce juge de paix impitoyable
Si vous avez besoin de votre argent dans 2 ans pour acheter un appartement, l'action est votre pire ennemie. Trop de hasard. L'obligation, avec une échéance calée sur votre projet, est un outil chirurgical. Mais si vous visez la retraite dans 25 ans, l'obligation risque de vous appauvrir lentement à cause de l'érosion monétaire. Le truc, c'est de trouver le curseur. On parle souvent du fameux portefeuille 60/40 (60% d'actions, 40% d'obligations), une règle d'or qui a pris du plomb dans l'aile récemment mais qui illustre bien la nécessité de marier la croissance et la protection. Est-ce suffisant aujourd'hui ? Ça divise les spécialistes, et pour être franc, personne n'a la réponse magique tant les politiques monétaires ont faussé le jeu.
Existe-t-il des hybrides pour ceux qui ne veulent pas choisir ?
Il existe une zone grise, un entre-deux qui séduit de plus en plus : les obligations convertibles. C'est un peu le couteau suisse de la finance. Au départ, c'est une obligation classique qui verse un coupon. Mais, sous certaines conditions de prix de l'action, vous avez le droit de transformer votre créance en titres de propriété. On profite de la protection de la dette si ça va mal, et on participe à l'envolée si la boîte décolle. Sauf que rien n'est gratuit : en échange de cette option, le rendement (le taux d'intérêt) est souvent bien plus faible qu'une obligation standard. C'est le prix de la flexibilité, une sorte d'assurance tous risques qui ne dit pas son nom.
La dette structurée et les produits dérivés : gare aux mirages
Attention à ne pas tout mélanger. On voit fleurir des produits complexes qui promettent le rendement de l'action avec la garantie de l'obligation. Souvent, ce sont des assemblages de produits dérivés que même votre conseiller bancaire ne comprend qu'à moitié. Car là où ça coince, c'est dans les frais de gestion et les conditions de sortie. Une obligation reste un contrat simple. Une action reste une part de capital. Dès qu'on commence à mélanger les genres avec des barrières désactivantes ou des effets de levier, on s'éloigne de l'investissement pour entrer dans l'ingénierie financière pure et dure. Et là, le petit porteur est rarement celui qui gagne à la fin.
Attention aux mirages : les erreurs classiques sur la différence entre action et obligation
Croire que l'obligation garantit votre capital est un leurre. C'est le premier piège. Beaucoup d'épargnants s'imaginent que prêter de l'argent à un État ou une entreprise via une obligation les protège contre toute perte. Or, si les taux d'intérêt grimpent en flèche sur les marchés, la valeur de revente de votre titre chute instantanément. Le risque de taux ne pardonne pas. Vous récupérerez certes votre mise initiale à l'échéance, à condition que l'émetteur ne dépose pas le bilan, mais votre liquidité intermédiaire peut fondre comme neige au soleil. Autant le dire : la sécurité absolue n'existe pas en finance, même avec un coupon fixe.
L'illusion du dividende comme substitut de l'intérêt
On confond souvent la rémunération de l'actionnaire avec celle du créancier. Sauf que le dividende est une décision discrétionnaire prise en assemblée générale. Une entreprise peut afficher un bénéfice record et décider de ne rien verser pour réinvestir. À l'inverse, l'intérêt d'une obligation constitue une obligation contractuelle. Si l'entreprise ne paie pas son coupon, elle est techniquement en défaut de paiement. La flexibilité de l'action est sa force, mais aussi sa grande trahison potentielle pour celui qui cherche un revenu régulier sans surprise. Le problème réside dans cette confusion entre un droit de propriété et un droit de créance.
La hiérarchie des remboursements en cas de faillite
Mais que se passe-t-il vraiment quand le navire coule ? C'est ici que la différence entre action et obligation devient brutale. L'obligataire est un créancier. Dans la file d'attente devant le tribunal de commerce, il passe bien avant l'actionnaire, qui lui, ne ramasse que les miettes s'il en reste (généralement aucune). Pourtant, certains investisseurs pensent que détenir des actions d'un géant industriel les protège. Quelle erreur ! En 2008, les actionnaires de Lehman Brothers ont tout perdu, tandis que certains créanciers ont pu récupérer un pourcentage, même infime, de leur mise initiale. (La psychologie des foules occulte souvent cette réalité juridique implacable).
Le secret des initiés : la convexité et la sensibilité des titres de dette
Peu de gens mesurent l'impact de la durée sur la volatilité d'une obligation. On appelle cela la duration. Plus l'échéance est lointaine, plus votre titre réagit violemment aux caprices de la Banque Centrale Européenne ou de la Fed. Si vous détenez une obligation à 30 ans et que les taux augmentent de 1 %, le prix de votre titre peut s'effondrer de près de 20 %. Est-ce vraiment moins risqué qu'une action ? Reste que pour un expert, cette sensibilité est un outil de spéculation redoutable. On ne se contente pas d'attendre les intérêts, on joue sur les mouvements de la courbe des taux pour générer des plus-values rapides.
L'arbitrage entre coût du capital et rendement obligataire
Le véritable conseil consiste à surveiller l'écart de rendement, le fameux spread. Quand l'écart entre le rendement d'une obligation d'entreprise risquée (High Yield) et celui d'une obligation d'État devient trop faible, il est temps de fuir vers les actions ou le cash. Pourquoi prendre un risque de crédit maximal pour un gain de misère ? Résultat : l'investisseur aguerri ne regarde jamais un actif de manière isolée. Il analyse comment le marché rémunère le risque de défaut par rapport à la croissance espérée des bénéfices par action. Parfois, l'obligation devient plus volatile que l'action, ce qui renverse totalement la hiérarchie habituelle des risques perçus.
Questions fréquentes sur les placements financiers
Quelle est la fiscalité appliquée aux revenus de ces titres ?
En France, la majorité des revenus mobiliers, qu'il s'agisse de dividendes d'actions ou de coupons d'obligations, est soumise au Prélèvement Forfaitaire Unique (PFU) de 30 %. Ce taux se décompose en 12,8 % d'impôt sur le revenu et 17,2 % de prélèvements sociaux. À ceci près que pour les actions, l'investisseur peut opter pour le barème progressif s'il y trouve un avantage, bénéficiant alors d'un abattement de 40 % sur les dividendes. Pour une obligation, aucun abattement n'est possible, ce qui rend la détention en direct moins optimisée fiscalement qu'un Plan d'Épargne en Actions (PEA). Le choix de l'enveloppe fiscale est donc aussi déterminant que le choix du titre lui-même pour la performance nette finale.
Peut-on détenir des obligations dans un PEA pour diversifier ?
Non, le PEA est strictement réservé aux actions d'entreprises ayant leur siège dans l'Espace Économique Européen ou à des fonds investis à 75 % dans ces mêmes titres. C'est une limite majeure pour ceux qui souhaitent une gestion équilibrée sous une seule bannière fiscale. Pour mixer les deux classes d'actifs avec des avantages fiscaux, il faut se tourner vers l'Assurance-Vie ou le Plan d'Épargne Retraite (PER). Ces supports permettent d'héberger des unités de compte obligataires tout en conservant une poche en fonds euros. Est-ce pertinent de s'enfermer dans un PEA si l'on craint la volatilité des marchés actions ? Car la diversification exige souvent de sortir des cadres trop rigides pour aller chercher de la dette souveraine ou privée internationale.
Quel a été le rendement historique comparé de ces deux actifs ?
Sur une période de 30 ans, les actions ont historiquement surperformé les obligations avec un rendement annuel moyen proche de 7 % à 8 %, contre environ 3 % à 4 % pour la dette. Cependant, ces chiffres cachent des décennies de stagnation pour les bourses mondiales. Entre 2000 et 2010, les obligations ont souvent sauvé les portefeuilles pendant que les indices actions subissaient deux krachs majeurs de plus de 40 %. Il ne faut pas oublier l'inflation qui vient grignoter les rendements fixes de manière impitoyable. Bref, si l'action gagne sur le très long terme, l'obligation reste le stabilisateur nécessaire pour éviter de liquider ses positions au pire moment lors d'une panique de marché.
Le verdict : pourquoi vous devez cesser de choisir un camp
Opposer systématiquement l'action et l'obligation est une erreur de débutant qui nuit à votre patrimoine. On vous martèle que l'une est risquée et l'autre sécurisée, alors que la réalité dépend uniquement de votre horizon de temps et de l'inflation galopante. Je prends ici une position claire : l'obligation est aujourd'hui un outil de spéculation tactique, tandis que l'action demeure le seul moteur de richesse réelle face à l'érosion monétaire. Ne cherchez pas le confort, cherchez la structure. Un portefeuille sans dette est une voiture sans freins, mais un portefeuille sans actions est un véhicule sans moteur. Il faut savoir accepter la volatilité de l'actionnariat pour ne pas finir ruiné par la lente agonie des taux d'intérêt réels négatifs. L'expertise ne réside pas dans l'évitement du risque, mais dans sa juste tarification au quotidien.