Au-delà du jargon : pourquoi la situation financière n'est pas un bilan comptable classique
Le truc c'est que la plupart des gens confondent le bilan comptable et la situation financière. Erreur fatale. Le premier est une obligation légale, figée, souvent produite six mois après la bataille par un expert-comptable qui court après le temps. La situation financière, elle, est un outil de guérilla. C'est l'instrument de ceux qui veulent savoir où ils en sont un mardi matin à 10h42, sans attendre la clôture de l'exercice. Faire cet exercice demande une honnêteté brutale avec soi-même car, entre nous, les chiffres ne mentent pas, contrairement à nos espoirs de gains futurs. Mais alors, qu'est-ce qui change vraiment ?
La temporalité, ce paramètre qu'on n'y pense pas assez souvent
Une situation financière se veut immédiate. Imaginez un sportif de haut niveau : il ne se contente pas d'une analyse de sang par an. Il surveille sa fréquence cardiaque en temps réel. Là où ça coince dans le monde de l'argent, c'est que l'on a tendance à se reposer sur des chiffres datant de 3 ou 4 mois. Or, en 120 jours, une trésorerie peut s'évaporer plus vite qu'une flaque d'eau dans le Sahara. Les experts estiment qu'une entreprise sur trois qui dépose le bilan aurait pu être sauvée si ses dirigeants avaient su comment faire une situation financière mensuelle sérieuse. C'est le prix de la réactivité.
L'inventaire sauvage des engagements invisibles
Le bilan officiel oublie parfois le facteur humain ou les engagements hors bilan, comme les cautions bancaires ou les loyers résiduels d'un leasing automobile. Et c'est là que la situation financière reprend ses droits. Elle intègre la réalité du terrain. On est loin du compte si on se contente de recopier ses relevés de banque en ligne. Il faut aller gratter sous la surface, déterrer les factures non reçues mais déjà dues, les provisions pour risques juridiques ou les créances clients qui sentent le sapin. Bref, c'est un travail de détective privé plus que de moine copiste.
La méthodologie de précision pour inventorier votre patrimoine et vos dettes
Attaquons le dur. Pour comprendre comment faire une situation financière qui tient la route, la première étape consiste à lister ses actifs circulants et immobilisés. Mais attention, avec une nuance de taille : la valeur vénale. Le prix d'achat de votre appartement à Lyon en 2018 n'a plus rien à voir avec sa valeur de revente potentielle aujourd'hui. D'où la nécessité d'appliquer une décote de prudence. On estime généralement qu'une marge de sécurité de 15% sur les biens immobiliers et de 30% sur les équipements techniques permet d'éviter les mauvaises surprises en cas de liquidation forcée. C'est peut-être pessimiste, mais c'est ce qui vous sauvera la mise le jour où les banques fermeront le robinet.
Le tri sélectif entre liquidités et immobilisations
L'argent sur votre Livret A ou votre compte courant Crédit Agricole est disponible demain. Vos parts dans une SCI familiale ou votre collection de montres vintage ? Beaucoup moins. Et c'est là que le bât blesse. Beaucoup se croient riches car ils possèdent des actifs dont la valeur théorique est élevée, sauf qu'ils sont incapables de payer leurs factures à la fin du mois. Une bonne situation financière doit faire apparaître ce "ratio de liquidité" de manière évidente. Sans cash, vous êtes un géant aux pieds d'argile. Reste que l'exercice reste subjectif, car estimer la valeur d'un fonds de commerce en pleine crise économique, honnêtement, c'est flou et ça divise les spécialistes de l'évaluation.
Les dettes, ces passifs qui ne dorment jamais
On ne rigole plus. Listez tout : les emprunts immobiliers, le crédit revolving pour l'ordinateur, les dettes fournisseurs, sans oublier les dettes fiscales latentes comme la TVA à reverser ou l'impôt sur les sociétés provisionné. Mais ne vous arrêtez pas là. Avez-vous pensé aux dettes privées ? Ce prêt de 5000 euros accordé par votre oncle il y a deux ans compte autant qu'un découvert bancaire. Car le but de savoir comment faire une situation financière est d'obtenir votre patrimoine net réel. Si ce chiffre est négatif, vous ne gérez pas des finances, vous gérez un compte à rebours avant l'explosion. Et pourtant, combien de patrons ou de ménages ferment les yeux sur cette ligne de fond ?
Les indicateurs de performance à surveiller comme le lait sur le feu
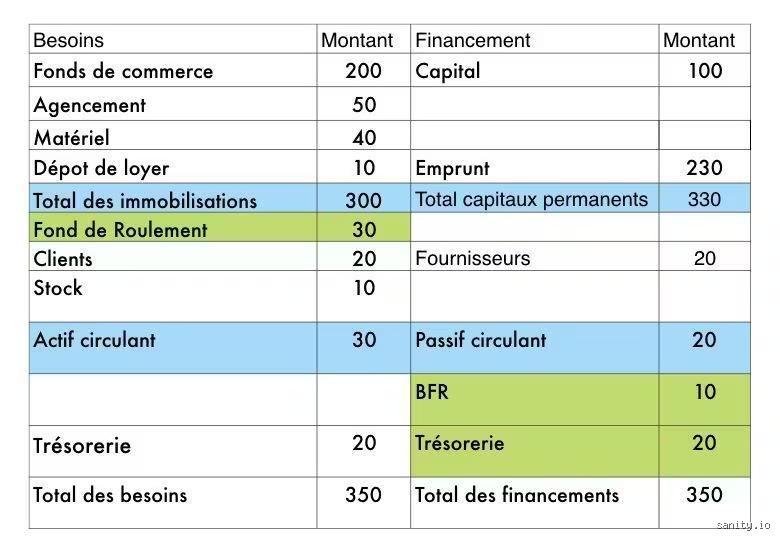
Une fois les chiffres alignés, il faut les faire parler. Un tableur Excel rempli de montants n'est qu'un cimetière de données s'il ne débouche pas sur des ratios parlants. Le premier, c'est le fonds de roulement. C'est l'oxygène de votre structure. S'il est positif, vous respirez. S'il est négatif, vous êtes déjà en apnée. Ensuite vient le besoin en fonds de roulement (BFR). C'est souvent là où ça coince pour les entreprises en croissance rapide qui oublient que vendre, c'est bien, mais encaisser, c'est mieux. Un décalage de 60 jours dans les paiements peut couler une boîte qui a pourtant un carnet de commandes plein à craquer. C'est le paradoxe du succès qui tue.
Le ratio d'endettement, votre baromètre de liberté
Combien de fois votre résultat annuel représente-t-il votre dette totale ? Si vous dépassez un ratio de 3 ou 4, les banquiers vont commencer à froncer les sourcils. On dit souvent qu'il ne faut pas mettre tous ses œufs dans le même panier, mais il ne faut pas non plus que le panier appartienne entièrement à la banque. Une autonomie financière supérieure à 50% (capitaux propres / total bilan) est le signe d'une santé de fer. À ceci près que l'effet de levier peut être un moteur puissant, à condition de savoir le dompter sans se brûler les ailes. Mais bon, autant le dire clairement : la plupart des entrepreneurs sous-estiment systématiquement leur niveau de risque réel par simple optimisme biaisé.
Comparatif : faire sa situation soi-même ou déléguer à un pro ?
C'est le grand débat qui agite les PME. D'un côté, le logiciel SaaS qui promet de tout automatiser pour 49 euros par mois, de l'autre, l'expert-comptable qui facture 150 euros de l'heure. Lequel choisir ? Pour une micro-entreprise ou une situation personnelle simple, l'automatisation fait le job. Mais dès que les flux deviennent complexes, avec des holdings, des filiales ou des investissements croisés, la machine montre ses limites. Un logiciel ne verra pas qu'une loi de finances va changer la donne sur votre fiscalité immobilière l'année prochaine. L'humain, lui, anticipe. Car au fond, comment faire une situation financière utile sans perspective stratégique ?
L'illusion de la précision technologique
On croit souvent que parce que c'est calculé par un algorithme, c'est forcément juste. Sauf que si les données entrantes sont biaisées, le résultat sera une erreur magnifique, très précise, mais une erreur quand même. Les outils de "Personal Finance Management" sont excellents pour suivre ses dépenses de café ou d'abonnement Netflix, mais ils sont catastrophiques pour évaluer un patrimoine diversifié intégrant des cryptomonnaies instables ou des parts de startups non cotées. Le recours à un tiers, même ponctuel, permet d'apporter ce regard extérieur, froid et désintéressé, qui manque cruellement quand on a la tête dans le guidon. Et c'est ce regard qui permet de transformer une simple liste de chiffres en un véritable plan d'action de survie.
Les erreurs qui torpillent l'analyse de votre patrimoine net
La confusion fatale entre revenus et solvabilité réelle
Beaucoup pensent qu'un salaire à six chiffres dispense d'un inventaire rigoureux. C'est un leurre. On peut gagner 8 000 euros par mois et posséder une valeur nette négative si le train de vie est dopé au crédit à la consommation. Faire une situation financière, ce n'est pas lister ses fiches de paie, mais confronter ce qu'on possède à ce qu'on doit. L'illusion du cash-flow masque souvent une érosion silencieuse du capital. Si votre épargne de précaution stagne malgré vos bonus, le problème vient de votre structure de coûts fixes et non de vos revenus. Car posséder une voiture de luxe en leasing ne constitue pas un actif, c'est une charge déguisée en symbole de statut.
L'omission des dettes invisibles et du passif latent
Avez-vous pensé à la fiscalité latente lors de l'évaluation de vos placements ? Or, un Plan d'Épargne Retraite (PER) affichant 50 000 euros ne vaut pas cette somme nette d'impôts. Sauf que la plupart des épargnants oublient de déduire les prélèvements sociaux de 17,2 % ou l'impôt sur le revenu futur. Résultat : la situation financière est artificiellement gonflée de 20 % à 30 %. Il faut également intégrer les dettes privées, ces prêts familiaux "informels" qui pèsent sur votre capacité d'endettement réelle. Ignorer ces nuances revient à naviguer sans boussole dans un brouillard comptable que vous avez vous-même créé.
L'évaluation fantaisiste de l'immobilier de jouissance
Votre résidence principale n'est pas un investissement liquide. Mais on s'obstine à l'évaluer au prix le plus haut du marché local sans retirer les frais d'agence ou les droits de mutation. Pour bien faire une situation financière, appliquez une décote de sécurité de 10 % sur les estimations en ligne. Le marché immobilier de 2026 montre une volatilité inédite. Ne pas anticiper une correction de valeur, c'est s'exposer à un réveil brutal le jour où un arbitrage devient nécessaire. (Il est toujours plus simple de surestimer son garage que de compter ses dettes de carte de crédit).
L'approche par le "Stress-Test" : le secret des gestionnaires de fortune
Anticiper le pire pour protéger le meilleur
On oublie trop souvent que le patrimoine est une matière organique, soumise aux aléas des cycles économiques. Faire une situation financière statique est un exercice académique sans grande valeur pratique. La vraie expertise consiste à soumettre vos chiffres à un scénario de crise majeure. Imaginez une baisse brutale de 40 % des marchés actions ou une vacance locative prolongée sur votre studio en centre-ville. Le ratio de liquidité immédiate doit rester votre priorité absolue. Il s'agit de savoir combien de temps vous pouvez maintenir votre niveau de vie si votre source de revenus principale se tarit demain matin. Une structure saine doit pouvoir encaisser un choc de 6 mois sans liquidation forcée d'actifs stratégiques.
La vélocité du capital comme indicateur de performance
Reste que le volume total de vos actifs importe moins que leur dynamisme respectif. Un compte courant qui dort à 0,5 % d'intérêt est une perte sèche face à une inflation qui oscille autour de 2,4 %. Autant le dire : l'inertie est le premier ennemi de votre enrichissement. Dans votre bilan, distinguez les actifs morts des actifs productifs. Un bon conseil d'expert est de calculer le rendement interne global de votre situation financière tous les semestres. Si ce chiffre est inférieur au taux du Livret A, votre stratégie est à recycler intégralement. Ne soyez pas sentimental avec vos placements obsolètes.
Questions fréquentes sur l'élaboration du bilan patrimonial
À quelle fréquence exacte faut-il mettre à jour ses chiffres ?
Un suivi trimestriel constitue le juste milieu pour éviter l'obsession court-termiste tout en gardant une réactivité nécessaire face aux marchés. Dans 85 % des cas, un examen annuel suffit pour les profils prudents, mais les investisseurs actifs doivent viser quatre points de contrôle par an. À ceci près que chaque changement de situation familiale, comme un mariage ou une naissance, impose une révision immédiate. Les statistiques montrent que les ménages qui automatisent ce suivi augmentent leur taux d'épargne de 12 % en moyenne. La régularité comptable transforme une simple liste en un véritable outil de pilotage stratégique sur le long terme.
Quels documents sont indispensables pour ne rien oublier ?
Rassemblez vos derniers relevés de comptes bancaires, vos avis d'imposition et les tableaux d'amortissement de vos emprunts en cours. Il faut aussi intégrer les contrats d'assurance-vie, les relevés de comptes titres et les estimations récentes de vos biens immobiliers. Près de 40 % des actifs financiers dormants en France proviennent d'une mauvaise organisation administrative des particuliers. Munissez-vous également de vos contrats de prévoyance pour évaluer la couverture en cas d'invalidité ou de décès. L'exhaustivité documentaire est la seule garantie d'une situation financière qui tienne la route face à un conseiller bancaire ou un notaire.
Peut-on faire une situation financière sans utiliser de logiciel complexe ?
Un simple tableur bien structuré sur Excel ou Google Sheets s'avère souvent plus efficace que les applications mobiles trop rigides. L'important n'est pas l'outil, mais la structure des données qui sépare clairement les actifs disponibles, les actifs bloqués et les passifs exigibles. Environ 65 % des investisseurs utilisent encore des méthodes artisanales avec succès car elles forcent à une saisie manuelle consciente. Mais attention à ne pas tomber dans la simplification excessive qui masquerait des frais de gestion cachés. Une colonne dédiée aux frais annuels moyens, souvent compris entre 1,5 % et 2,5 % pour les fonds gérés, est une nécessité absolue pour une vision lucide.
Le verdict : reprenez le pouvoir sur votre trajectoire réelle
Faire une situation financière n'est pas une option pour celui qui refuse de subir sa vie matérielle. C'est un acte de résistance face à la consommation pulsionnelle et à l'aveuglement bancaire. On se ment trop souvent sur sa richesse réelle en ne regardant que le solde de son compte bancaire. La vérité se cache dans le net, celui qui reste une fois les créances soldées et l'État servi. Prenez position dès aujourd'hui en arbitrant vos actifs stériles vers des supports qui servent vos objectifs de vie, même si cela demande des sacrifices immédiats. La liberté ne s'achète pas avec des crédits, elle se construit avec une rigueur comptable presque chirurgicale. Cessez d'être le spectateur de votre propre compte en banque et devenez l'architecte de votre souveraineté. Votre futur vous remercie déjà de cet inconfort passager.