Au-delà des idées reçues, pourquoi la notion de risque est-elle si volatile ?
On a tendance à croire que le risque se résume au taux d'intérêt affiché sur le contrat de prêt. Quelle erreur. Le risque, le vrai, celui qui vous empêche de dormir la nuit, réside dans l'asymétrie entre vos revenus futurs et la rigidité des clauses de remboursement. Si l'on regarde froidement les chiffres, un prêt immobilier de 300 000 euros semble plus "risqué" qu'un petit crédit de 1 500 euros à cause de la somme engagée. Sauf que le premier est adossé à un actif tangible, une maison, tandis que le second sert souvent à financer de la consommation pure, volatile, déjà évaporée avant même que la première mensualité ne soit prélevée. C'est ce qu'on appelle le risque de défaut par érosion de solvabilité.
La dangerosité masquée par l'immédiateté du déblocage des fonds
Le crédit rapide, souvent souscrit en trois clics sur une application mobile ou à la caisse d'un grand magasin, court-circuite la phase de réflexion nécessaire à tout engagement financier sérieux. Le truc c'est que la facilité d'accès est proportionnelle à la dangerosité du produit. Le prêt présente le risque le plus élevé quand il ne demande aucune garantie et très peu de justificatifs, car la banque compense cette incertitude par des agios prohibitifs. Or, le profil type de l'emprunteur attiré par ces solutions dispose rarement d'une épargne de précaution. Résultat : le moindre pépin, une panne de voiture à 800 euros ou une régularisation de chauffage, et tout le château de cartes s'écroule.
Le crédit renouvelable ou le piège de la dette perpétuelle
Entrons dans le dur. Le crédit revolving fonctionne comme une réserve d'argent permanente. Vous dépensez, vous remboursez, la réserve se remplit à nouveau. Magique sur le papier, non ? Mais dans la réalité, c'est là que le bât blesse. Car les intérêts sont calculés sur les sommes restant dues, et comme les mensualités minimales sont souvent calibrées pour ne rembourser qu'une infime partie du capital, on se retrouve à payer des intérêts sur des intérêts pendant des années. Honnêtement, c'est flou pour beaucoup d'utilisateurs qui voient simplement une petite somme sortir de leur compte chaque mois sans réaliser que la dette, elle, ne baisse quasiment pas.
L'explosion des taux d'intérêt et le calcul du coût réel
Prenons un exemple concret pour illustrer ce qui fait que ce prêt présente le risque le plus élevé aujourd'hui. Imaginez que vous utilisiez une réserve de 3 000 euros avec un TAEG de 20,5 %. Si vous ne remboursez que le minimum légal, vous pourriez mettre plus de 7 ans à solder votre dette et avoir payé presque autant d'intérêts que le montant initial emprunté. Est-ce qu'on se rend compte de l'absurdité du système ? À côté, un prêt personnel classique à 5 % sur 36 mois ressemble à une promenade de santé. La différence de coût total n'est pas juste une statistique, c'est une ponction directe sur votre pouvoir d'achat futur qui peut atteindre des sommets vertigineux. Mais, et c'est là ma position tranchée, le véritable coupable n'est pas toujours le taux, c'est l'absence totale de pédagogie financière lors de la vente de ces produits dans les enseignes de distribution.
La psychologie de l'endettement facile
Il y a un aspect qu'on n'évoque pas assez : la dématérialisation de l'effort. Quand vous signez pour un prêt immobilier, vous passez devant un banquier, parfois un notaire, vous fournissez des liasses de documents. Il y a une solennité qui force à la prudence. Le crédit renouvelable, lui, est indolore. On appuie sur un bouton "utiliser ma réserve" et l'argent arrive sur le compte en 48 heures. Cette fluidité est un poison. Elle crée une habitude de consommation sous perfusion qui finit par masquer la réalité des revenus. Et quand la limite de la réserve est atteinte, on est tenté d'en ouvrir une deuxième ailleurs. C'est le début de l'engrenage du rachat de crédits, une autre jungle dont nous reparlerons plus tard.
Les prêts sur gage et les micro-crédits privés : une autre forme de danger
Sauf que le crédit bancaire n'est pas le seul joueur sur le terrain de la haute voltige financière. Le prêt entre particuliers, via des plateformes pas toujours très nettes, ou le prêt sur gage, peuvent aussi prétendre au titre de l'option la plus périlleuse. Dans le cas du prêt sur gage, le risque n'est pas tant financier qu'affectif ou patrimonial. Vous échangez un objet de valeur contre une somme liquide immédiate. Si vous ne pouvez pas rembourser, l'objet est vendu. Là où ça devient risqué, c'est que l'estimation de l'objet par le Crédit Municipal est souvent très inférieure à sa valeur de marché, parfois seulement 50 % ou 60 %. Vous perdez donc un actif précieux pour une bouffée d'oxygène de très courte durée.
Le micro-crédit instantané, nouveau fléau des jeunes actifs
Depuis 2023, on voit exploser les offres de "Buy Now Pay Later" (BNPL) ou les micro-prêts de moins de 200 euros accessibles en quelques secondes. On pourrait se dire que pour 50 euros, le risque est nul. Erreur totale. Le risque ici est comportemental. En multipliant ces micro-engagements, on perd la vision d'ensemble de ses charges fixes. Certains utilisateurs se retrouvent avec 15 micro-échéances prélevées tout au long du mois, créant un chaos de trésorerie ingérable. Bref, le danger s'est déplacé de la taille du prêt vers la fréquence de l'emprunt.
Comparaison des structures de coûts : pourquoi le TAEG ne dit pas tout
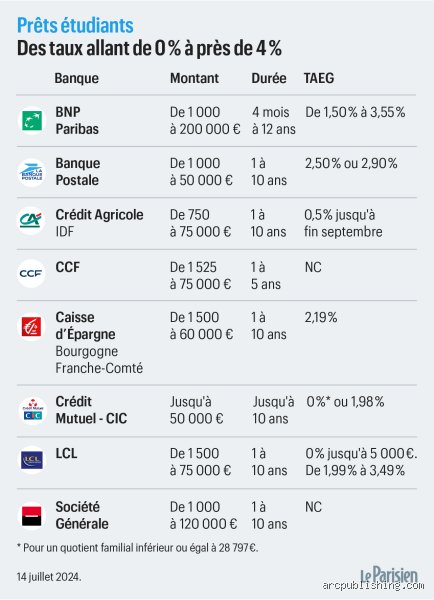
Si l'on compare un prêt étudiant à 1 %, un prêt auto à 4,5 % et un crédit renouvelable à 21 %, la hiérarchie du risque semble évidente. Mais attendez. Un prêt étudiant peut s'avérer catastrophique si le diplôme visé ne débouche pas sur un emploi. On se retrouve avec une dette de 40 000 euros à rembourser sans salaire. À l'inverse, un crédit revolving de 500 euros utilisé pendant 15 jours pour combler un découvert imprévu et remboursé immédiatement ne coûte presque rien. Le prêt présente le risque le plus élevé en fonction de son usage plus que de sa nature technique. C'est une nuance que les algorithmes de scoring des banques commencent seulement à intégrer sérieusement.
La variabilité des taux, cette épée de Damoclès
Une autre variable change la donne : l'indexation des taux. La plupart des crédits à la consommation risqués sont à taux révisable. Cela signifie que si les banques centrales augmentent leurs taux directeurs, votre crédit, déjà cher, devient une charge insupportable. Imaginez votre mensualité bondir de 15 % sans que votre salaire n'ait bougé d'un centime. C'est le scénario catastrophe qui a frappé des milliers de foyers ces deux dernières années. Car, autant le dire clairement, le système bancaire ne vous préviendra pas avec des fleurs quand il s'agira d'ajuster ses marges sur votre dos.
Les mirages du crédit : débusquer les idées reçues sur la dangerosité bancaire
Le problème avec l'analyse du risque, c'est que l'esprit humain adore les raccourcis simplistes. On imagine souvent que le petit montant protège, alors que c'est l'inverse. Le prêt sur gage ou le micro-crédit non encadré détruisent plus de vies que les emprunts immobiliers de plusieurs millions d'euros. Pourquoi ? Parce que la vigilance s'endort quand les sommes paraissent dérisoires.
Le crédit à la consommation est-il forcément l'ennemi numéro un ?
On pointe du doigt le crédit renouvelable comme le diable absolu de la finance personnelle. Mais, à ceci près que la dangerosité ne réside pas dans le produit lui-même, plutôt dans son usage compulsif. Certes, avec des taux d'intérêt frôlant souvent le seuil de l'usure fixé à 21,63 % pour les petits montants en France, la spirale de l'endettement guette. Or, le véritable risque survient quand l'emprunteur utilise ce levier pour combler un déficit structurel de son budget quotidien. Si vous payez vos pâtes avec un crédit à 20 %, la faillite n'est plus une probabilité, c'est une certitude mathématique. Le danger est ici comportemental.
L'illusion de sécurité du prêt entre particuliers
Penser que solliciter sa famille ou ses amis constitue une option "safe" est une erreur monumentale. On oublie trop vite le coût psychologique et social. Un prêt non remboursé à un proche ne finit pas devant un juge, mais il brise des lignées entières. En 2023, on estime que 15 % des litiges familiaux graves trouvent leur source dans des créances non honorées. Sans contrat écrit, sans échéancier clair, vous naviguez à vue dans un brouillard émotionnel toxique. Quel prêt présente le risque le plus élevé ? Celui qui vous fait perdre votre maison ou celui qui vous fait perdre votre frère ? La réponse n'est pas forcément comptable.
Le taux bas, un bouclier contre le défaut de paiement ?
Croire qu'un taux d'intérêt faible rend un prêt inoffensif est un piège grossier. Prenez les prêts à taux variable qui ont fait fureur avant les crises monétaires. Même un point de départ à 1,25 % peut se transformer en cauchemar si les indices de référence explosent de 300 ou 400 points de base. Le risque ici est l'imprévisibilité. On se sent protégé par une mensualité de départ confortable, sauf que le contrat cache des clauses d'indexation complexes. Résultat : le capital restant dû ne diminue plus, et vous payez uniquement des intérêts qui gonflent comme une levure chimique sous l'effet de l'inflation.
La variable cachée du levier financier : ce que les banquiers ne disent jamais
Il existe une zone d'ombre que peu d'experts osent aborder frontalement : le prêt in fine adossé à des actifs volatils. C'est le sport favori des investisseurs qui veulent optimiser leur fiscalité. Vous ne remboursez que les intérêts pendant toute la durée du prêt, et le capital à la toute fin. Mais imaginez un instant que le placement censé rembourser les 500 000 euros empruntés s'effondre de 40 % suite à un krach boursier. C'est la douche froide. Vous vous retrouvez avec une dette intacte et un actif qui a fondu comme neige au soleil. Autant le dire, c'est le risque systémique à l'échelle individuelle.
L'asymétrie d'information, véritable moteur de la ruine
Le risque le plus élevé se niche systématiquement là où la compréhension du contrat par l'emprunteur est la plus faible. Les produits dérivés ou les prêts en devises étrangères illustrent parfaitement ce chaos. (On se souvient des emprunts en francs suisses dont les mensualités ont bondi quand la parité avec l'euro a craqué). Si vous ne pouvez pas expliquer le fonctionnement de votre crédit à un enfant de dix ans, fuyez. La complexité est le terreau fertile de la spoliation bancaire. Le risque financier pur est quantifiable, mais l'ignorance, elle, est un gouffre sans fond que même les meilleures assurances ne comblent jamais.
Foire aux questions sur les dangers de l'emprunt
Quel est le taux de défaut moyen sur les crédits les plus risqués ?
Les statistiques de la Banque de France indiquent que les dossiers de surendettement concernent dans 74 % des cas des foyers ayant contracté au moins un crédit renouvelable. Ce type de produit affiche des taux de sinistralité bien plus élevés que le crédit immobilier classique, où le taux de défaut oscille généralement autour de 1,1 % à 1,5 % en période de stabilité économique. La volatilité des revenus, combinée à des taux d'intérêt dépassant les 18 %, crée un cocktail explosif pour les ménages les plus fragiles. Reste que la concentration des dettes sur des petits montants multipliés par dix est le scénario catastrophe le plus fréquent observé dans les commissions de surendettement.
Le prêt à taux variable est-il plus dangereux que le crédit revolving ?
La dangerosité dépend de l'échelle de l'engagement financier. Si le crédit revolving peut détruire votre quotidien par une accumulation de petites traites, le prêt à taux variable non capé peut littéralement vous déposséder de votre patrimoine immobilier en quelques mois. Dans le premier cas, on parle d'asphyxie lente, tandis que dans le second, il s'agit d'une décapitation financière brutale. Mais le crédit revolving gagne souvent le prix du risque le plus élevé à cause de son accessibilité déconcertante. On vous le propose en trois clics lors d'un achat impulsif, alors qu'un prêt immobilier impose des mois de réflexion et d'analyses de risques poussées.
Peut-on sortir d'un crédit considéré comme trop risqué avant la catastrophe ?
Le rachat de crédit ou la renégociation restent les bouées de sauvetage les plus efficaces pour éviter le naufrage total. Il est possible de regrouper plusieurs lignes de dettes à taux élevés pour les transformer en une mensualité unique, souvent plus longue mais avec un taux d'intérêt global divisé par deux ou trois. Car attendre le premier incident de paiement est la pire stratégie possible, puisque vous serez alors fiché au FICP, ce qui bloque toute manoeuvre bancaire ultérieure. Une réaction précoce permet d'économiser parfois jusqu'à 30 % sur le coût total de l'endettement. Bref, la vigilance doit être constante dès que le ratio d'endettement franchit la barre symbolique des 35 % de vos revenus nets.
Verdict : Quel prêt présente le risque le plus élevé au bout du compte ?
Choisir le pire des crédits revient à désigner la lame la plus tranchante dans une pièce sombre. Cependant, le crédit renouvelable non affecté reste le champion incontesté de la toxicité financière pour le particulier moyen. Il combine une absence totale de barrière à l'entrée, des taux frôlant l'indécence et une psychologie de consommation addictive qui occulte la réalité de la dette. Est-ce qu'on doit blâmer les banques ou le manque d'éducation financière ? Les deux partagent le gâteau, mais c'est toujours l'emprunteur qui finit par payer l'addition salée. La vraie menace ne vient pas du montant emprunté, mais de la récurrence de l'usage qui transforme un outil de dépannage en une béquille permanente et onéreuse. On ne joue pas avec le feu sans s'attendre à des brûlures, surtout quand le combustible coûte 20 % par an. Tranchons donc : le risque ultime réside dans le prêt que l'on contracte pour consommer ce que l'on ne peut pas s'offrir, car il n'offre aucun retour sur investissement, seulement des regrets comptables.