La sécurité absolue : ce que cache réellement le terme sans risque
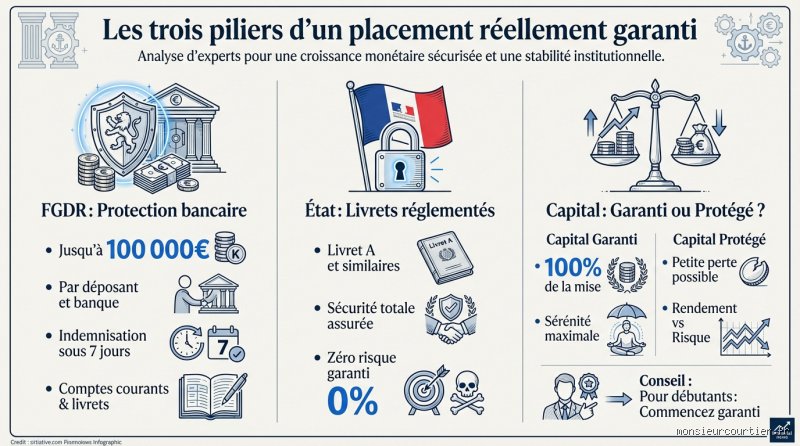
Quand on parle de placement sans risque dans le jargon bancaire français, on évoque avant tout la garantie en capital. C'est rassurant. On place 1 000 euros, on est certain de récupérer 1 000 euros, augmentés des intérêts, quoi qu'il arrive sur les marchés financiers ou dans l'économie mondiale. Or, cette certitude repose sur un pilier souvent méconnu du grand public : le Fonds de Garantie des Dépôts et de Résolution (FGDR). Ce mécanisme assure vos avoirs jusqu'à 100 000 euros par personne et par établissement. Si votre banque fait faillite demain matin, l'État, via cet organisme, vous indemnise dans un délai de sept jours ouvrés.
Le rôle protecteur du Fonds de Garantie des Dépôts
Il faut bien comprendre que cette limite de 100 000 euros englobe vos comptes courants, vos livrets d'épargne non réglementés et vos comptes à terme. À ceci près que les livrets réglementés par l'État, comme le Livret A, le LDDS et le LEP, bénéficient d'une garantie supplémentaire et distincte, directement assurée par l'État français. C'est le niveau de sécurité ultime. On n'est jamais trop prudent, et je reste convaincu que ventiler ses avoirs entre plusieurs banques au-delà de ce seuil critique est une stratégie de bon sens, même si le risque systémique en France reste théorique.
Pourquoi le risque zéro est une illusion comptable
Le problème, c'est que l'on oublie trop souvent l'inflation. Imaginez. Votre argent dort sur un support à 3 % alors que les prix augmentent de 4 %. Mathématiquement, vous perdez du pouvoir d'achat. Votre capital est garanti en valeur nominale, mais sa valeur réelle fond comme neige au soleil. C'est là où ça coince pour beaucoup d'épargnants qui se croient à l'abri. Le véritable risque n'est pas la perte du capital, mais son érosion silencieuse. D'où l'importance de courir après chaque demi-point de rendement, même sur des produits dits sécurisés.
Le Livret A et le LDDS : les piliers de l'épargne de précaution
Incontournables. Il n'y a pas d'autre mot. Le Livret A et son petit frère, le Livret de Développement Durable et Solidaire (LDDS), constituent la base de toute pyramide financière saine. Avec un taux gelé à 3 % jusqu'en janvier 2025, ils offrent une rémunération honnête, surtout parce qu'elle est totalement nette d'impôts et de prélèvements sociaux. Ce que vous voyez sur votre relevé est ce qui finit réellement dans votre poche. Pas de mauvaise surprise au moment de la déclaration de revenus.
Un taux de 3 % qui joue les prolongations
Le maintien de ce taux à 3 % est une décision politique autant qu'économique. Normalement, la formule de calcul, basée sur l'inflation et les taux interbancaires, aurait dû le propulser plus haut. Mais le gouvernement a choisi la stabilité. Résultat : on sait où on va. Le plafond du Livret A est fixé à 22 950 euros, tandis que celui du LDDS s'arrête à 12 000 euros. À eux deux, ils permettent de loger près de 35 000 euros sans le moindre frottement fiscal. C'est une aubaine pour l'épargne de court terme, celle qui doit rester disponible pour changer une chaudière ou payer les vacances.
Le plafond de 22 950 euros : une limite à géométrie variable
On n'y pense pas assez, mais ce plafond ne concerne que les versements. Une fois la limite atteinte, les intérêts continuent de s'accumuler et peuvent faire grimper le solde bien au-delà. J'ai déjà vu des livrets anciens dépasser les 30 000 euros grâce à la capitalisation. C'est la magie des intérêts composés, même à petit taux. Soit dit en passant, il est inutile de chercher à ouvrir deux Livrets A dans deux banques différentes ; le fisc fait désormais des contrôles systématiques et la sanction tombe vite.
La règle des quinzaines ou l'art de ne pas perdre de l'argent
C'est une spécificité française qui agace. Les intérêts sont calculés le 1er et le 16 de chaque mois. Si vous déposez de l'argent le 2 du mois, il ne commence à produire des intérêts que le 16. À l'inverse, si vous retirez le 14, les intérêts de la quinzaine en cours sont perdus. C'est un peu archaïque, je vous l'accorde. Mais pour optimiser son placement, il faut impérativement verser avant le 31 ou le 15, et retirer après le 1er ou le 16. Ce petit jeu peut paraître dérisoire, sauf que sur de grosses sommes, la différence est réelle à la fin de l'année.
Le Livret d'Épargne Populaire (LEP) : le champion injustement délaissé
C'est le placement roi. Point final. Avec un taux à 5 %, il écrase toute la concurrence bancaire sans risque. Le hic ? Tout le monde n'y a pas droit. Il est réservé aux contribuables dont le revenu fiscal de référence ne dépasse pas un certain seuil (environ 22 419 euros pour une part fiscale). Pourtant, des millions de Français éligibles n'en ont toujours pas ouvert. C'est une erreur monumentale. On est loin du compte en termes de souscription par rapport au potentiel réel du marché.
Le plafond du LEP a été relevé à 10 000 euros récemment. Pour un couple éligible, cela représente 20 000 euros placés à 5 %, soit 1 000 euros d'intérêts nets par an. Comparez cela aux livrets classiques des banques qui tournent souvent autour de 0,5 % brut. Il n'y a pas photo. Si vous remplissez les conditions, votre première action doit être de saturer votre LEP avant même de regarder votre Livret A. C'est mathématique.
Les comptes à terme (CAT) : le retour en grâce du blocage
Après des années de vaches maigres, les comptes à terme reviennent sur le devant de la scène. Le principe est simple : vous prêtez de l'argent à la banque pour une durée déterminée (6 mois, 1 an, 2 ans) et elle vous rémunère en conséquence avec un taux fixe connu à l'avance. Plus vous bloquez longtemps, plus le taux est censé être élevé. Actuellement, on trouve des offres entre 3 % et 3,80 % brut. Mais attention, le mot "brut" est ici fondamental.
Le calcul du rendement réel après Flat Tax
Contrairement aux livrets réglementés, les intérêts des comptes à terme sont soumis au Prélèvement Forfaitaire Unique (PFU) de 30 %. Si votre banque vous propose du 3,50 %, il ne vous restera en réalité que 2,45 % net dans la poche après passage du fisc. Est-ce rentable face à un Livret A à 3 % net ? Non. Le compte à terme ne devient intéressant que si vous avez déjà saturé vos livrets défiscalisés ou si vous parvenez à dénicher un taux brut supérieur à 4,30 %, ce qui devient rare pour du court terme sans risque. Reste que pour des montants très importants, dépassant les plafonds des livrets, c'est une alternative sérieuse.
Flexibilité contre rendement : le piège des pénalités
La liberté a un prix. Si vous avez besoin de votre argent avant l'échéance prévue sur un compte à terme, la banque vous appliquera des pénalités. Souvent, cela se traduit par une baisse drastique du taux d'intérêt, voire une absence totale de rémunération. Certains contrats prévoient même un préavis de 31 jours pour récupérer les fonds. Bref, n'y placez que de l'argent dont vous êtes certain de ne pas avoir besoin. Je trouve personnellement que bloquer ses fonds pour un gain marginal par rapport au Livret A est un calcul risqué dans un environnement économique incertain.
Le fonds en euros de l'assurance-vie : le vieux lion se réveille
L'assurance-vie n'est pas qu'un outil de transmission, c'est aussi un support d'épargne sécurisé grâce au fonds en euros. Ici, l'assureur garantit votre capital et les intérêts acquis chaque année sont définitivement verrouillés grâce à l'effet cliquet. Après une décennie de baisse continue, les rendements remontent. Pour 2023 et 2024, les meilleurs fonds affichent entre 2,50 % et 4 %, boostés par la hausse des taux obligataires et les réserves distribuées par les compagnies pour attirer les clients.
La fiscalité complexe de l'enveloppe assurance-vie
Là, on entre dans la zone grise de la complexité. L'argent sur une assurance-vie est disponible (on parle de rachat), mais la fiscalité est dégressive avec le temps. Le plein potentiel est atteint après 8 ans de détention, avec un abattement annuel de 4 600 euros sur les gains pour une personne seule. Mais n'oubliez pas les prélèvements sociaux de 17,2 % qui sont prélevés chaque année sur les intérêts du fonds en euros. Au final, un fonds en euros qui affiche 3 % brut de frais de gestion se transforme souvent en un petit 2,50 % net de prélèvements. C'est moins sexy qu'un Livret A, mais il n'y a pas de plafond de versement.
Les frais de gestion : l'ennemi invisible
C'est le point sur lequel je suis le plus intransigeant. Dans une assurance-vie, vous payez des frais de gestion annuels sur votre encours, qu'il pleuve ou qu'il vente. Si ces frais sont de 1 % et que le fonds rapporte 2,50 %, vous perdez une part énorme de votre performance. Pire, certains contrats facturent encore des frais sur les versements. Honnêtement, c'est une pratique d'un autre âge. Fuyez les contrats qui vous ponctionnent dès l'entrée et privilégiez les courtiers en ligne qui affichent 0 % de frais de versement.
Les bonus de rendement : une carotte à double tranchant
Pour gonfler les chiffres, beaucoup d'assureurs proposent des bonus de rendement (par exemple +1,50 %) à condition de placer une partie de votre capital sur des unités de compte (UC). Sauf que les UC, ce sont des actions ou de l'immobilier, et là, le risque de perte en capital est bien réel. On sort du cadre du placement sans risque. Ne vous laissez pas aveugler par un taux promotionnel si cela vous oblige à mettre 30 % de votre épargne en danger. Le jeu n'en vaut la chandelle que si vous avez une vision de long terme et une appétence au risque assumée.
Comparatif : quel support pour quel profil ?
Choisir le meilleur placement demande de regarder la vérité en face : quel est votre besoin réel de liquidité ? Si vous avez 5 000 euros de côté, ne cherchez pas midi à quatorze heures : le Livret A est votre meilleur ami. Si vous avez 50 000 euros, la donne change. Il faut alors empiler les couches comme un mille-feuille financier.
Le compte sur livret bancaire classique (souvent appelé "super livret" par les services marketing) est la solution de repli quand tout le reste est plein. Les banques proposent parfois des taux boostés à 4 % pendant 3 ou 4 mois. C'est excellent pour un coup d'éclat éphémère, mais une fois la période de promotion passée, le taux retombe souvent à 0,5 %. C'est fastidieux, car cela demande de transférer son argent régulièrement pour chasser les primes. Pour certains, c'est un sport national ; pour d'autres, une perte de temps phénoménale.
Les erreurs classiques de l'épargnant trop prudent
La première erreur, c'est l'immobilisme. Garder 20 000 euros sur son compte courant qui rapporte 0 % alors que le Livret A est à 3 %, c'est donner 600 euros par an à sa banque. C'est un cadeau généreux, mais sans doute pas celui que vous vouliez faire. Une autre erreur consiste à croire que l'or ou les crypto-monnaies sont des placements sans risque sous prétexte qu'ils sont "tangibles" ou "décentralisés". C'est faux. Leur valeur peut diviser par deux en quelques semaines. Un placement sans risque se définit par la stabilité de son capital, pas par son potentiel de gain fantastique.
Enfin, négliger le Plan d'Épargne Logement (PEL) est fréquent. Certes, les nouveaux PEL sont bloqués à 2,25 % brut et l'argent est indisponible pendant 4 ans sous peine de clôture. Mais pour ceux qui ont ouvert un PEL avant 2015, les taux peuvent atteindre 2,50 % ou plus, avec une prime d'État. Avant de fermer un vieux contrat, vérifiez bien les conditions. Parfois, on dort sur une petite mine d'or sans le savoir.
Questions fréquentes sur les placements sécurisés
Puis-je perdre de l'argent sur un Livret A ?
Non, jamais en valeur nominale. Votre capital est garanti par l'État. La seule façon de "perdre" de l'argent est de considérer l'inflation : si les prix augmentent plus vite que les intérêts, votre pouvoir d'achat diminue, mais votre solde bancaire, lui, ne baissera jamais.
Quelle est la différence entre taux brut et taux net ?
C'est la question qui fâche. Le taux net est ce qui vous reste après les impôts et les prélèvements sociaux. Pour le Livret A, le LEP et le LDDS, le brut est égal au net. Pour tous les autres (comptes à terme, livrets bancaires, assurance-vie), il faut retirer 30 % (la Flat Tax) pour connaître le rendement réel. C'est une distinction vitale pour comparer efficacement deux produits.
Est-il risqué de placer tout son argent dans la même banque ?
En dessous de 100 000 euros, le risque est quasi nul grâce à la garantie du FGDR. Au-delà, la prudence élémentaire suggère de diviser ses avoirs entre deux ou trois établissements. Cela permet aussi de tester différents services clients, car, soyons honnêtes, la qualité de conseil varie énormément d'une enseigne à l'autre.
Le livret d'épargne pour enfant est-il intéressant ?
Le Livret Jeune, réservé aux 12-25 ans, est souvent excellent. Son taux est librement fixé par les banques mais ne peut être inférieur à celui du Livret A. Beaucoup d'établissements le proposent à 4 % ou plus. Le plafond est bas (1 600 euros), mais pour un premier pas dans l'épargne, c'est un outil pédagogique et rentable imbattable.
Verdict : la stratégie gagnante en 2024
Si je devais trancher, le meilleur placement bancaire sans risque n'est pas un produit unique, mais une combinaison intelligente. Le vainqueur par K.O. reste le LEP pour ceux qui y sont éligibles. Pour les autres, la hiérarchie est claire : remplissez d'abord votre Livret A et votre LDDS jusqu'à la garde. Ce sont les seuls à vous offrir 3 % sans aucune fiscalité et une disponibilité de chaque instant.
Une fois ces plafonds atteints, le choix devient plus subtil. Si vous n'avez pas besoin de votre argent avant deux ans, un compte à terme bien négocié ou un fonds en euros performant peut faire l'affaire, à condition de surveiller les frais comme le lait sur le feu. Mais n'oubliez jamais : dans le monde de la finance, la sécurité a un coût. Chercher le placement parfait sans risque, c'est avant tout chercher à protéger ce que l'on a déjà construit, plutôt que de courir après une fortune hypothétique. Restez pragmatique, surveillez l'inflation, et ne laissez jamais vos liquidités dormir inutilement sur un compte courant qui ne profite qu'à votre banquier.