La réalité brutale de la fiscalité française : là où ça coince pour votre épargne
On ne va pas se mentir, la France n'est pas exactement un paradis pour ceux qui veulent faire fructifier leur capital sans passer par la case contribution publique. Le principe de base, c'est la Flat Tax. Ce prélèvement forfaitaire unique de 30 % frappe presque tout ce qui bouge financièrement parlant depuis 2018. Sauf que, et c'est là que le jeu devient intéressant, l'État a laissé des portes ouvertes pour orienter l'épargne des Français vers des secteurs qu'il juge prioritaires comme le logement social ou l'économie réelle. Or, beaucoup de gens confondent encore exonération d'impôt sur le revenu et exonération de prélèvements sociaux (les fameux 17,2 %). Autant le dire clairement : le zéro impôt total est une denrée rare, mais elle existe si l'on sait où chercher.
Le mythe du rendement net et la confusion des genres
Reste que le plus gros obstacle à une bonne stratégie, c'est l'ignorance des mécanismes de frottement fiscal. On s'extasie sur un rendement brut de 4 %, mais une fois que l'administration est passée par là, il ne reste parfois que des miettes, soit à peine 2,8 % net. C'est dérisoire. À mon avis, la quête du "sans impôt" ne doit pas être une obsession qui vous fait oublier le rendement global. Pourquoi ? Car un placement taxé à 30 % qui rapporte 8 % sera toujours plus lucratif qu'un livret défiscalisé bloqué à 3 %. Le truc c'est que la psychologie humaine déteste perdre une partie de son gain au profit de l'État, même si le reste est conséquent. On est loin du compte si l'on ne raisonne qu'en termes de "net dans la poche".
Les piliers historiques pour placer son argent sans payer d'impôts en toute sécurité
Le Livret A reste indétrônable dans le cœur des Français, malgré un plafond qui ressemble plus à un petit muret qu'à une véritable muraille de Chine. Avec une limite fixée à 22 950 euros, il ne permet pas de bâtir un empire, mais il offre cette rareté absolue : une exonération totale, CSG et CRDS comprises. Résultat : chaque centime d'intérêt produit est disponible immédiatement et intégralement. C'est l'outil de base. Mais on n'y pense pas assez, son jumeau, le Livret de Développement Durable et Solidaire (LDDS), propose exactement les mêmes avantages fiscaux pour un plafond supplémentaire de 12 000 euros. À eux deux, ils forment un socle de près de 35 000 euros totalement hors radar fiscal.
Le Livret d'Épargne Populaire : le champion caché des revenus modestes
Mais là où le système devient vraiment généreux, c'est avec le LEP. Si votre revenu fiscal de référence ne dépasse pas certains seuils (environ 22 419 euros pour une part), c'est le placement ultime. Imaginez un instant : un taux souvent deux fois supérieur à celui du Livret A, une garantie de l'État, et zéro centime reversé aux impôts. C'est presque trop beau pour être vrai, sauf que c'est limité par un plafond de 10 000 euros. On est ici sur une niche sociale autant que fiscale. Pourtant, des millions de Français éligibles n'en ont pas ouvert, laissant des centaines d'euros s'évaporer chaque année dans l'inflation. C'est un gâchis monumental qui profite uniquement aux banques qui gardent ces fonds sur des comptes non rémunérés.
L'épargne logement, entre nostalgie et calcul froid
Le Plan Épargne Logement (PEL) a bien changé. Pour les plans ouverts depuis 2018, la fête est finie concernant l'impôt dès la première année. Cependant, pour ceux qui détiennent de vieux plans, la fiscalité est une tout autre paire de manches. On touche ici aux limites de la stratégie "sans impôts". Les intérêts des PEL de plus de 12 ans sont soumis à l'impôt sur le revenu, ce qui casse la dynamique de capitalisation. Bref, le PEL n'est plus l'outil de défiscalisation qu'il était, à ceci près qu'il permet de bloquer un taux d'emprunt pour l'avenir, une option qui reprend du sens dans un contexte de taux volatils.
Le Plan d'Épargne en Actions : le paradis fiscal à portée de main après cinq ans
Si vous cherchez à placer son argent sans payer d'impôts sur des montants plus sérieux, le PEA est l'arme absolue. Le principe est simple, mais redoutable : vous investissez dans des actions européennes (ou des ETF), et si vous ne sortez pas l'argent avant cinq ans, le gain est totalement exonéré d'impôt sur le revenu. Attention toutefois, les prélèvements sociaux de 17,2 % restent dus. C'est là que la nuance est de taille. Mais par rapport à un compte-titres classique, l'économie est substantielle. Le plafond de 150 000 euros permet de voir venir et de construire une véritable stratégie de croissance à long terme.
La puissance des intérêts composés sans le frein fiscal
D'où vient l'intérêt majeur du PEA ? De la possibilité d'arbitrer. Vous pouvez vendre une ligne d'actions avec une plus-value de 20 % et réinvestir immédiatement la totalité de la somme dans une autre entreprise sans que le fisc ne prélève sa dîme au passage. Tant que l'argent reste dans l'enveloppe, il est protégé. Cette absence de frottement fiscal annuel permet aux intérêts composés de fonctionner à plein régime. C'est une différence colossale sur vingt ans (imaginez la courbe de progression sans le décrochage annuel des 30 % de Flat Tax). Honnêtement, c'est flou pour beaucoup d'épargnants qui craignent la bourse, mais c'est l'un des rares endroits où l'État vous laisse tranquille si vous êtes patient.
L'Assurance Vie et ses abattements : une défiscalisation partielle mais puissante
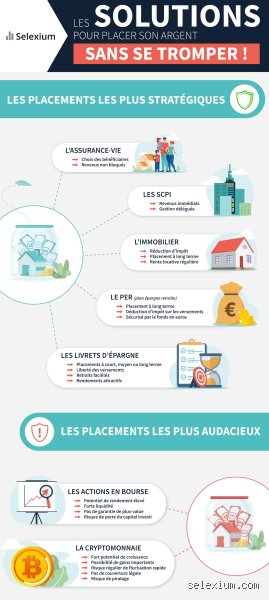
L'assurance vie n'est pas techniquement une zone de "zéro impôt" permanent, mais elle s'en rapproche après huit ans de détention. On entre ici dans la subtilité des abattements annuels. Vous pouvez retirer des gains chaque année sans payer d'impôt sur le revenu à hauteur de 4 600 euros pour une personne seule (ou 9 200 euros pour un couple). C'est une machine à générer des revenus complémentaires défiscalisés. Sauf que, là encore, les prélèvements sociaux ne vous rateront pas. Mais combiné à un fonds en euros sécurisé ou à des unités de compte plus dynamiques, l'avantage est indéniable pour celui qui anticipe sa retraite.
Le choix des supports pour éviter les mauvaises surprises
Mais attention, toutes les assurances vie ne se valent pas. Entre les frais de gestion qui peuvent atteindre 1 % par an et les frais d'entrée qui devraient être interdits par la loi tant ils sont abusifs, le gain fiscal peut être totalement annulé par la gourmandise de l'assureur. Pour que l'opération soit rentable, il faut viser les contrats "en ligne" sans frais d'entrée. Car, au fond, payer des frais à une banque ou des impôts à l'État, le résultat pour votre portefeuille est le même : une perte de substance. On voit souvent des épargnants se focaliser sur l'impôt alors que les frais de leur conseiller bancaire leur coûtent trois fois plus cher sur le long terme. C'est une ironie légère du système : on fuit le percepteur pour se jeter dans les bras d'un courtier gourmand.
Les pièges grossiers où s'embourbe votre stratégie d'optimisation fiscale
Le problème avec la quête du zéro impôt, c'est qu'elle rend souvent aveugle aux frais cachés qui grignotent la rentabilité réelle. Beaucoup d'épargnants se précipitent sur des dispositifs de défiscalisation immobilière sans vérifier la cohérence du prix d'achat par rapport au marché local. Acheter un bien surévalué de 20% pour économiser quelques milliers d'euros de ponction fiscale est un calcul mathématiquement suicidaire. Le fisc ne vous rendra jamais ce que le promoteur vous a déjà surfacturé à l'entrée.
L'illusion du compte courant et du coffre-fort
Croire que laisser dormir des dizaines de milliers d'euros sur un compte de dépôt constitue une stratégie sans impôts est une erreur de débutant. Certes, l'administration fiscale ne prélève rien sur un solde stagnant, sauf que l'inflation, elle, ne prend pas de vacances. Avec une hausse des prix oscillant autour de 2,5% ou 3% par an, votre pouvoir d'achat s'évapore littéralement. Résultat : vous ne payez pas d'impôts, mais vous vous appauvrissez mécaniquement chaque matin en ouvrant vos volets. C'est la taxe invisible la plus violente qui soit. (Il fallait bien que quelqu'un vous le dise).
La confusion entre exonération et simple report
Le Plan d'Épargne Retraite (PER) est souvent vendu comme le remède miracle, or c'est un miroir aux alouettes pour ceux qui ne lisent pas les petites lignes. La déduction à l'entrée est un cadeau immédiat, mais la sortie est fiscalisée au barème de l'impôt sur le revenu. Autant le dire tout de suite, si votre tranche marginale d'imposition ne baisse pas radicalement à la retraite, l'opération est blanche. On ne supprime pas l'impôt, on se contente de lui donner rendez-vous dans vingt ans. Mais qui peut prédire le taux de la CSG en 2045 ? Personne.
La stratégie du démembrement de propriété ou l'art d'effacer le revenu
Il existe un angle mort dans l'esprit de l'investisseur lambda : l'acquisition de la nue-propriété de parts de SCPI ou de biens immobiliers. En renonçant à l'usufruit pendant une période définie, généralement entre 10 et 15 ans, vous achetez un actif avec une décote pouvant atteindre 40% de sa valeur totale. Puisqu'aucun loyer ne tombe dans votre poche durant cette phase, votre base imposable reste désespérément plate. C'est l'arme absolue pour celui qui n'a pas besoin de revenus immédiats mais veut construire un capital massif sans engraisser le Trésor Public.