On ne va pas se mentir, voir une ligne de débit importante chaque mois sur son compte pendant vingt ou vingt-cinq ans, c'est usant moralement. On a cette sensation désagréable que l'appartement ou la maison appartient plus à la banque qu'à soi-même, et c'est précisément ce sentiment qui pousse de nombreux emprunteurs à chercher une porte de sortie accélérée. Mais attention, vouloir aller trop vite peut parfois s'avérer contre-productif si l'on ne prend pas en compte l'inflation ou le rendement de son épargne actuelle. Entrons dans le vif du sujet.
L'impact invisible mais dévastateur des intérêts sur votre budget
Le truc c'est que la plupart des gens regardent uniquement leur mensualité sans jamais ouvrir leur tableau d'amortissement, ce document un peu barbare que la banque vous remet à la signature. Or, c'est là que se cache la vérité. En début de prêt, vous ne remboursez quasiment que de l'intérêt. Sur une échéance de 1 000 euros, il n'est pas rare que 600 euros partent directement dans la poche de la banque les premières années, ne laissant que 400 euros pour réellement diminuer votre dette. C'est le principe de l'amortissement dégressif. Plus vous attendez pour agir, moins l'opération est rentable car vous avez déjà payé le plus gros des "loyers" de l'argent à votre créancier.
Reste que chaque euro remboursé par anticipation aujourd'hui est un euro qui ne produira plus d'intérêts demain. Imaginez un prêt de 200 000 euros sur 20 ans à un taux de 4 %. Si vous parvenez à réduire la durée de seulement 3 ans, vous économisez potentiellement plus de 15 000 euros. C'est le prix d'une voiture compacte ou de belles rénovations, simplement en changeant de rythme. Je reste convaincu que la passivité est le meilleur allié des banques, et que reprendre le contrôle sur son calendrier de paiement est l'investissement le plus sûr qui soit, bien loin devant les livrets d'épargne classiques qui plafonnent péniblement.
Le remboursement anticipé partiel : une arme redoutable mais très encadrée
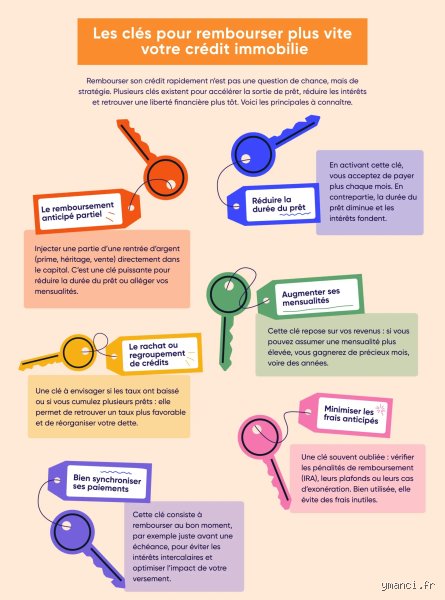
Le remboursement anticipé, c'est le fait d'apporter une somme d'argent (un héritage, une prime de fin d'année, la vente d'un véhicule) pour faire baisser le capital restant dû d'un coup sec. C'est radical. Mais la loi encadre strictement cette pratique pour protéger les bénéfices des banques, qui n'aiment pas trop voir leurs clients s'échapper plus tôt que prévu. Sauf mention contraire dans votre contrat, la banque est en droit de vous réclamer des indemnités de remboursement anticipé, les fameuses IRA.
Comprendre le calcul des indemnités de remboursement anticipé (IRA)
Là où ça coince souvent, c'est sur le montant de ces frais. La règle est claire : l'indemnité ne peut pas dépasser la valeur de six mois d'intérêts sur le capital remboursé au taux moyen du prêt, ni 3 % du capital restant dû avant le remboursement. On prendra toujours le montant le plus faible des deux. Pour un remboursement de 10 000 euros sur un prêt à 4 %, six mois d'intérêts représentent environ 200 euros. C'est une somme non négligeable, mais dérisoire face aux économies d'intérêts que vous allez réaliser sur les dix prochaines années. Il faut donc sortir sa calculatrice, ou mieux, demander une simulation précise à son conseiller.
Le cas particulier des prêts conclus après 1999
Il existe des situations où vous pouvez être totalement exonéré de ces frais. Si le remboursement est motivé par la vente du bien suite à un changement du lieu de travail, par le décès d'un des conjoints ou par la cessation forcée de l'activité professionnelle, la banque ne peut rien vous réclamer. Vérifiez systématiquement votre offre de prêt car certains contrats négociés avec soin prévoient une exonération totale des IRA après 5 ou 7 ans de détention, hors rachat par la concurrence. C'est un détail qui change la donne au moment de faire les comptes.
Choisir entre réduction de la durée ou baisse de la mensualité
C'est le dilemme classique. Quand vous injectez du cash, la banque vous propose deux options : soit vous gardez la même mensualité et vous finissez votre crédit plus tôt, soit vous gardez la même date de fin mais vous payez moins chaque mois. Soyons clairs : si votre objectif est de payer le moins cher possible au final, il faut absolument réduire la durée. Maintenir une mensualité élevée permet d'écraser le capital beaucoup plus vite. À l'inverse, baisser la mensualité redonne de l'oxygène à votre budget mensuel, mais le gain sur le coût total du crédit sera bien plus faible. C'est une question de priorité entre confort immédiat et richesse future.
La modulation des échéances : la flexibilité souvent oubliée
On n'y pense pas assez, mais la plupart des contrats de prêt immobilier modernes incluent une clause de modulation. Cela vous permet d'augmenter vos mensualités de 10 %, 20 % ou parfois même 30 % chaque année, sans frais et sans passer par un avenant complexe. C'est une méthode extrêmement souple. Si vous obtenez une augmentation de salaire de 200 euros nets, pourquoi ne pas les basculer directement dans votre crédit ? Comme l'argent ne transite pas par votre compte de dépense courante, vous ne sentez pas la privation, mais l'effet sur la durée du prêt est spectaculaire. Une hausse de 10 % de la mensualité peut facilement gommer deux ans de crédit sur un prêt long.
Mais attention, il y a souvent un plafond. La banque refuse généralement que la durée totale du prêt soit réduite de plus de cinq ans par ce biais, ou impose un délai de carence de 12 à 24 mois après la signature avant la première modulation. L'avantage majeur reste la réversibilité. Si vous avez un coup dur, vous pouvez généralement revenir à la mensualité initiale, voire la baisser, à condition de respecter les ratios d'endettement. C'est une sécurité que le remboursement anticipé définitif n'offre pas. Une fois que l'argent est versé à la banque, il est "mort" pour votre épargne de précaution.
Renégocier son taux ou opter pour le rachat de crédit
Parfois, le problème n'est pas votre capacité de remboursement, mais le contrat lui-même. Si vous avez emprunté à une période où les taux étaient à 4,5 % et que le marché est redescendu à 3 %, il y a une fenêtre de tir. On est loin du compte si l'on se contente de payer sagement ses mensualités d'origine. Renégocier avec sa propre banque est la solution la plus simple, mais les établissements font souvent la sourde oreille car ils n'ont aucun intérêt à gagner moins d'argent avec vous. C'est là qu'intervient le rachat de crédit par une banque concurrente.
Les critères pour que l'opération soit rentable
Pour que le rachat soit une bonne idée, il faut généralement respecter trois conditions : un écart de taux d'au moins 0,70 à 1 point, être dans la première moitié de son remboursement (quand on paie encore beaucoup d'intérêts), et avoir un capital restant dû supérieur à 75 000 euros. Pourquoi ? Car changer de banque coûte cher. Entre les frais de dossier, les nouvelles garanties (hypothèque ou caution) et les IRA à verser à l'ancienne banque, la facture peut vite grimper à 3 000 ou 5 000 euros. Il faut donc que l'économie générée par le nouveau taux soit largement supérieure à ces frais de transfert. Le calcul du point mort est ici indispensable pour savoir après combien de mois l'opération devient bénéficiaire.
L'assurance emprunteur : le levier de gain immédiat
Depuis la loi Lemoine, vous pouvez changer d'assurance de prêt à tout moment. C'est un point que les gens négligent, pourtant c'est souvent là que se cachent les plus grosses économies sans effort. En passant d'un contrat de groupe bancaire à une assurance déléguée, on peut diviser sa prime par deux. Cet argent économisé chaque mois ne doit pas être dépensé en loisirs si vous voulez rembourser plus vite. Réinjectez-le immédiatement dans une augmentation de votre mensualité de crédit. C'est un cercle vertueux : vous payez moins d'assurance, donc vous remboursez plus de capital, donc vous finissez plus tôt. C'est mathématique et imparable.
La psychologie de la dette : méthodes Snowball vs Avalanche
Si vous avez plusieurs crédits (immobilier, voiture, travaux, revolving), la stratégie devient plus subtile. On entend souvent parler de deux écoles. La méthode de l'avalanche consiste à rembourser en priorité le prêt qui a le taux d'intérêt le plus élevé. C'est la plus logique financièrement. Cependant, la méthode de la boule de neige (Snowball), popularisée par certains gourous de la finance personnelle, suggère de solder d'abord le plus petit prêt, quel que soit son taux. Pourquoi ? Pour le boost psychologique. Voir une ligne de dette disparaître totalement donne une énergie incroyable pour s'attaquer à la suivante. Bref, choisissez la méthode qui vous évitera de lâcher en cours de route.
Personnellement, je trouve que la méthode de l'avalanche est la seule qui tienne la route si l'on veut vraiment optimiser son patrimoine. Payer 15 % d'intérêt sur un crédit renouvelable tout en essayant de rembourser un prêt immo à 2 %, c'est une hérésie financière totale. On commence par éteindre l'incendie le plus gourmand en cash. Une fois que le petit crédit est mort, on ne change pas son train de vie : on utilise l'intégralité de la mensualité libérée pour l'injecter dans le crédit suivant. C'est ainsi que l'on crée un effet d'accélération exponentiel.
Les 3 erreurs classiques à éviter absolument
Vouloir se débarrasser de ses dettes est une noble intention, mais le faire à l'aveugle peut coûter cher. Voici où le bât blesse généralement pour les emprunteurs trop enthousiastes.
Vider totalement son épargne de précaution
C'est l'erreur fatale. On a 20 000 euros de côté, on en utilise 19 000 pour rembourser le prêt, et trois mois plus tard, la chaudière lâche ou la voiture rend l'âme. Résultat : on doit contracter un crédit à la consommation à 6 % pour financer l'urgence, alors qu'on vient de rembourser un prêt immo à 1,5 %. C'est un non-sens absolu. Gardez toujours l'équivalent de 6 mois de dépenses courantes sur un livret disponible avant de songer au moindre remboursement anticipé. La tranquillité d'esprit n'a pas de prix, et elle coûte bien moins cher qu'un crédit revolving pris dans l'urgence.
Rembourser un prêt à taux très bas en période d'inflation
C'est un paradoxe que beaucoup ont du mal à intégrer. Si vous avez la chance d'avoir un vieux prêt à 1 % et que l'inflation galope à 4 ou 5 %, votre dette fond toute seule en valeur réelle. Dans ce contexte, rembourser plus vite est une erreur. Votre argent placé sur un compte à terme ou même sur un Livret A à 3 % vous rapporte plus que ce que le crédit ne vous coûte. Autant dire que dans ce cas précis, la banque vous "donne" de l'argent. L'arbitrage financier doit primer sur l'émotionnel. Si le coût de votre crédit est inférieur au rendement net de votre épargne, ne remboursez rien par anticipation. Placez l'argent.
Oublier l'impact fiscal pour les investisseurs
Si vous remboursez un prêt sur un investissement locatif, vous réduisez le montant des intérêts déductibles de vos revenus fonciers. Autrement dit, vous allez payer plus d'impôts. Pour un particulier dans une tranche marginale d'imposition élevée (30 % ou plus), l'économie d'intérêt peut être en grande partie annulée par la hausse de la pression fiscale. Dans le locatif, on a souvent intérêt à garder sa dette le plus longtemps possible pour maximiser l'effet de levier et la déductibilité fiscale. C'est un calcul de rendement global qu'il ne faut pas négliger avant d'envoyer un chèque à la banque.
Questions fréquentes sur le remboursement accéléré
Est-ce que je peux rembourser mon prêt n'importe quand ?
Oui, la loi vous autorise à effectuer un remboursement anticipé, total ou partiel, à tout moment. Cependant, la banque peut imposer contractuellement un montant minimum pour les remboursements partiels, souvent fixé à 10 % du montant initial du prêt, sauf s'il s'agit de solder le reliquat. Il est donc rare de pouvoir rembourser seulement 500 euros par-ci par-là ; il faut souvent attendre d'avoir accumulé une somme plus rondelette.
Faut-il prévenir la banque longtemps à l'avance ?
Le préavis est généralement d'un mois. Il suffit d'envoyer un courrier recommandé avec accusé de réception ou, dans certaines banques en ligne, de faire la demande directement via l'espace client. La banque vous enverra alors un avenant ou un décompte de remboursement indiquant le nouveau tableau d'amortissement ou le montant exact à verser pour solder le compte. Ne versez jamais d'argent sans avoir reçu ce document officiel, car le calcul des intérêts courus jusqu'au jour J doit être précis.
Quel est l'impact sur l'assurance emprunteur ?
Si vous réduisez la durée du prêt, vous réduisez mécaniquement la durée de cotisation de votre assurance. C'est une double économie. Si vous soldez totalement le prêt, l'assurance s'arrête de fait. Pensez tout de même à vérifier que votre assureur a bien été informé de la fin du crédit, surtout si vous avez une délégation d'assurance externe, pour éviter que les prélèvements ne continuent par inertie administrative.
Le verdict : faut-il vraiment courir après la fin de son crédit ?
Honnêtement, la réponse dépend plus de votre psychologie que de votre compte en banque. Techniquement, rembourser un prêt immobilier de sa résidence principale est rarement l'opération la plus rentable si l'on sait placer son argent ailleurs. Mais le gain en liberté de l'esprit est incalculable. Ne plus avoir de fil à la patte, savoir que son toit est définitivement acquis, cela permet de faire des choix de vie différents : oser une reconversion professionnelle, prendre un temps partiel ou voyager davantage.
Mon conseil est simple : si vous avez un surplus de cash, commencez par saturer vos enveloppes fiscales avantageuses (PEA, Assurance-vie). Si après cela, il vous reste de l'argent et que votre taux de crédit est supérieur à 2,5 %, alors foncez. Utilisez la modulation pour augmenter vos mensualités sans douleur, et gardez les gros remboursements par anticipation pour les moments clés de votre vie. Le but n'est pas de finir sa vie avec le plus gros compte en banque possible, mais avec le moins de contraintes subies. Et la dette, qu'on le veuille ou non, reste la première des contraintes modernes.