La mécanique invisible de votre patrimoine immobilier
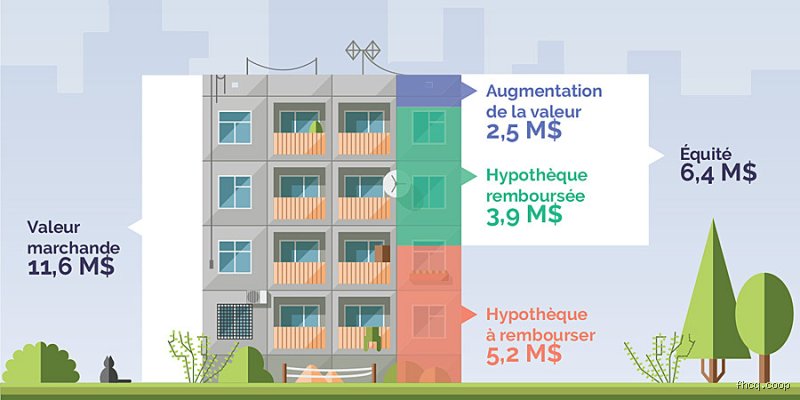
On achète souvent une maison pour avoir un toit, pour la décoration ou pour le jardin, mais on oublie que l'on achète surtout un actif financier complexe. L'équité ne reste jamais statique. Elle bouge, elle respire, elle fluctue au gré des marchés et de vos paiements mensuels. C'est un peu comme un réservoir qui se remplit par deux robinets distincts : l'amortissement de votre dette et l'appréciation du marché. Mais attention, car le réservoir peut aussi fuir si le quartier se dégrade ou si l'entretien est laissé à l'abandon.
Le rôle du remboursement du capital
Chaque mois, quand vous payez votre hypothèque, une partie de la somme va aux intérêts (le profit de la banque) et l'autre au capital. Au début, on a l'impression de pédaler dans la semoule. Les premières années d'un prêt sur 25 ans sont frustrantes parce que les intérêts mangent presque tout. Reste que, petit à petit, la balance penche. C'est ce qu'on appelle l'équité forcée. Vous épargnez sans vous en rendre compte, chaque dollar de capital remboursé devenant une brique qui vous appartient pour de bon.
L'appréciation du marché : le facteur chance
Là, on entre dans une zone plus volatile. Si vous avez acheté une maison à Bordeaux ou à Montréal il y a dix ans, votre équité a probablement explosé sans que vous n'ayez levé le petit doigt. Le marché a fait le travail pour vous. Une hausse de 5 % par an sur une maison de 400 000 $, c'est 20 000 $ d'équité supplémentaire chaque année. C'est de l'argent "gratuit", du moins sur le papier. Mais je reste convaincu que compter uniquement sur cette hausse est une erreur de débutant, car ce qui monte peut stagner, voire redescendre brutalement, comme on l'a vu lors de certaines crises régionales.
La lente érosion du capital face à l'inflation
Il y a un truc auquel on ne pense pas assez : l'inflation. Si la valeur de votre maison stagne pendant que le coût de la vie augmente, votre équité réelle diminue en pouvoir d'achat. C'est une nuance technique, mais elle est fondamentale pour comprendre pourquoi l'immobilier n'est pas toujours le placement miracle que les agents essaient de nous vendre. Pour que l'équité soit une véritable richesse, elle doit croître plus vite que l'indice des prix à la consommation.
Pourquoi votre maison vaut peut-être plus (ou moins) que vous ne le croyez
L'erreur classique consiste à se baser sur l'évaluation municipale pour calculer son équité. C'est une fausse piste. Le fisc a toujours un train de retard. Pour connaître votre véritable équité, vous devez regarder le prix de vente des maisons similaires dans votre rue au cours des six derniers mois. C'est là que ça coince souvent pour certains propriétaires trop optimistes qui pensent que leur cuisine en chêne des années 90 ajoute encore 50 000 $ de valeur.
La valeur marchande est une donnée émotionnelle et fluctuante. Un acheteur coup de cœur peut faire grimper votre équité de 10 % en une après-midi. À l'inverse, une hausse brutale des taux d'intérêt, comme celle de 2022-2023 où l'on est passé de 1,5 % à plus de 5 %, peut refroidir les ardeurs et faire fondre votre équité théorique comme neige au soleil. Le marché est souverain, et votre équité n'est réelle que le jour où vous signez chez le notaire ou que vous demandez un prêt.
Sortir l'argent de ses murs : les stratégies de refinancement
L'équité, c'est bien beau, mais on ne mange pas avec des briques. Le véritable intérêt de ce concept, c'est la capacité de "liquéfier" cette valeur. On appelle ça le refinancement. La plupart des institutions financières vous permettront d'emprunter jusqu'à 80 % de la valeur actuelle de votre propriété. Si votre maison vaut 500 000 $, la banque accepte que votre dette totale monte jusqu'à 400 000 $. Si vous ne devez que 200 000 $, vous avez 200 000 $ de liquidités potentielles à portée de main.
La marge de crédit hypothécaire (HELOC)
C'est l'outil préféré des investisseurs. Contrairement à un prêt classique, vous ne payez des intérêts que sur ce que vous utilisez. C'est une réserve d'argent disponible en tout temps. On l'utilise pour rénover, pour acheter une résidence secondaire ou pour investir en bourse. Mais attention, c'est aussi un piège de consommation. Utiliser son équité pour s'acheter une Tesla ou partir aux Maldives, c'est techniquement transformer un actif à long terme en une dépense éphémère. C'est là que le bât blesse pour beaucoup de ménages qui finissent par "manger" leur maison.
Le refinancement pur et simple
Ici, on casse l'hypothèque actuelle pour en signer une nouvelle, plus grosse. On récupère un chèque global. C'est souvent l'option choisie pour consolider des dettes de cartes de crédit à 20 % d'intérêt en les faisant passer dans l'hypothèque à 5 %. Le calcul est simple : on remplace une dette toxique par une dette saine. Résultat : le flux de trésorerie mensuel s'améliore, même si on allonge la durée du remboursement. Soit dit en passant, c'est une stratégie qui demande une discipline de fer pour ne pas recommencer à accumuler des dettes de consommation par ailleurs.
Les pièges de l'équité négative : quand le rêve tourne au vinaigre
On n'aime pas en parler, mais l'équité peut être négative. C'est le fameux "underwater" des Américains. Imaginez : vous achetez au sommet du marché avec seulement 5 % de mise de fonds. Six mois plus tard, le marché décroche de 10 %. Vous devez plus à la banque que ce que vaut la maison. Dans cette situation, vous êtes coincé. Vous ne pouvez pas vendre sans faire un chèque à la banque pour couvrir la différence. C'est une situation stressante, mais elle n'est dramatique que si vous êtes obligé de vendre. Si vous pouvez attendre 5 ou 10 ans, le temps fera généralement son œuvre.
Je trouve que l'on sous-estime trop souvent ce risque dans les discours marketing immobiliers. L'immobilier est un cycle. Or, beaucoup de gens agissent comme si les prix ne pouvaient que grimper. L'équité est une protection contre les aléas de la vie, à condition d'avoir gardé une marge de manœuvre suffisante dès le départ. Une mise de fonds de 20 % reste, à mon avis, la meilleure assurance vie financière pour un propriétaire.
Rénover pour augmenter l'équité : investissement ou pur plaisir ?
C'est le grand débat. Est-ce que refaire la salle de bain va vraiment augmenter mon équité ? La réponse est : ça dépend. Il existe un concept de "rendement sur investissement" (ROI) en rénovation. Peindre, changer les luminaires, moderniser les poignées de portes ? Le ROI est souvent de 150 %. Vous dépensez 2 000 $, la valeur grimpe de 3 000 $. Mais construire une piscine creusée de 60 000 $ ? Vous ne récupérerez probablement que 20 000 $ de valeur. Vous venez de détruire 40 000 $ d'équité pour votre propre plaisir.
Il faut distinguer les travaux de maintenance (toiture, fenêtres, drain français), qui préservent l'équité, des travaux d'esthétique, qui tentent de l'augmenter. Une maison avec un toit qui coule perd de la valeur plus vite qu'une maison avec une vieille cuisine. L'équité se gère avec un tableur Excel, pas seulement avec un catalogue de décoration. Il faut rester pragmatique : si vous rénovez pour vendre dans deux ans, visez le neutre et le fonctionnel. Si vous restez vingt ans, faites ce qui vous plaît, mais ne l'appelez pas un investissement.
Équité vs Valeur nette : ne pas confondre les deux
Beaucoup de gens confondent leur équité immobilière avec leur valeur nette globale. C'est une erreur de perspective. Votre maison est un actif, certes, mais c'est aussi une dépense (taxes, entretien, assurances). Si 90 % de votre richesse est bloquée dans l'équité de votre maison, vous êtes ce qu'on appelle "house poor". Vous êtes riche sur papier, mais vous n'avez pas de quoi changer les pneus de votre voiture. Une saine gestion financière implique de diversifier.
L'équité devrait idéalement représenter une part importante, mais pas unique, de votre patrimoine. Le problème, c'est que l'immobilier est tangible. On le voit, on le touche. On a l'impression que c'est plus solide qu'un portefeuille d'actions. Pourtant, l'équité est l'actif le moins liquide qui soit. Pour y toucher, il faut soit s'endetter davantage, soit déménager. Et déménager coûte cher : commissions d'agents, taxes de mutation, frais de déménagement. Au final, ces frais peuvent manger jusqu'à 8 % ou 10 % de votre équité lors d'une transaction.
Questions fréquentes sur l'équité immobilière
Puis-je utiliser mon équité pour acheter une deuxième maison ?
Oui, c'est même la méthode numéro un pour bâtir un parc immobilier. En utilisant une marge de crédit hypothécaire sur votre résidence principale, vous pouvez financer la mise de fonds d'un investissement locatif. C'est l'effet de levier. Vous utilisez l'argent de la première maison pour acquérir la seconde, qui, on l'espère, se paiera toute seule grâce aux loyers. C'est brillant quand les taux sont bas, mais c'est un jeu dangereux quand ils remontent.
Comment calculer mon équité exacte sans payer un évaluateur ?
Honnêtement, c'est flou sans un professionnel. Mais vous pouvez obtenir une estimation décente en regardant les sites de ventes immobilières récents. Prenez le prix de vente final (pas le prix affiché !) des trois maisons les plus proches de la vôtre. Faites une moyenne au pied carré. Multipliez par votre superficie. Soustrayez votre solde hypothécaire que vous trouverez sur votre dernier relevé bancaire. Voilà, vous avez un chiffre approximatif, mais gardez une marge d'erreur de 5 % pour rester réaliste.
Est-ce que l'équité est imposable ?
En France ou au Canada, pour votre résidence principale, l'augmentation de l'équité (la plus-value) est généralement exonérée d'impôt lors de la vente. C'est l'un des derniers grands paradis fiscaux accessibles au citoyen moyen. Si vous vendez votre maison 200 000 $ de plus que vous l'avez payée, ces 200 000 $ vont directement dans votre poche. Pour un investissement locatif, par contre, c'est une autre paire de manches : le fisc viendra réclamer sa part sur le gain en capital.
Que se passe-t-il avec l'équité en cas de séparation ?
C'est là que ça devient moche. L'équité est souvent l'actif le plus important à diviser. Si l'un des conjoints veut garder la maison, il doit "racheter" la part d'équité de l'autre. Cela implique souvent de refinancer la maison pour sortir l'argent nécessaire. Si l'équité est de 200 000 $, celui qui reste doit trouver 100 000 $ pour payer l'autre. Si les revenus ne permettent pas de supporter une hypothèque plus grosse, la vente forcée devient la seule option. C'est un rappel brutal que l'équité est une richesse partagée tant que le contrat social tient bon.
Le verdict : l'équité est un outil, pas une fin en soi
Au bout du compte, l'équité sur une maison n'est rien d'autre qu'une promesse de richesse future. Elle représente votre sécurité, votre capacité à rebondir en cas de coup dur ou votre tremplin pour des projets plus ambitieux. Mais la traiter comme une réserve d'argent infinie est le meilleur moyen de se retrouver étranglé financièrement à l'approche de la retraite. Le secret, c'est la modération. Il faut laisser l'équité croître naturellement, l'utiliser avec parcimonie pour des investissements qui rapportent, et surtout, ne jamais oublier que la valeur d'une maison ne se réalise vraiment que le jour où l'on accepte de la quitter.
Je reste convaincu que la meilleure équité est celle que l'on ne touche pas. Celle qui, une fois l'hypothèque totalement remboursée, vous permet de vivre sans loyer ni mensualités, avec la certitude d'avoir un toit quoi qu'il arrive. C'est peut-être une vision conservatrice, mais dans un monde financier de plus en plus volatile, c'est la seule qui garantit une véritable tranquillité d'esprit. L'équité, ce n'est pas seulement de l'argent ; c'est du temps et de la liberté en puissance. Gérez-la avec la rigueur d'un banquier et la prudence d'un bon père de famille, et elle vous le rendra au centuple.