Quand on commence à s'intéresser de près au montant que l'on touchera une fois l'activité professionnelle terminée, un sentiment d'opacité prend souvent le dessus. On entend parler de régime général, de trimestres, de points, et très vite, la question du minimum de retraite complémentaire arrive sur la table. Autant le dire clairement, entre les grilles de calcul, les accords de gestion et les revalorisations annuelles, s'y retrouver relève parfois du parcours du combattant.
Pourtant, c'est un sujet primordial — pardon, le truc c'est que c'est tout simplement la base pour savoir si l'on pourra vivre convenablement une fois l'heure de la quille sonnée. Dans cet univers complexe, le régime complémentaire (géré principalement par l'Agirc-Arrco pour les salariés du privé) joue un rôle central, venant s'ajouter à la retraite de base versée par l'Assurance Retraite. Et quand on regarde de plus près les montants planchers, là où ça coince, c'est que beaucoup de futurs retraités découvrent trop tard que les règles du jeu ne garantissent pas un pactole automatique.
Dans cette première partie, nous allons poser les fondations, démonter les idées reçues et analyser en profondeur ce que recouvre réellement la notion de "minimum" en matière de retraite complémentaire. Installez-vous, on plonge dans le sujet.
1. Retraite de base versus retraite complémentaire : replacer les curseurs au bon endroit
Pour bien saisir la logique du minimum en matière de complémentaire, il faut impérativement comprendre la distinction fondamentale entre ces deux piliers de notre système par répartition.
Le premier étage de la fusée : la retraite de base
La retraite de base est versée par des organismes publics (comme la Cnav pour les salariés du régime général, la MSA pour les agriculteurs, ou le SSI pour les indépendants). Elle se calcule selon trois critères principaux :
Le nombre de trimestres validés (par le travail, mais aussi par des périodes assimilées comme le chômage, la maladie ou la maternité).
Le salaire annuel moyen (calculé sur les 25 meilleures années pour les salariés du privé).
Le taux plein, qui s'obtient soit en ayant le nombre requis de trimestres, soit en atteignant l'âge d'annulation de la décote (fixé automatiquement à 67 ans).
C'est précisément dans ce régime de base qu'intervient le fameux minimum contributif (MICO). Si une personne a cotisé toute sa vie sur de petits salaires et a validé tous ses trimestres, le MICO lui garantit un plancher de pension de base.
Le second étage : la complémentaire Agirc-Arrco
Pour les salariés du secteur privé, la retraite complémentaire est gérée par l'Agirc-Arrco. Elle fonctionne par points. Tout au long de votre carrière, chaque euro de cotisation versé par vous et votre employeur se transforme en points de retraite. Ces points sont stockés dans un compteur virtuel. Au moment du départ à la retraite, le nombre total de points accumulés est multiplié par la valeur du service du point (qui est revalorisée chaque année) pour déterminer le montant annuel de votre complémentaire.
Et là, on n'y pense pas assez : contrairement au régime de base, le régime Agirc-Arrco ne fonctionne pas (du moins pas de la même manière centralisée) avec un "minimum contributif" universel et automatique garanti par l'État. C'est un régime par points, par capitalisation de droits, piloté par les partenaires sociaux.
2. Existe-t-il vraiment un "minimum" garanti pour la retraite complémentaire ?
C'est la question que tout le monde se pose. Quand on entend parler de "minimum retraite", on pense immédiatement à un filet de sécurité global qui s'appliquerait à l'ensemble des revenus de la retraite (base + complémentaire).
La réalité du terrain : une garantie de points et non un montant net universel
Autant le dire clairement : il n'existe pas de "minimum garanti" brut et universel fixé en euros pour la seule retraite complémentaire Agirc-Arrco, comparable au MICO du régime de base. Toutefois, le système intègre des mécanismes de protection importants pour éviter que des carrières complètes aux revenus modestes ne se soldent par des pensions de misère.
Le dispositif de la Garantie de points : Au cours de votre carrière, si vous avez connu des périodes de chômage indemnisé, de maladie, d'invalidité ou de congé maternité, vous n'avez pas pu cotiser de la même manière que si vous étiez en poste à temps plein avec un bon salaire. Pour pallier cela, l'Agirc-Arrco attribue des points "gratuits" (ou points attribués en contrepartie de périodes assimilées). C'est ce qui évite que des accidents de parcours professionnels ne réduisent à néant vos droits complémentaires.
Le minimum de pension global : Lorsqu'on additionne la retraite de base (revalorisée via le MICO si les conditions sont remplies) et la retraite complémentaire Agirc-Arrco, le montant total perçu par un retraité ayant eu une carrière complète au SMIC bénéficie d'un plancher global. Ce plancher global (souvent appelé minimum contributif majoré ou combiné) garantit un niveau de vie minimal, mais il englobe les deux régimes.
Là où ça coince, c'est que de nombreux assurés confondent les deux. Ils pensent que leur complémentaire va automatiquement s'aligner sur un montant plancher prédéfini, indépendamment du nombre de points réellement acquis. Or, si vous avez cumulé peu de points en raison de temps partiels subis ou de bas salaires sur une courte période, votre complémentaire sera proportionnelle à ces versements, point final.
3. Pourquoi les carrières hachées changent radicalement la donne
Pour bien mesurer l'impact de ce mode de calcul, penchons-nous sur la mécanique des carrières atypiques. Aujourd'hui, le marché du travail est mouvant : enchaînement de contrats courts, périodes d'inactivité, créations d'entreprise, temps partiels choisis ou subis.
L'impact direct sur l'accumulation des points
Puisque la retraite complémentaire Agirc-Arrco repose exclusivement sur le volume de points acquis, chaque mois passé hors de l'emploi ou à bas salaire réduit mathématiquement le capital de points. C'est là que ça devient délicat :
Une personne qui a travaillé toute sa vie au SMIC à temps complet, avec une carrière linéaire, bénéficie du cumul du régime de base revalorisé et des points Agirc-Arrco engrangés année après année. Le total permet d'atteindre le seuil de décence visé par les pouvoirs publics.
En revanche, une personne ayant alterné des périodes de chômage non indemnisé, des petits boulots et des temps partiels très courts se retrouve avec un stock de points très faible.
Le rôle salvateur des régimes de solidarité
Heureusement, le système de protection sociale français intègre des mécanismes de solidarité intergénérationnelle et interprofessionnelle. L'Agirc-Arrco ne se contente pas d'aligner des algorithmes froids : des dispositifs de prise en compte des périodes d'arrêt de travail permettent d'atténuer le choc. Par exemple, les périodes de chômage indemnisé par France Travail (anciennement Pôle Emploi) permettent de continuer à acquérir des points de retraite complémentaire, calculés sur la base des indemnités perçues.
Mais attention, on est loin du compte si l'on s'imagine que ces compensations permettent de gommer totalement les inégalités salariales d'une vie active. Un faible salaire engendre de faibles cotisations, qui génèrent de faibles points, menant mécaniquement à une complémentaire modeste.
4. Les idées reçues qui persistent sur le minimum complémentaire
Aborder la question du minimum de retraite complémentaire, c'est aussi faire le tri entre les légendes urbaines et la stricte réalité réglementaire. Faisons le point sur ce qui circule souvent dans les conversations de pause-café.
Idée reçue n° 1 : « Si ma retraite totale est trop basse, l'Agirc-Arrco va compléter automatiquement pour atteindre 1 200 euros »
La réalité : Vous avez sûrement entendu parler de la revalorisation des petites pensions à 1 200 euros brut par mois pour une carrière complète au SMIC. Le truc c'est que cette mesure concerne exclusivement le régime de base (via la majoration du MICO), et non un chèque magique émis par l'Agirc-Arrco. La complémentaire participe indirectement au revenu global du retraité, mais elle ne s'ajuste pas d'elle-même pour combler un écart par rapport à un objectif national global.
Idée reçue n° 2 : « Travailler à temps partiel n'affecte pas ma complémentaire puisque de toute façon il y a un minimum »
La réalité : C'est l'une des erreurs les plus fréquentes. Autant le dire clairement : chaque heure travaillée à temps partiel réduit proportionnellement vos cotisations et donc vos points Agirc-Arrco. Il n'y a pas de "sur-compensation" automatique du régime complémentaire pour compenser le temps partiel, contrairement au régime de base qui peut parfois valider un trimestre même si le salaire de l'année n'atteint pas un seuil mirifique (grâce au cumul des salaires soumis à cotisations équivalant à 150 heures au SMIC par trimestre).
Idée reçue n° 3 : « Le montant de ma complémentaire ne bouge plus une fois que je suis à la retraite »
La réalité : C'est faux. La valeur du point Agirc-Arrco est réévaluée chaque année (généralement à l'automne) en fonction de l'inflation et de la situation économique du régime. Par conséquent, votre pension complémentaire évolue au fil du temps pour s'adapter (du moins partiellement) à la hausse du coût de la vie.
5. Vers une prise de conscience indispensable pour anticiper son avenir
Arrivé à ce stade de notre analyse, une certitude s'impose : compter aveuglément sur un hypothétique "minimum" de retraite complémentaire pour s'assurer des fin de mois sereines est un pari risqué.
Le système est ainsi fait qu'il redistribue ce qu'il collecte, pondéré par des mécanismes de solidarité pour les périodes d'inactivité involontaire. Mais il ne transforme pas une accumulation de petits salaires ou de carrières hachées en une rente dorée. C'est là que ça coince pour nombre de retraités qui découvrent le montant exact de leur pension au moment de liquider leurs droits.
Anticiper, vérifier son relevé de carrière individuel (disponible sur le portail Info-Retraite), s'assurer que tous les points ont bien été comptabilisés par l'Agirc-Arrco et comprendre la valeur de ses points accumulés sont des démarches non négociables.
Dans la suite de notre article, nous irons encore plus loin dans le décryptage technique : nous examinerons les chiffres précis, les conditions d'attribution des points gratuits, les subtilités du calcul en cas de carrières mixtes (salarié du privé et indépendant), et surtout, les solutions concrètes pour optimiser ses droits avant de jeter l'éponge.
Restez connectés, la suite arrive.
Naviguer dans le labyrinthe des petites pensions : entre promesses et réalité comptable
Quand la complémentaire joue les arlésiennes
Si vous pensiez que votre retraite complémentaire (Agirc-Arrco pour les salariés du privé) allait, à elle seule, vous extirper de la dèche, vous risquez fort de déchanter. Contrairement au régime de base qui dispose de filets de sécurité explicites comme le minimum contributif (MiCo), la complémentaire, elle, fonctionne selon un strict régime par points. Vous avez cotisé toute votre vie sur de petits salaires ? Vous récoltez des points, certes, mais l'addition finale ressemble souvent à une mauvaise blague.
On vous répète à l'envi que le système par répartition protège tout le monde. La vérité, c'est que la complémentaire ne garantit aucun montant plancher autonome. Si vos cotisations frôlent le néant, votre pension le fera aussi.
Les vrais chiffres qui fâchent (et comment s'en sortir)
Pour éviter de finir les fins de mois à compter les centimes, il est grand temps de regarder la réalité en face. Le total cumulé de vos pensions (base + complémentaire) ne peut de toute façon pas dépasser certains plafonds si vous espérez bénéficier des coups de pouce de l'État.
Le plancher de solidarité : Pour une personne seule, l'Allocation de solidarité aux personnes âgées (ASPA) garantit un niveau de ressources d'environ 1 043,59 euros par mois.
Le piège du cumul : Votre retraite complémentaire s'ajoute à votre régime de base. Si le total dépasse les plafonds en vigueur, adieu les compléments de minoration.
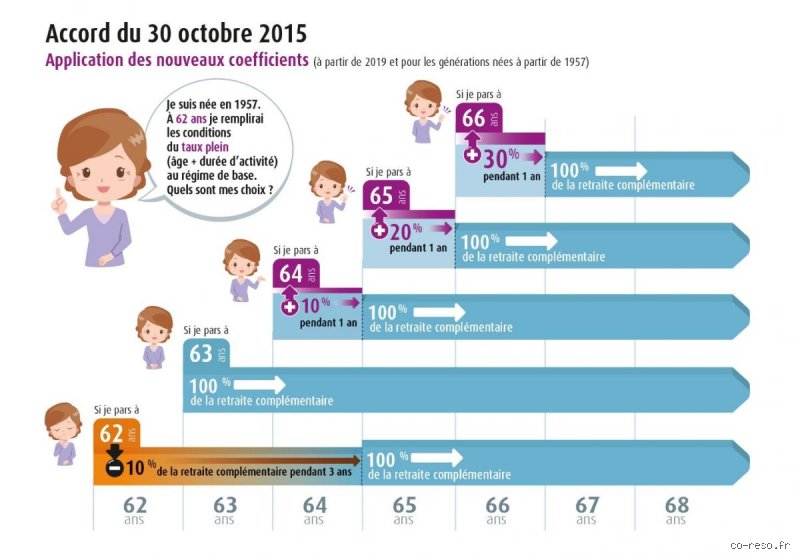
La décote silencieuse : Une minoration s'applique si vous partez sans le nombre de trimestres requis, grignotant le peu de complémentaire amassée.
Reprendre le contrôle de votre fin de carrière
Face à cette machinerie administrative où chaque caisse rejette la responsabilité sur la voisine, vous devez adopter une posture proactive. Inutile d'attendre passivement le courrier de liquidation qui confirmera vos craintes.
Vérifiez chaque trimestre
sur votre compte officiel info-retraite.fr bien avant l'âge fatidique, car une erreur de report de carrière ne sera rectifiée par personne d'autre que vous. Simulez vos revenus globaux
en intégrant l'hypothèse d'une complémentaire faible pour voir si vous basculez sous le seuil de l'ASPA ou du minimum contributif majoré. Anticipez l'impact fiscal et social : n'oubliez pas que ces "petits" minima subissent, selon vos revenus fiscaux de référence, des prélèvements sociaux qui réduisent encore la voilure.
Admettons-le franchement : compter uniquement sur la solidarité nationale pour compenser une décennie de sous-rémunération relève de la loterie.
Alors, face à cette mécanique implacable qui transforme l'âge d'or en exercice de haute voltige financière, avez-vous déjà évalué l'impact exact de vos trimestres manquants sur votre future pension globale ?