Le marché de l'immobilier tourne à plein régime, et pourtant, de nombreux acquéreurs signent des engagements sans piger le moindre mot des garanties qu'on leur impose. On court après le taux d'intérêt le plus bas, on négocie les frais de dossier, mais on néglige le coût caché et la temporalité de ces sûretés réelles.
Derrière le jargon des notaires : comprendre ce qu'est réellement cette garantie à durée déterminée
Une hypothèque classique s'inscrit pour la vie du prêt, disons vingt ou vingt-cinq ans. L'hypothèque provisoire, elle, intervient quand la situation juridique du bien ou de l'emprunteur est en transit. C'est typiquement le cas lors d'une vente en l'état futur d'achèvement (VEFA) ou lorsqu'un montage financier exige une garantie immédiate avant la régularisation d'un acte authentique définitif. Le truc c'est que cette sûreté n'a pas vocation à s'éterniser. Elle sert de rustine juridique.
Le principe de l'accessoire et son impact sur l'extinction
Une règle fondamentale régit le droit des sûretés en France : l'hypothèque suit le sort de la créance. Si le prêt de transition de 350 000 euros s'éteint au bout de 18 mois, la garantie perd sa raison d'être. Sauf que la paperasse administrative ne suit pas le même rythme que vos virements bancaires. Le contrat de prêt initial mentionne une date butoir, mais l'inscription au fichier immobilier national conserve sa validité de manière autonome. C'est là où ça coince souvent pour les profanes.
Une protection taillée pour le court terme
Prenons un exemple concret. En mars 2024, Monsieur Martin achète un terrain à bâtir à Lyon pour 180 000 euros avec un financement transitoire. La banque exige une inscription provisoire en attendant que le permis de construire soit purgé de tout recours. La durée d'une hypothèque provisoire est ici alignée sur cette période d'incertitude. Dès que les voyants passent au vert, généralement sous 6 à 12 mois, cette garantie s'efface au profit d'une hypothèque définitive ou d'un privilège de prêteur de deniers. On est loin du compte des prêts sur plusieurs décennies.
Le calendrier légal et la réalité administrative : combien de temps dure vraiment l'inscription ?
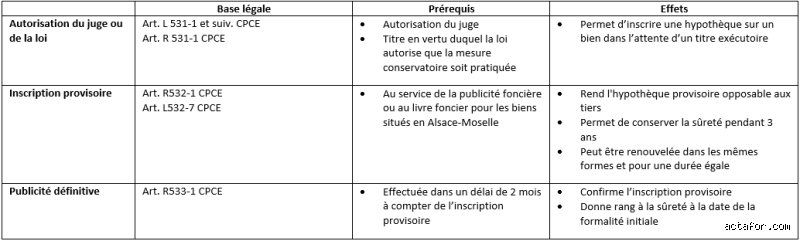
Entrons dans le vif des chiffres. L'ordonnance portant réforme du droit des sûretés encadre strictement les pratiques. La validité d'une inscription provisoire ne peut excéder la durée prévue par le juge ou par l'accord contractuel, souvent plafonnée à une période initiale de 3 ans maximum. Reste que la libération effective du bien ne coïncide pas avec le dernier remboursement.
Le mécanisme de la péremption automatique
Pas besoin de payer un notaire pour faire radier l'inscription si vous allez jusqu'au bout du délai prévu. La loi dispose que l'inscription tombe d'elle-même. Pour une hypothèque provisoire dont la durée contractuelle est fixée à 24 mois, l'effet de la publicité foncière s'éteint automatiquement au terme de ce délai. Résultat : le propriétaire retrouve la pleine et libre disposition de son patrimoine sans débourser un centime de frais de mainlevée, à ceci près que le fichage reste consultable dans les archives durant une période tampon.
La marge de sécurité d'un an appliquée par l'administration
C'est une subtilité que l'on n'y pense pas assez. L'inscription produit ses effets juridiques pendant toute la durée mentionnée dans l'acte. Mais l'administration fiscale maintient l'information visible pendant 12 mois supplémentaires après la date de péremption. Pourquoi cette tolérance ? Pour permettre aux créanciers d'agir si un litige survient à la dernière minute. Si votre garantie prenait fin le 15 mai 2025, le bien ne sera totalement vierge de toute mention aux yeux des tiers qu'après le 15 mai 2026. Autant le dire clairement, cela peut ralentir une revente anticipée si l'acheteur est un tantinet frileux.
Les facteurs qui font varier la durée d'une hypothèque provisoire au cours de votre projet
Penser que le temps juridique est une science exacte serait une lourde erreur. Plusieurs événements peuvent contracter ou, au contraire, étirer la vie de cette garantie financière. Ce n'est pas un long fleuve tranquille.
Le remboursement anticipé de la dette sous-jacente
Imaginons que vous vendiez un autre bien plus vite que prévu, dégageant ainsi les liquidités nécessaires pour solder votre crédit de transition. Vous remboursez la banque par anticipation en octobre 2024 au lieu de décembre 2025. Que devient la garantie ? Elle devient caduque. Or, pour que le bien soit net d'hypothèque avant le terme initial, il faudra initier une procédure de mainlevée amiable. Cette démarche initiée par le notaire coûte environ 0.5% de la valeur du prêt originel. Ça change la donne sur le plan budgétaire.
Le renouvellement et la prorogation par voie judiciaire
Le chantier prend du retard ? Le promoteur fait faillite ? Si la créance n'est pas éteinte à l'échéance, la banque ne va pas s'asseoir sur son argent. Elle va demander la prorogation de l'inscription provisoire. Le créancier doit renouveler sa demande auprès du service de la publicité foncière avant l'expiration du délai initial. Si le juge accorde ce renouvellement, la durée d'une hypothèque provisoire repart pour un tour, souvent pour une nouvelle période de 2 ou 3 ans. Honnêtement, c'est flou et ça divise les spécialistes sur la limite maximale de ces renouvellements successifs, mais la jurisprudence reste protectrice pour les établissements bancaires.
Garantie temporaire contre cautionnement : le match de la flexibilité temporelle
Face à l'hypothèque, le cautionnement par des organismes comme Crédit Logement s'impose souvent comme l'alternative reine. Mais la temporalité de ces deux outils n'a absolument rien à voir. C'est une comparaison inattendue mais révélatrice de la rigidité du système hypothécaire.
La lourdeur de l'inscription face à la souplesse de la caution
L'hypothèque provisoire exige un acte notarié, une publication officielle et engendre des frais de conservation des hypothèques. Sa durée est gravée dans le marbre des registres publics. La caution, elle, est un contrat privé. Si le projet capote ou se termine plus tôt, la caution s'arrête instantanément sans laisser de trace publique. Je pense que choisir l'option hypothécaire pour une durée de moins de 12 mois est une hérésie financière, sauf si la banque refuse catégoriquement toute autre option en raison d'un profil emprunteur jugé atypique.
Le coût du temps qui passe
Sur une durée d'une hypothèque provisoire de 18 mois, les frais d'inscription et de mainlevée éventuelle représentent une perte sèche non récupérable. À l'inverse, les sociétés de cautionnement restituent une partie du fonds de mutuelle de garantie à la fin du prêt, parfois jusqu'à 50% des sommes versées initialement. Le calcul est vite fait pour un investisseur averti : le temps coûte plus cher lorsqu'il est inscrit au bureau des hypothèques.
""" print(html_content) text?code_stdout&code_event_index=1Dans la jungle du crédit immobilier, l'hypothèque provisoire, souvent adossée à un prêt relais ou à une promesse de vente complexe, affiche une durée légale calquée sur la créance qu'elle garantit, généralement comprise entre 1 et 2 ans. Mais attention, l'inscription au service de la publicité foncière reste visible bien plus longtemps, souvent un an après l'extinction de la dette. Comprendre ce mécanisme temporaire évite de se retrouver bloqué lors d'une revente ou d'un rachat de crédit imprévu. C'est l'outil parfait pour rassurer les notaires, à condition d'en maîtriser le calendrier réel.
Le marché de l'immobilier tourne à plein régime, et pourtant, de nombreux acquéreurs signent des engagements sans piger le moindre mot des garanties qu'on leur impose. On court après le taux d'intérêt le plus bas, on négocie les frais de dossier, mais on néglige le coût caché et la temporalité de ces sûretés réelles.
Derrière le jargon des notaires : comprendre ce qu'est réellement cette garantie à durée déterminée
Une hypothèque classique s'inscrit pour la vie du prêt, disons vingt ou vingt-cinq ans. L'hypothèque provisoire, elle, intervient quand la situation juridique du bien ou de l'emprunteur est en transit. C'est typiquement le cas lors d'une vente en l'état futur d'achèvement (VEFA) ou lorsqu'un montage financier exige une garantie immédiate avant la régularisation d'un acte authentique définitif. Le truc c'est que cette sûreté n'a pas vocation à s'éterniser. Elle sert de rustine juridique.
Le principe de l'accessoire et son impact sur l'extinction
Une règle fondamentale régit le droit des sûretés en France : l'hypothèque suit le sort de la créance. Si le prêt de transition de 350 000 euros s'éteint au bout de 18 mois, la garantie perd sa raison d'être. Sauf que la paperasse administrative ne suit pas le même rythme que vos virements bancaires. Le contrat de prêt initial mentionne une date butoir, mais l'inscription au fichier immobilier national conserve sa validité de manière autonome. C'est là où ça coince souvent pour les profanes.
Une protection taillée pour le court terme
Prenons un exemple concret. En mars 2024, Monsieur Martin achète un terrain à bâtir à Lyon pour 180 000 euros avec un financement transitoire. La banque exige une inscription provisoire en attendant que le permis de construire soit purgé de tout recours. La durée d'une hypothèque provisoire est ici alignée sur cette période d'incertitude. Dès que les voyants passent au vert, généralement sous 6 à 12 mois, cette garantie s'efface au profit d'une hypothèque définitive ou d'un privilège de prêteur de deniers. On est loin du compte des prêts sur plusieurs décennies.
Le calendrier légal et la réalité administrative : combien de temps dure vraiment l'inscription ?
Entrons dans le vif des chiffres. L'ordonnance portant réforme du droit des sûretés encadre strictement les pratiques. La validité d'une inscription provisoire ne peut excéder la durée prévue par le juge ou par l'accord contractuel, souvent plafonnée à une période initiale de 3 ans maximum. Reste que la libération effective du bien ne coïncide pas avec le dernier remboursement.
Le mécanisme de la péremption automatique
Pas besoin de payer un notaire pour faire radier l'inscription si vous allez jusqu'au bout du délai prévu. La loi dispose que l'inscription tombe d'elle-même. Pour une hypothèque provisoire dont la durée contractuelle est fixée à 24 mois, l'effet de la publicité foncière s'éteint automatiquement au terme de ce délai. Résultat : le propriétaire retrouve la pleine et libre disposition de son patrimoine sans débourser un centime de frais de mainlevée, à ceci près que le fichage reste consultable dans les archives durant une période tampon.
La marge de sécurité d'un an appliquée par l'administration
C'est une subtilité que l'on n'y pense pas assez. L'inscription produit ses effets juridiques pendant toute la durée mentionnée dans l'acte. Mais l'administration fiscale maintient l'information visible pendant 12 mois supplémentaires après la date de péremption. Pourquoi cette tolérance ? Pour permettre aux créanciers d'agir si un litige survient à la dernière minute. Si votre garantie prenait fin le 15 mai 2025, le bien ne sera totalement vierge de toute mention aux yeux des tiers qu'après le 15 mai 2026. Autant le dire clairement, cela peut ralentir une revente anticipée si l'acheteur est un tantinet frileux.
Les facteurs qui font varier la durée d'une hypothèque provisoire au cours de votre projet
Penser que le temps juridique est une science exacte serait une lourde erreur. Plusieurs événements peuvent contracter ou, au contraire, étirer la vie de cette garantie financière. Ce n'est pas un long fleuve tranquille.
Le remboursement anticipé de la dette sous-jacente
Imaginons que vous vendiez un autre bien plus vite que prévu, dégageant ainsi les liquidités nécessaires pour solder votre crédit de transition. Vous remboursez la banque par anticipation en octobre 2024 au lieu de décembre 2025. Que devient la garantie ? Elle devient caduque. Or, pour que le bien soit net d'hypothèque avant le terme initial, il faudra initier une procédure de mainlevée amiable. Cette démarche initiée par le notaire coûte environ 0.5% de la valeur du prêt originel. Ça change la donne sur le plan budgétaire.
Le renouvellement et la prorogation par voie judiciaire
Le chantier prend du retard ? Le promoteur fait faillite ? Si la créance n'est pas éteinte à l'échéance, la banque ne va pas s'asseoir sur son argent. Elle va demander la prorogation de l'inscription provisoire. Le créancier doit renouveler sa demande auprès du service de la publicité foncière avant l'expiration du délai initial. Si le juge accorde ce renouvellement, la durée d'une hypothèque provisoire repart pour un tour, souvent pour une nouvelle période de 2 ou 3 ans. Honnêtement, c'est flou et ça divise les spécialistes sur la limite maximale de ces renouvellements successifs, mais la jurisprudence reste protectrice pour les établissements bancaires.
Garantie temporaire contre cautionnement : le match de la flexibilité temporelle
Face à l'hypothèque, le cautionnement par des organismes comme Crédit Logement s'impose souvent comme l'alternative reine. Mais la temporalité de ces deux outils n'a absolument rien à voir. C'est une comparaison inattendue mais révélatrice de la rigidité du système hypothécaire.
La lourdeur de l'inscription face à la souplesse de la caution
L'hypothèque provisoire exige un acte notarié, une publication officielle et engendre des frais de conservation des hypothèques. Sa durée est gravée dans le marbre des registres publics. La caution, elle, est un contrat privé. Si le projet capote ou se termine plus tôt, la caution s'arrête instantanément sans laisser de trace publique. Je pense que choisir l'option hypothécaire pour une durée de moins de 12 mois est une hérésie financière, sauf si la banque refuse catégoriquement toute autre option en raison d'un profil emprunteur jugé atypique.
Le coût du temps qui passe
Sur une durée d'une hypothèque provisoire de 18 mois, les frais d'inscription et de mainlevée éventuelle représentent une perte sèche non récupérable. À l'inverse, les sociétés de cautionnement restituent une partie du fonds de mutuelle de garantie à la fin du prêt, parfois jusqu'à 50% des sommes versées initialement. Le calcul est vite fait pour un investisseur averti : le temps coûte plus cher lorsqu'il est inscrit au bureau des hypothèques.
Dans la jungle du crédit immobilier, l'hypothèque provisoire, souvent adossée à un prêt relais ou à une promesse de vente complexe, affiche une durée légale calquée sur la créance qu'elle garantit, généralement comprise entre 1 et 2 ans. Mais attention, l'inscription au service de la publicité foncière reste visible bien plus longtemps, souvent un an après l'extinction de la dette. Comprendre ce mécanisme temporaire évite de se retrouver bloqué lors d'une revente ou d'un rachat de crédit imprévu. C'est l'outil parfait pour rassurer les notaires, à condition d'en maîtriser le calendrier réel.
Le marché de l'immobilier tourne à plein régime, et pourtant, de nombreux acquéreurs signent des engagements sans piger le moindre mot des garanties qu'on leur impose. On court après le taux d'intérêt le plus bas, on négocie les frais de dossier, mais on néglige le coût caché et la temporalité de ces sûretés réelles.
Derrière le jargon des notaires : comprendre ce qu'est réellement cette garantie à durée déterminée
Une hypothèque classique s'inscrit pour la vie du prêt, disons vingt ou vingt-cinq ans. L'hypothèque provisoire, elle, intervient quand la situation juridique du bien ou de l'emprunteur est en transit. C'est typiquement le cas lors d'une vente en l'état futur d'achèvement (VEFA) ou lorsqu'un montage financier exige une garantie immédiate avant la régularisation d'un acte authentique définitif. Le truc c'est que cette sûreté n'a pas vocation à s'éterniser. Elle sert de rustine juridique.
Le principe de l'accessoire et son impact sur l'extinction
Une règle fondamentale régit le droit des sûretés en France : l'hypothèque suit le sort de la créance. Si le prêt de transition de 350 000 euros s'éteint au bout de 18 mois, la garantie perd sa raison d'être. Sauf que la paperasse administrative ne suit pas le même rythme que vos virements bancaires. Le contrat de prêt initial mentionne une date butoir, mais l'inscription au fichier immobilier national conserve sa validité de manière autonome. C'est là où ça coince souvent pour les profanes.
Une protection taillée pour le court terme
Prenons un exemple concret. En mars 2024, Monsieur Martin achète un terrain à bâtir à Lyon pour 180 000 euros avec un financement transitoire. La banque exige une inscription provisoire en attendant que le permis de construire soit purgé de tout recours. La durée d'une hypothèque provisoire est ici alignée sur cette période d'incertitude. Dès que les voyants passent au vert, généralement sous 6 à 12 mois, cette garantie s'efface au profit d'une hypothèque définitive ou d'un privilège de prêteur de deniers. On est loin du compte des prêts sur plusieurs décennies.
Le calendrier légal et la réalité administrative : combien de temps dure vraiment l'inscription ?
Entrons dans le vif des chiffres. L'ordonnance portant réforme du droit des sûretés encadre strictement les pratiques. La validité d'une inscription provisoire ne peut excéder la durée prévue par le juge ou par l'accord contractuel, souvent plafonnée à une période initiale de 3 ans maximum. Reste que la libération effective du bien ne coïncide pas avec le dernier remboursement.
Le mécanisme de la péremption automatique
Pas besoin de payer un notaire pour faire radier l'inscription si vous allez jusqu'au bout du délai prévu. La loi dispose que l'inscription tombe d'elle-même. Pour une hypothèque provisoire dont la durée contractuelle est fixée à 24 mois, l'effet de la publicité foncière s'éteint automatiquement au terme de ce délai. Résultat : le propriétaire retrouve la pleine et libre disposition de son patrimoine sans débourser un centime de frais de mainlevée, à ceci près que le fichage reste consultable dans les archives durant une période tampon.
La marge de sécurité d'un an appliquée par l'administration
C'est une subtilité que l'on n'y pense pas assez. L'inscription produit ses effets juridiques pendant toute la durée mentionnée dans l'acte. Mais l'administration fiscale maintient l'information visible pendant 12 mois supplémentaires après la date de péremption. Pourquoi cette tolérance ? Pour permettre aux créanciers d'agir si un litige survient à la dernière minute. Si votre garantie prenait fin le 15 mai 2025, le bien ne sera totalement vierge de toute mention aux yeux des tiers qu'après le 15 mai 2026. Autant le dire clairement, cela peut ralentir une revente anticipée si l'acheteur est un tantinet frileux.
Les facteurs qui font varier la durée d'une hypothèque provisoire au cours de votre projet
Penser que le temps juridique est une science exacte serait une lourde erreur. Plusieurs événements peuvent contracter ou, au contraire, étirer la vie de cette garantie financière. Ce n'est pas un long fleuve tranquille.
Le remboursement anticipé de la dette sous-jacente
Imaginons que vous vendiez un autre bien plus vite que prévu, dégageant ainsi les liquidités nécessaires pour solder votre crédit de transition. Vous remboursez la banque par anticipation en octobre 2024 au lieu de décembre 2025. Que devient la garantie ? Elle devient caduque. Or, pour que le bien soit net d'hypothèque avant le terme initial, il faudra initier une procédure de mainlevée amiable. Cette démarche initiée par le notaire coûte environ 0.5% de la valeur du prêt originel. Ça change la donne sur le plan budgétaire.
Le renouvellement et la prorogation par voie judiciaire
Le chantier prend du retard ? Le promoteur fait faillite ? Si la créance n'est pas éteinte à l'échéance, la banque ne va pas s'asseoir sur son argent. Elle va demander la prorogation de l'inscription provisoire. Le créancier doit renouveler sa demande auprès du service de la publicité foncière avant l'expiration du délai initial. Si le juge accorde ce renouvellement, la durée d'une hypothèque provisoire repart pour un tour, souvent pour une nouvelle période de 2 ou 3 ans. Honnêtement, c'est flou et ça divise les spécialistes sur la limite maximale de ces renouvellements successifs, mais la jurisprudence reste protectrice pour les établissements bancaires.
Garantie temporaire contre cautionnement : le match de la flexibilité temporelle
Face à l'hypothèque, le cautionnement par des organismes comme Crédit Logement s'impose souvent comme l'alternative reine. Mais la temporalité de ces deux outils n'a absolument rien à voir. C'est une comparaison inattendue mais révélatrice de la rigidité du système hypothécaire.
La lourdeur de l'inscription face à la souplesse de la caution
L'hypothèque provisoire exige un acte notarié, une publication officielle et engendre des frais de conservation des hypothèques. Sa durée est gravée dans le marbre des registres publics. La caution, elle, est un contrat privé. Si le projet capote ou se termine plus tôt, la caution s'arrête instantanément sans laisser de trace publique. Je pense que choisir l'option hypothécaire pour une durée de moins de 12 mois est une hérésie financière, sauf si la banque refuse catégoriquement toute autre option en raison d'un profil emprunteur jugé atypique.
Le coût du temps qui passe
Sur une durée d'une hypothèque provisoire de 18 mois, les frais d'inscription et de mainlevée éventuelle représentent une perte sèche non récupérable. À l'inverse, les sociétés de cautionnement restituent une partie du fonds de mutuelle de garantie à la fin du prêt, parfois jusqu'à 50% des sommes versées initialement. Le calcul est vite fait pour un investisseur averti : le temps coûte plus cher lorsqu'il est inscrit au bureau des hypothèques.