La réalité derrière le terme : plus qu'une simple promesse de banquier
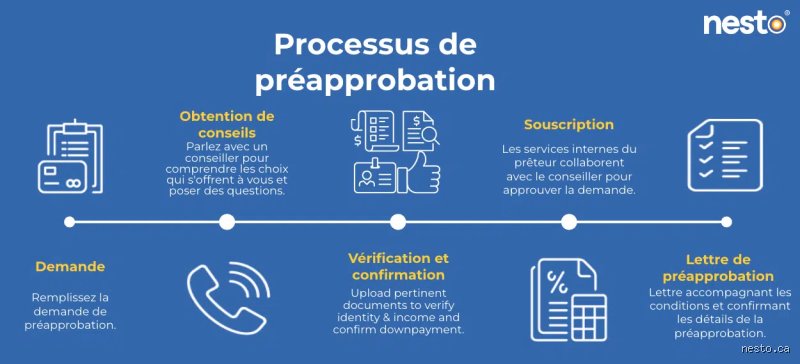
On entend souvent parler de capacité d'emprunt, mais la pré-approbation va bien au-delà d'un simple calcul rapide sur un coin de table ou d'un simulateur en ligne trouvé au hasard d'une recherche Google. Là où ça devient sérieux, c'est que la banque fouille réellement dans votre passé. Elle ne se contente pas de vous croire sur parole quand vous annoncez votre salaire. Elle vérifie. C'est une sorte de répétition générale avant le grand saut de l'acte d'achat final. Le document que vous recevez indique noir sur blanc que, sous réserve que la propriété choisie plaise aussi à la banque, l'argent sera là. Et dans un contexte où les taux jouent au yo-yo, avoir cette garantie en poche, c'est un peu comme posséder un bouclier contre l'inflation soudaine.
Le truc c'est que beaucoup de primo-accédants confondent encore la pré-approbation avec une garantie absolue de prêt. Erreur. C'est une étape déterminante, certes, mais elle reste conditionnelle. La banque se réserve toujours le droit de faire marche arrière si vous perdez votre emploi ou si vous décidez, sur un coup de tête, de financer une voiture de sport à 60 000 euros juste avant de signer chez le notaire. Je reste convaincu que la clarté sur ce point manque cruellement dans les discours marketing des grands prêteurs qui vendent du rêve sans expliquer les petits caractères en bas de page.
Pré-qualification vs Pré-approbation : le duel des faux-semblants
Le mirage de la pré-qualification
Il faut mettre les choses au clair tout de suite : une pré-qualification ne vaut pas grand-chose sur le terrain. C'est une estimation basée uniquement sur ce que vous déclarez, sans aucune vérification de vos documents officiels ou de votre historique de crédit. Vous entrez trois chiffres dans une application, et hop, on vous annonce que vous pouvez acheter un château. C'est flatteur pour l'ego, mais totalement inutile face à un agent immobilier qui demande des preuves concrètes. C'est un peu comme si vous disiez à un marathonien que vous êtes en forme parce que vous avez monté deux étages sans être essoufflé. Ça ne prouve rien sur la durée.
Le poids réel de la pré-approbation
À l'inverse, la pré-approbation demande de la sueur et de la paperasse. Vous devez fournir vos talons de paie, vos avis de cotisation fiscale des deux dernières années, et surtout, vous autorisez le prêteur à consulter votre dossier de crédit auprès d'agences comme Equifax ou TransUnion. Ici, on ne rigole plus. Le banquier analyse votre stabilité financière réelle. Si vous obtenez le feu vert à cette étape, vous avez une valeur marchande. Les vendeurs privilégieront presque toujours une offre d'achat accompagnée d'une lettre de pré-approbation, même si elle est légèrement inférieure à une offre concurrente qui n'a aucune garantie de financement derrière elle. Le risque de voir la vente capoter est drastiquement réduit, et le temps, c'est de l'argent pour tout le monde.
Le mécanisme interne : ce que le prêteur dissèque vraiment chez vous
Le banquier n'est pas votre ami, c'est un gestionnaire de risque. Pour lui, vous êtes une série de probabilités. Il va donc s'appuyer sur des piliers très rigides pour décider s'il vous suit ou non. Le premier, c'est votre historique de paiement. Avez-vous tendance à oublier une facture de téléphone de temps en temps ? Pour vous, c'est un détail. Pour lui, c'est un signal d'alarme rouge vif. Un score de crédit inférieur à 680 points commencera à rendre les discussions tendues, tandis qu'un score au-dessus de 750 vous ouvre les portes des meilleurs taux du marché actuel.
Mais le score ne fait pas tout. On entre ensuite dans la cuisine complexe des ratios. Le prêteur calcule votre capacité à absorber une nouvelle dette sans que vous finissiez par manger des pâtes tous les jours pendant 25 ans. C'est là que les termes techniques comme l'ABD et l'ATD entrent en scène. Sauf que derrière ces acronymes barbares se cache une réalité mathématique simple : combien de pourcent de votre revenu brut part chaque mois dans vos obligations financières ? Si le chiffre dépasse les limites fixées par les régulateurs, c'est le refus assuré, peu importe votre bonne volonté.
Le ratio d'amortissement de la dette brute (ABD)
Ce premier calcul se concentre uniquement sur les coûts liés à votre future habitation. On y inclut le paiement hypothécaire, les taxes foncières, le chauffage et, si vous achetez un appartement, 50 % des frais de copropriété. En règle générale, ce total ne doit pas dépasser 32 % de votre revenu brut annuel. C'est une barrière de sécurité pour s'assurer que le toit au-dessus de votre tête ne devienne pas un fardeau insupportable au moindre imprévu de la vie.
Le ratio d'amortissement de la dette totale (ATD)
Ici, on élargit le spectre. On prend tout ce qui est dans l'ABD et on y ajoute toutes vos autres dettes : prêts auto, soldes de cartes de crédit, marges de crédit ou prêts étudiants. Le plafond habituel se situe à 44 %. Si vous avez déjà un gros crédit pour une voiture de luxe, votre capacité d'emprunt pour la maison va fondre comme neige au soleil. C'est mathématique. On n'y pense pas assez, mais vider ses dettes de consommation avant de demander une pré-approbation est souvent la stratégie la plus payante pour augmenter son budget d'achat.
L'impact caché du taux de qualification
Attention, car il y a un piège. Même si vous obtenez un taux d'intérêt de 4,5 % sur le marché, la banque va tester votre dossier avec un taux beaucoup plus élevé, souvent autour de 6,5 % ou 7 %. C'est ce qu'on appelle le test de résistance. Le but est de vérifier si vous pourriez toujours payer vos mensualités si les taux explosaient demain. C'est frustrant, car cela réduit mécaniquement le montant que vous pouvez emprunter, mais c'est une protection vitale pour éviter une crise des saisies immobilières à grande échelle.
La stratégie du taux bloqué : une assurance contre l'inflation
L'un des avantages majeurs, et pourtant souvent sous-estimé de la pré-approbation, c'est le gel du taux d'intérêt. Imaginez : vous obtenez votre document aujourd'hui avec un taux fixe de 4,8 %. Le mois suivant, l'inflation repart à la hausse et les banques centrales augmentent leurs taux directeurs. Les nouveaux acheteurs se voient proposer du 5,5 %. Pas vous. Votre taux est protégé pendant 90 ou 120 jours selon l'institution. C'est une tranquillité d'esprit inestimable pendant que vous enchaînez les visites de maisons le samedi après-midi.
Et si les taux baissent ? C'est là que c'est intéressant : vous n'êtes pas prisonnier de votre taux pré-approuvé. Si le marché devient plus favorable avant que vous ne signiez chez le notaire, vous pouvez généralement renégocier pour obtenir le nouveau taux plus bas. C'est une situation où vous êtes gagnant sur tous les tableaux. Reste que cette protection a une date d'expiration. Si vous ne trouvez pas de maison dans le délai imparti, il faudra repartir de zéro et obtenir une nouvelle lettre, avec les conditions du moment. D'où l'importance de ne pas demander sa pré-approbation six mois avant de commencer ses recherches.
Pourquoi votre dossier peut capoter malgré le feu vert initial
C'est le cauchemar de tout acheteur : avoir une offre acceptée et voir la banque dire non au dernier moment. Comment est-ce possible ? La pré-approbation porte sur vous, pas sur la maison. La banque doit encore valider que la propriété que vous achetez vaut réellement le prix que vous payez. Si vous offrez 500 000 euros pour une maison que l'évaluateur de la banque estime à 450 000 euros, le prêteur ne couvrira pas la différence. Vous devrez sortir ces 50 000 euros de votre poche, en plus de votre mise de fonds initiale.
Il y a aussi les changements de vie. Je trouve ça surestimé de croire qu'une fois le papier en main, tout est gagné. Une séparation, un changement de poste avec une période d'essai, ou même le simple fait de devenir travailleur autonome en plein milieu du processus peut tout annuler. La banque effectue souvent une dernière vérification d'emploi juste avant le déblocage des fonds. Autant dire que ce n'est pas le moment de démissionner pour lancer votre chaîne YouTube de cuisine, même si c'est votre passion. La stabilité est le maître-mot jusqu'à ce que les clés soient entre vos mains.
Les erreurs classiques qui font fuir les courtiers et les banquiers
La première erreur, c'est de mentir par omission. Ne cachez pas cette vieille dette d'études que vous traînez depuis dix ans ou ce prêt que vous avez cosigné pour votre cousin. Tout finit par ressortir lors de l'enquête de crédit. Mentir ne fait que retarder l'inévitable et brise le lien de confiance avec votre conseiller financier. Mieux vaut exposer les problèmes dès le départ pour trouver des solutions, comme une consolidation de dettes, avant de lancer les démarches officielles.
Une autre bévue monumentale consiste à multiplier les demandes de pré-approbation auprès de dix banques différentes en une semaine. Chaque demande entraîne une consultation de votre dossier de crédit, ce qui peut faire baisser votre score de quelques points à chaque fois. Si vous voulez comparer, faites-le intelligemment ou passez par un courtier hypothécaire qui ne fera qu'une seule consultation pour interroger plusieurs prêteurs. C'est plus propre, plus efficace, et ça préserve votre réputation financière. Or, beaucoup de gens pensent encore qu'il faut faire le tour des agences physiques pour obtenir le meilleur prix. C'est une vision d'un autre temps.
Questions fréquentes sur le financement immobilier
Est-ce que la pré-approbation m'oblige à emprunter chez cette banque ?
Pas du tout. Vous restez totalement libre. La pré-approbation est un engagement unilatéral de la banque envers vous, mais l'inverse n'est pas vrai. Si, au moment de l'achat final, une autre institution vous propose des conditions nettement plus avantageuses, rien ne vous empêche de changer de crémerie. C'est une sécurité, pas une prison. Cependant, gardez en tête que recommencer le processus avec un nouveau prêteur prend du temps, et dans une transaction immobilière, le temps est souvent une ressource rare.
Quel est le montant minimum de mise de fonds pour être pré-approuvé ?
En France, la norme tourne autour de 10 % du prix d'achat pour couvrir les frais de notaire et une petite partie du capital, mais il est de plus en plus fréquent que les banques exigent 20 % pour les dossiers les moins solides. Sans apport personnel, obtenir une pré-approbation relève aujourd'hui du miracle, sauf profils très spécifiques comme les fonctionnaires ou certains cadres à haut potentiel. Le temps où l'on empruntait à 110 % est révolu, et honnêtement, c'est peut-être mieux ainsi pour éviter le surendettement massif.
Combien de temps faut-il pour obtenir ce document ?
Si votre dossier est complet et limpide, cela peut prendre entre 24 et 48 heures. Mais si vous avez des revenus complexes, comme des dividendes, des loyers perçus ou des bonus variables, comptez plutôt une bonne semaine. Le banquier devra alors envoyer votre dossier à un centre d'analyse du risque plus poussé. Ne vous y prenez pas la veille d'une visite importante, vous risqueriez d'être déçu de voir la maison de vos rêves vous filer entre les doigts faute de réactivité.
L'essentiel pour ne pas se planter dans son projet
Au final, obtenir une pré-approbation n'est pas une option, c'est une nécessité stratégique. Cela vous donne une limite claire : vous savez exactement jusqu'où vous pouvez monter lors d'une négociation tendue. Cela vous évite aussi la déception atroce de tomber amoureux d'une maison que vous ne pourrez jamais vous offrir. C'est un exercice de réalisme qui, bien que parfois un peu froid et bureaucratique, pose les bases d'un achat serein. Le marché immobilier actuel ne laisse aucune place au doute. Soit vous avez les fonds, soit vous ne les avez pas. La pré-approbation tranche le débat avant même qu'il ne commence, vous plaçant ainsi dans le camp des acheteurs dominants.