Le cap de la quarantaine, c'est un peu ce moment étrange où l'on réalise que la retraite n'est plus une abstraction lointaine pour science-fiction, mais un horizon qui se dessine avec une précision parfois brutale. On est au sommet de sa courbe de revenus, ou pas loin, mais les charges fixes, elles, ont explosé entre le crédit de la résidence principale à Lyon ou Bordeaux et les frais de scolarité des enfants. Sauf que voilà, la question de savoir quelle est l'épargne idéale à 40 ans ne trouve pas de réponse unique dans un tableau Excel, n'en déplaise aux banquiers qui adorent les cases bien rangées. Le truc c'est que l'épargne, à ce stade, c'est moins une question de montant que de vélocité. Mais de quoi parle-t-on exactement ? On mélange souvent tout : le livret A qui dort, l'assurance-vie héritée des parents et le PEL qu'on n'ose pas clôturer. Bref, on navigue à vue alors que c'est précisément le moment de passer à la vitesse supérieure.
Comprendre pourquoi le montant de votre patrimoine à 40 ans est un indicateur trompeur
On nous serine souvent avec des moyennes nationales qui ne veulent rien dire, comme si un cadre parisien et un artisan en Creuse devaient viser le même compte en banque. Or, l'épargne idéale à 40 ans dépend avant tout de votre train de vie résiduel. Si vous gagnez 5 000 euros par mois mais que vous en dépensez 4 800, votre épargne de 50 000 euros est en fait minuscule. Elle ne représente que dix mois de survie. Là où ça coince, c'est que la plupart des gens regardent le solde total sans regarder la liquidité. Et puis, il y a la fameuse règle de Fidelity qui préconise d'avoir mis de côté trois fois son salaire annuel avant de souffler ses quarante bougies. Un chiffre qui fait froid dans le dos à beaucoup de Français. Imaginez un foyer avec 60 000 euros de revenus bruts ; il devrait donc afficher 180 000 euros d'actifs financiers. On est loin du compte dans la majorité des cas, n'est-ce pas ?
La distinction entre épargne de précaution et capital de rendement
À cet âge, votre argent doit travailler plus dur que vous. C'est non négociable. On n'y pense pas assez, mais laisser 40 000 euros sur un Livret A à 3% alors que l'inflation réelle grignote votre pouvoir d'achat, c'est une perte sèche déguisée en sécurité. L'épargne de précaution doit rester un filet, pas une fin en soi. À 40 ans, ce filet doit être calibré : trois à six mois de dépenses courantes, maximum. Le reste ? C'est du carburant. (Oui, même si cela peut sembler risqué de sortir de la zone de confort du capital garanti). Car le vrai risque, à terme, c'est de se retrouver avec un capital nominal intact mais dont la valeur réelle aura fondu de moitié en vingt ans.
Le facteur immobilier : le grand perturbateur des statistiques
Faut-il compter sa résidence principale dans l'épargne idéale ? Les experts se tirent les cheveux sur le sujet. D'un côté, posséder son toit est une épargne forcée qui réduit les besoins futurs de revenus. De l'autre, on ne mange pas les briques de sa maison de Nantes ou de Montpellier pour payer ses courses. Si vous avez fini de rembourser votre prêt, votre besoin d'épargne financière est mécaniquement plus bas. Mais si vous êtes encore locataire à 45 ans, le curseur de quelle est l'épargne idéale à 40 ans remonte d'un cran. Il faut alors compenser l'absence de patrimoine immobilier par une accumulation massive de valeurs mobilières. C'est une nuance que les simulateurs en ligne oublient systématiquement, traitant le patrimoine comme un bloc monolithique.
La règle des 15% : le moteur de croissance de votre décennie pivot
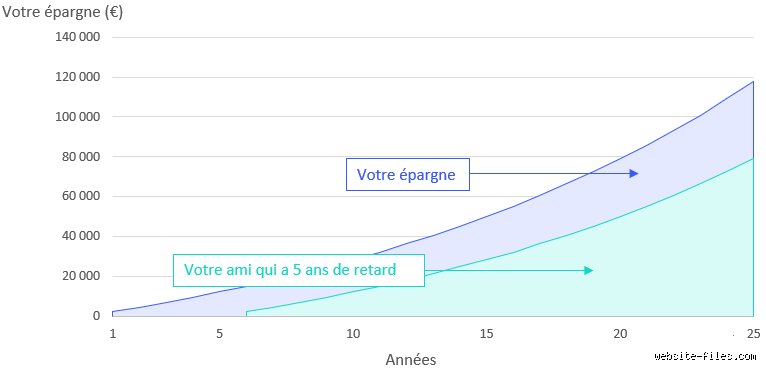
Si vous n'avez pas encore atteint les sommets recommandés, pas de panique, mais il faut agir. Le levier le plus puissant reste le taux d'épargne mensuel. Honnêtement, c'est flou pour beaucoup, mais viser 15% de ses revenus nets versés sur des supports de placement est le minimum syndical pour rattraper le temps perdu. À 40 ans, vous avez encore devant vous environ 25 ans d'activité. C'est assez pour profiter de la magie des intérêts composés, mais c'est trop court pour se permettre des erreurs de débutant comme le "market timing" ou la spéculation sur des cryptomonnaies douteuses. Le calcul est simple : si vous gagnez 3 000 euros, placer 450 euros chaque mois avec un rendement de 5% vous permet de doubler votre mise de départ plus vite que vous ne le pensez. Résultat : la régularité bat toujours l'opportunisme.
L'allocation d'actifs, ou l'art de ne pas mettre ses œufs dans le même panier
Quelle est l'épargne idéale à 40 ans en termes de répartition ? On oublie les 100% fonds euros. C'est fini. Aujourd'hui, un portefeuille équilibré pour un quadragénaire doit inclure une dose significative d'actions, via des ETF (Exchange Traded Funds) par exemple. Disons 50% ou 60%. Pourquoi ? Parce que l'horizon de temps reste long. Le reste peut se partager entre l'immobilier "papier" (SCPI) pour le rendement régulier et une poche monétaire pour les opportunités. Mais — et c'est là que je prends une position tranchée — la diversification excessive est le piège des indécis. Mieux vaut posséder trois excellents supports bien compris qu'une collection de vingt lignes de PEA qui s'annulent les unes les autres. On cherche de la performance, pas une collection de logos bancaires.
L'importance psychologique du seuil des 100 000 euros
Il existe un effet de seuil psychologique et financier aux alentours des 100 000 euros d'épargne financière (hors immobilier). C'est le moment où les intérêts générés commencent à peser sérieusement face à vos versements mensuels. À 40 ans, atteindre ce chiffre change la donne. Ce n'est plus seulement vous qui économisez, c'est votre argent qui devient un co-équipier. Est-ce difficile ? Certes. Est-ce impossible ? Pas si on rationalise ses dépenses. Parfois, il suffit de renégocier un prêt immobilier ou de réduire des abonnements inutiles pour dégager les 200 euros manquants qui feront la différence sur dix ans. Mais attention, l'obsession du chiffre ne doit pas occulter la qualité de vie présente.
Comparaison des stratégies : faut-il privilégier le remboursement de dette ou l'investissement ?
C'est le grand débat qui divise les spécialistes dans les dîners en ville. Faut-il solder son crédit immobilier à 1,5% ou placer ses liquidités sur un PEA qui peut rapporter 7% ? Mathématiquement, l'investissement l'emporte. Sauf que l'humain n'est pas une calculatrice. Le sentiment de ne plus rien devoir à la banque apporte une sérénité que l'on n'y pense pas assez souvent. Pourtant, à 40 ans, se désendetter trop vite est souvent une erreur stratégique. Pourquoi se priver de l'effet de levier quand l'argent emprunté coûte moins cher que ce qu'il peut rapporter ? C'est là que le bât blesse : beaucoup de quadragénaires préfèrent la sécurité psychologique d'un compte à zéro dette, quitte à sacrifier leur épargne idéale future.
Le cas particulier des expatriés et des indépendants
Pour un freelance ou un entrepreneur de 40 ans, l'épargne idéale n'a rien à voir avec celle d'un fonctionnaire. L'absence de filet de sécurité social classique impose une rigueur de fer. Ici, on ne parle pas de 3 fois le salaire, mais parfois du double pour compenser une retraite qui sera, autant le dire clairement, famélique. Un indépendant de 40 ans à Lyon avec 80 000 euros de côté est peut-être plus "en danger" qu'un salarié avec 30 000 euros mais une pension garantie. Cette asymétrie de destin est la grande oubliée des débats sur le patrimoine. Sauf que la flexibilité de l'indépendant permet aussi des pics d'épargne massifs lors des bonnes années, ce qui peut compenser les périodes de vaches maigres.
L'épargne de projet vs l'épargne de retraite
N'oublions pas qu'à 40 ans, on a souvent des projets intermédiaires : changer de voiture, rénover la cuisine ou financer un voyage pour les 15 ans du grand. Si toute votre épargne est bloquée sur un PER (Plan d'Épargne Retraite) pour des raisons fiscales, vous êtes riche sur le papier mais pauvre au quotidien. L'épargne idéale, c'est aussi cette souplesse. Il faut savoir compartimenter. Le PER pour l'avantage fiscal immédiat (si vous êtes dans une tranche marginale d'imposition à 30% ou plus), et l'assurance-vie ou le PEA pour la disponibilité. Car, reste que la vie est imprévisible et qu'avoir 200 000 euros bloqués jusqu'à 64 ans ne vous aidera pas si vous décidez de lancer votre boîte demain matin.
Ces erreurs de début de quarantaine qui sabotent votre patrimoine futur
Le problème avec le cap des quarante ans, c'est cette sensation trompeuse de disposer de temps devant soi. On se dit qu'on verra plus tard, quand les enfants seront grands ou que le crédit de la résidence principale sera purgé. L'erreur de casting majeure réside pourtant dans la stagnation des liquidités sur des supports sans aucun relief. Garder 50 000 euros sur un Livret A parce qu'on a peur du loup financier ? C'est une hérésie mathématique pure et simple. Avec une inflation qui grignote le pouvoir d'achat, votre capital fond comme neige au soleil alors que vous devriez le faire travailler. Or, la psychologie humaine préfère la sécurité apparente d'un chiffre stable sur un écran à la volatilité, même si cette dernière est le prix à payer pour la croissance.
La quête stérile de la résidence principale parfaite
Vouloir tout injecter dans la pierre que l'on habite reste le sport national préféré des Français. Mais attention au piège de l'illiquidité totale. À force de vouloir rembourser par anticipation pour se libérer d'une dette à 1,5 %, on oublie de nourrir son Plan d'Épargne en Actions (PEA) dont le rendement historique frôle les 7 %. Résultat : vous vous retrouvez avec des murs mais aucun flux de trésorerie disponible en cas de coup dur. C'est une stratégie de bon père de famille qui, dans le monde actuel, ressemble furieusement à un suicide patrimonial lent. Autant le dire franchement, posséder 100 % de son toit à 40 ans au détriment de ses actifs financiers est un luxe que seuls les rentiers déjà établis peuvent se permettre sans sourciller.
Le mirage de la défiscalisation à tout prix
Sauf que la réduction d'impôt ne constitue jamais, au grand jamais, une stratégie d'investissement sérieuse en soi. Se jeter sur un dispositif Pinel ou un produit de niche simplement pour rendre quelques milliers d'euros de moins au fisc est une aberration si le sous-jacent est médiocre. On achète trop cher un bien mal situé pour économiser des miettes. Car la fiscalité change, les lois passent, mais la mauvaise qualité d'un actif reste gravée dans le marbre de votre bilan comptable. Pourquoi s'infliger une telle contrainte de gestion pour un gain qui sera souvent épongé par des frais d'entrée astronomiques ou des loyers impayés ? La diversification géographique et sectorielle via des ETF globaux bat à plate couture ces montages de défiscalisation complexes dans 90 % des cas réels.
Le levier occulte pour booster l'épargne idéale à 40 ans : l'arbitrage du temps long
Il existe un secret de polichinelle que les banquiers privés murmurent à l'oreille des clients fortunés : la puissance du levier ne se limite pas à l'emprunt bancaire. À quarante ans, votre ressource la plus sous-estimée n'est pas votre salaire, mais votre capacité à encaisser des cycles de marché complets avant la retraite. Reste que la plupart des épargnants agissent comme s'ils allaient tout retirer demain matin. On observe une prudence excessive qui bride mécaniquement l'accumulation de richesse. Imaginez l'impact d'une hausse de seulement 2 % de rendement annuel sur un capital de 150 000 euros sur vingt ans. Cela représente une différence finale de plusieurs dizaines de milliers d'euros, de quoi changer radicalement votre niveau de vie futur. (Et non, ce n'est pas de la spéculation, c'est de l'arithmétique).
Réaligner ses risques sur son horizon réel
L'astuce consiste à segmenter ses poches d'investissement non pas par produit, mais par échéance psychologique. À cet âge, la part d'actions devrait encore représenter une large majorité de vos actifs financiers de long terme. Mais qui a le courage de maintenir 70 % d'exposition en unités de compte quand les indices boursiers virent au rouge vif ? C'est là que se joue la différence entre celui qui finit avec un pécule confortable et celui qui stagne. L'épargne idéale à 40 ans passe obligatoirement par une acceptation philosophique de la perte temporaire. À ceci près que le risque n'est pas de perdre de l'argent sur un an, mais d'être trop pauvre dans trente ans pour subvenir à ses besoins. La véritable audace, c'est la discipline.
Réponses aux interrogations fréquentes sur votre stratégie de placement
Combien faut-il mettre de côté chaque mois pour être serein ?
La réponse dépend de vos revenus, mais la règle d'or consiste à viser un taux d'épargne minimal de 20 % de votre revenu net. Si vous gagnez 4 000 euros par mois en couple, mettre de côté 800 euros doit devenir une priorité absolue avant même de payer vos loisirs. Avec un rendement moyen de 5 % par an, cet effort constant génère un capital de plus de 330 000 euros au bout de vingt ans, sans compter votre capital de départ. Les statistiques montrent que ceux qui automatisent leurs virements dès le début du mois épargnent en moyenne 3 fois plus que ceux qui attendent de voir ce qu'il reste à la fin. Ne laissez pas votre futur financier entre les mains de vos impulsions de consommation immédiate.
Est-il trop tard pour commencer à investir massivement en bourse ?
Absolument pas, car vous avez encore devant vous au moins deux décennies d'activité professionnelle avant de toucher vos premiers droits à la retraite. Commencer à 40 ans avec un capital de 50 000 euros est bien plus efficace que de commencer à 50 ans avec le double, grâce à la magie des intérêts composés. Les marchés financiers ont historiquement offert des performances positives sur chaque période de 15 ans glissants depuis plus d'un siècle. Pourquoi seriez-vous l'exception qui confirme la règle ? Le risque de ne rien faire est statistiquement bien plus élevé que celui d'investir dans les 500 plus grandes entreprises mondiales via un indice diversifié. Bref, le meilleur moment pour planter un arbre était il y a vingt ans, le deuxième meilleur moment est aujourd'hui.
Faut-il privilégier le remboursement de son prêt immobilier ?
C'est une question de taux et de psychologie, mais d'un point de vue purement financier, la réponse est souvent négative si votre taux d'emprunt est inférieur à 3 %. Dans un contexte où le fonds euro ou les obligations d'État rapportent davantage que le coût de votre dette, vous avez tout intérêt à garder votre épargne disponible. Injecter du cash dans un crédit à bas coût revient à se priver d'une capacité de placement beaucoup plus rémunératrice ailleurs. Certes, la tranquillité d'esprit de ne plus avoir de dettes est inestimable pour certains, mais elle se paie au prix fort en termes de manque à gagner. Posez-vous la question suivante : préférez-vous être libre de dettes avec 10 000 euros en banque ou avoir un crédit raisonnable avec 100 000 euros investis ?
Verdict : l'audace calculée comme seule boussole patrimoniale
L'épargne idéale à 40 ans ne se mesure pas uniquement au montant inscrit sur vos relevés de compte, mais à la structure même de votre patrimoine. Arrêtez de vous flageller si vous n'avez pas encore atteint les sommets théoriques des manuels de gestion de fortune. La réalité, c'est que la plupart des gens improvisent. Prenez position dès maintenant en basculant d'une posture de consommateur passif à celle d'investisseur offensif. Ne vous contentez pas des miettes laissées par l'inflation. Le luxe suprême à cet âge n'est pas la voiture dans le garage, c'est la solidité des actifs qui généreront vos revenus de demain. Tranchez dans vos dépenses inutiles, exposez-vous intelligemment aux marchés et laissez le temps faire son œuvre. C'est l'unique chemin vers une véritable indépendance qui ne dépendra pas de la générosité incertaine du système par répartition.