
Sortir du dogme de la sécurité absolue pour comprendre la mécanique des créances
Pendant des décennies, on a vendu l'obligation comme le grand frère protecteur de l'action, celui qui ne bronche pas quand la bourse dévisse. C'est un peu court. Acheter une obligation, c'est concrètement prêter votre argent à une entité, État ou entreprise, en échange d'un intérêt fixe ou variable. Mais là où ça coince, c'est que ce contrat n'est pas figé dans le marbre de votre compte-titres. Le marché bouge. Et les prix avec.
La sensibilité, cette vieille dame qui mène la danse
Reste que le concept de sensibilité, ou duration pour les intimes, est souvent mal compris par le grand public. Imaginons que vous déteniez une obligation à 10 ans. Si les taux du marché grimpent brusquement de 1 %, le prix de votre titre pourrait chuter de près de 8 % ou 9 % selon ses caractéristiques techniques. C'est mathématique. On n'y pense pas assez, mais plus l'échéance est lointaine, plus la gifle est violente en cas de remontée des taux. C'est ce qu'on appelle le risque de taux. Et franchement, voir son placement "sécurisé" afficher une ligne rouge de -15 % en milieu d'année, ça fait toujours un choc, même pour les plus endurcis.
Le mirage de la valeur nominale
Certes, si vous conservez le titre jusqu'à son terme, vous récupérerez normalement votre mise de départ, sauf en cas de faillite. Or, la vie n'est pas un long tunnel sans imprévus. Un besoin de liquidité immédiat vous oblige à vendre au prix du marché, et c'est là que le piège se referme. Le risque sur les obligations devient alors une perte en capital bien réelle, et non plus latente. On est loin du compte des épargnants qui pensaient que le capital était garanti à tout moment par la seule magie de l'étiquette obligataire.
L'effet ciseau entre inflation galopante et rendement réel négatif
Le truc c'est que l'investisseur oublie souvent son pire ennemi : l'érosion monétaire. Quel est l'intérêt de toucher 3 % de coupon si le coût de la vie augmente de 5 % sur la même période ? Le résultat est sans appel : vous vous appauvrissez tout en recevant des intérêts. C'est l'un des aspects les plus pernicieux du risque sur les obligations aujourd'hui. On se bat pour des points de base alors que le pouvoir d'achat de la somme finale est déjà condamné.
La revanche des taux réels sur les promesses nominales
En 2022 et 2023, le réveil a été brutal pour beaucoup de gestionnaires de fonds. Le Bund allemand à 10 ans ou le T-Note américain ont connu des chutes de prix historiques, comparables à des krachs boursiers, simplement parce que l'inflation a forcé les banques centrales à sortir l'artillerie lourde. Mais autant le dire clairement : personne n'avait anticipé une telle violence dans la correction. La psychologie de marché a basculé en quelques mois d'un optimisme béat à une méfiance généralisée. Car le risque n'est pas seulement technique, il est aussi comportemental. Quand tout le monde veut sortir par la même petite porte, la liquidité s'évapore.
Le cas particulier des obligations à haut rendement
On entre ici dans une zone plus grise. Le High Yield, ou obligations spéculatives, offre des rendements qui font briller les yeux, parfois 7 % ou 8 %. Sauf que le risque de défaut plane comme une ombre. Si l'économie ralentit, ces entreprises fragiles sont les premières à couper les ponts. Est-ce que le jeu en vaut la chandelle ? Honnêtement, c'est flou. Certains y voient une opportunité, d'autres un champ de mines où le moindre faux pas d'une banque centrale peut provoquer une cascade de faillites. À mon avis, privilégier le rendement pur sans regarder la solidité du bilan est la meilleure recette pour un désastre financier personnel.
Le risque de crédit : quand l'émetteur ne répond plus à l'appel
Au-delà des taux, le risque sur les obligations le plus redouté reste le défaut de paiement. C'est le moment où l'émetteur vous dit poliment (ou pas) qu'il ne pourra pas honorer sa dette. On pense souvent aux pays lointains ou aux start-ups bancales, mais l'histoire regorge de géants qui ont mordu la poussière. Le risque de crédit se traduit d'abord par un écartement des spreads. C'est la prime de risque que le marché exige pour vous prêter. Si cet écart se creuse, le prix de votre obligation s'effondre, même si les taux directeurs de la BCE restent stables.
Les mirages du compartiment obligataire : erreurs classiques et idées reçues
L'illusion de la sécurité absolue du capital
Beaucoup d'épargnants s'imaginent encore qu'une obligation est un coffre-fort dont la combinaison est connue d'avance. Faux. Le risque de perte en capital sur les obligations est une réalité brutale dès lors qu'on sort du cadre étroit du portage jusqu'à l'échéance. Si vous vendez avant le terme, vous subissez la loi du marché. Or, quand les taux directeurs grimpent, la valeur des titres anciens s'effondre mécaniquement pour s'aligner sur les nouveaux rendements plus attractifs. En 2022, certains fonds d'obligations d'État à long terme ont dévissé de plus de 15% à 20%. Le problème ? On oublie que le prix oscille chaque seconde sur le marché secondaire. Autant le dire, le risque de taux est le premier prédateur de votre épargne, transformant un placement jugé prudent en un piège de volatilité. Mais qui regarde vraiment la duration de son portefeuille avant qu'il ne soit trop tard ?
Le haut rendement n'est pas une rente gratuite
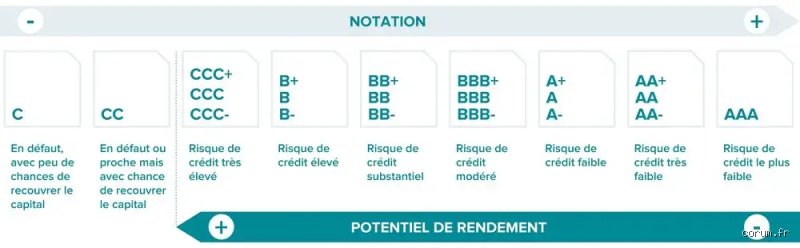
Vous voyez un coupon à 7% et vous signez ? Prudence. Le segment du High Yield (haut rendement) cache souvent des entreprises dont la structure financière ressemble à un château de cartes sous un ventilateur industriel. On parle ici d'émetteurs notés BB ou moins, ce qui signifie que la probabilité de défaut n'est pas une vue de l'esprit statistique. Sauf que les investisseurs ont tendance à sous-estimer la corrélation entre ces titres et les marchés actions en période de crise. Résultat : quand la bourse tousse, les obligations pourries s'asphyxient totalement. Pendant la crise financière de 2008, les écarts de crédit (spreads) ont explosé, rendant ces titres illiquides. Croire que le rendement compense toujours le risque de crédit est une erreur de débutant, car la prime perçue peut être instantanément effacée par un dépôt de bilan.
L'inflation, cette érosion silencieuse du pouvoir d'achat
Comment peut-on se réjouir d'un taux nominal de 3% si l'inflation galope à 5% ? Reste que la performance réelle est alors négative de 2%. Les investisseurs se focalisent sur le chiffre imprimé sur le contrat sans réaliser que la monnaie fond comme neige au soleil. C'est l'effet tunnel. Vous récupérez vos 1 000 euros dans dix ans, mais ces 1 000 euros n'achètent plus qu'une fraction de ce qu'ils permettaient d'acquérir au départ. Pour contrer ce phénomène, les obligations indexées sur l'inflation existent, à ceci près qu'elles coûtent cher et que leur mécanisme de calcul est parfois une usine à gaz (une vraie complexité mathématique pour le profane). On ne gagne pas contre l'inflation avec des obligations classiques à taux fixe dans un cycle de hausse des prix généralisée.
La convexité : le secret bien gardé des gestionnaires de fortune
Dompter la courbure des rendements
Si la duration mesure la sensibilité linéaire, la convexité est la courbure qui sauve ou qui achève votre stratégie. C'est un aspect méconnu qui explique pourquoi une baisse de taux de 1% fait gagner plus d'argent qu'une hausse de 1% n'en fait perdre, du moins sur certains profils de titres. Les mathématiques financières ne mentent jamais, même si elles sont ardues. Une obligation à forte convexité est une protection naturelle contre les chocs de marché violents. Mais pourquoi personne n'en parle au guichet de la banque ? Car cela demande de l'ingénierie. Dans un environnement de taux bas, la convexité devient une denrée rare et précieuse. On cherche à maximiser cet effet pour que le portefeuille réagisse de manière asymétrique aux mouvements de marché. Bref, c'est l'art de transformer la contrainte technique en avantage tactique pour optimiser le risque sur les obligations sans sacrifier tout le rendement.
Questions fréquentes sur la gestion obligataire
Est-il risqué d'acheter des obligations aujourd'hui ?
Le contexte actuel présente un profil de risque très différent de celui de la dernière décennie, avec des taux qui ont enfin quitté le territoire négatif. Acheter des obligations devient intéressant si vous visez un rendement à l'échéance de 3,5% à 4,5% sur de la dette d'entreprise de qualité (Investment Grade). Cependant, la menace d'une inflation persistante oblige à rester sur des maturités courtes, idéalement inférieures à 5 ans, pour limiter la casse en cas de nouvelle tension monétaire. Les banques centrales ne sont plus vos amies inconditionnelles, elles pilotent désormais à vue selon les indicateurs macroéconomiques. Une stratégie de diversification reste le seul rempart efficace contre un retournement de situation brutal sur les marchés souverains.
Qu'est-ce que le risque de signature concrètement ?
Le risque de signature, ou risque de crédit, désigne la probabilité que l'émetteur ne puisse plus payer ses intérêts ou rembourser le capital. Imaginez prêter à un ami qui perd son emploi : votre créance devient soudainement très incertaine. Pour les obligations, les agences de notation comme Moody's ou S&P évaluent cette solidité, mais elles ont parfois un train de retard sur la réalité économique des entreprises. Une dégradation de la note d'un cran peut déclencher une vente massive par les fonds institutionnels, faisant chuter le prix du titre instantanément. C'est le risque de transition qui frappe sans prévenir les portefeuilles trop concentrés sur un seul secteur géographique ou industriel.
Comment savoir si une obligation est liquide ?
La liquidité dépend du volume d'échanges quotidien et de la taille de l'émission, souvent exprimée en centaines de millions d'euros. Si vous détenez un titre émis par une petite PME locale, vous risquez de ne trouver aucun acheteur lorsque vous voudrez sortir de votre position en urgence. Les spreads entre le cours d'achat et le cours de vente s'élargissent alors de manière dramatique, vous obligeant à brader votre actif. Les obligations d'État sont généralement les plus liquides au monde, avec des transactions qui se comptent en milliards de dollars par jour. À l'inverse, le compartiment du crédit privé peut devenir un véritable désert en cas de panique financière généralisée sur les places boursières mondiales.
Synthèse : pourquoi le confort obligataire est une fable dangereuse
Le monde de la dette n'est plus ce havre de paix où l'on venait parquer ses économies pour dormir tranquille. Prétendre le contraire serait un mensonge professionnel. On doit désormais accepter que la volatilité fait partie intégrante de la gestion obligataire, au même titre que pour les actions. La passivité est votre pire ennemie dans ce cycle économique imprévisible où les certitudes d'hier finissent au broyeur. Prenez position sur des durées courtes, exigez des primes de risque décentes et surtout, ne faites jamais confiance aveugle aux notations de crédit standardisées. Il vaut mieux rater une opportunité de rendement que de se retrouver scotché sur une ligne de dette qui ne vaut plus rien. Le risque sur les obligations se gère avec la froideur d'un chirurgien et non avec l'optimisme béat du spéculateur de bas étage.