Lorsqu'un salarié ou un citoyen fait face à un problème de santé, à une maladie, à un accident de la vie courante ou à un événement d'origine professionnelle, la question de la compensation financière des jours d'interruption d'activité devient immédiatement centrale.
Comprendre qui paye réellement ces journées d'inactivité nécessite de plonger au cœur des mécanismes complexes qui lient le droit du travail, le droit de la sécurité sociale et, le cas échéant, le droit de la responsabilité civile ou pénale.
2. Section contexte / définition
Clarification sémantique : Incapacité Temporaire de Travail vs Incapacité Temporaire Totale
Dans le langage courant, le sigle ITT est fréquemment utilisé pour désigner n'importe quel arrêt de travail prescrit par un médecin.
L'Incapacité Temporaire de Travail (dans le cadre social/professionnel) : Elle correspond à la période durant laquelle un assuré social se trouve dans l'impossibilité physique ou psychologique de continuer ou de reprendre son activité professionnelle. C'est cette période qui sert de référence pour le versement des indemnités de remplacement (indemnités journalières).
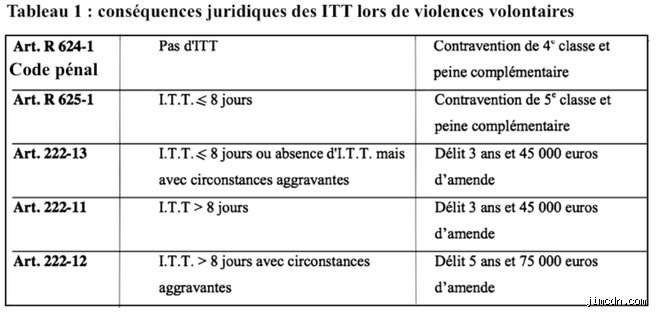
L'Incapacité Temporaire Totale (au sens médico-légal et corporel) : Fréquemment évaluée à la suite d'un accident, d'une agression ou d'un dommage corporel, elle mesure l'impossibilité pour la victime d'accomplir non seulement ses activités professionnelles, mais aussi l'ensemble des actes ordinaires de la vie courante (se nourrir, se déplacer, se laver).
Elle sert à chiffrer un préjudice (le Déficit Fonctionnel Temporaire) dans le cadre de la nomenclature Dintilhac, indépendamment de la perte de salaire.
Les différents régimes à l'origine de l'interruption d'activité
La prise en charge financière des jours d'absence varie radicalement selon la cause médicale de l'interruption. On distingue principalement :
La maladie ordinaire : Issue d'une pathologie courante ou d'un accident de la vie privée.
L'accident du travail ou la maladie professionnelle :
Liés directement à l'exercice de l'activité salariée ou survenus sur le trajet. Le dommage corporel causé par un tiers : Lorsqu'un accident de la route ou une infraction pénale commise par autrui engendre l'incapacité.
Chac de ces contextes active des payeurs différents, qu'il s'agisse de la solidarité nationale, de l'employeur ou d'assurances privées.
3. Section développement technique 1 : Le rôle pivot de la Sécurité sociale et les régimes de base
Le mécanisme des Indemnités Journalières de la Sécurité Sociale (IJSS)
Lorsqu'un salarié est en arrêt de travail, la Caisse primaire d'assurance maladie (CPAM) — ou la mutualité sociale agricole (MSA) pour le régime agricole — constitue le premier rempart de l'indemnisation.
Le calcul de cette prestation de base repose sur un montant journalier déterminé à partir des derniers bulletins de paie.
Le principe et l'impact du délai de carence de la Sécurité sociale
La prise en charge par l'organisme public n'est pas immédiate en cas de maladie ordinaire.
Ce délai de carence connaît toutefois des exceptions notables :
Absence de carence en cas d'accident du travail ou de maladie professionnelle :
L'indemnisation de la Sécurité sociale est due dès le premier jour suivant l'arrêt (la journée de l'accident étant quant à elle intégralement payée par l'employeur). Exonération pour Affection de Longue Durée (ALD) :
Le délai de carence de 3 jours ne s'applique qu'au tout premier arrêt de la série pour une affection de longue durée reconnue. Prolongations et récidives rapprochées : Si un nouvel arrêt intervient peu de temps après une reprise de travail de courte durée (généralement moins de 48 heures), la carence n'est pas réappliquée.
Les indemnités journalières de sécurité sociale (IJSS) et le complément employeur ne constituent souvent que la première marche d’un parcours de protection sociale complexe. Lorsque l'incapacité de travail se prolonge, que des spécificités contractuelles entrent en jeu ou que survient une inaptitude, d'autres mécanismes prennent le relais. Comprendre l'articulation de ces dispositifs est essentiel pour sécuriser les revenus des salariés et maîtriser les coûts pour les entreprises.
1. Au-delà des 90 premiers jours : le relais par la prévoyance d'entreprise
Lorsque le délai du maintien de salaire légal (ou conventionnel) par l'employeur expire — généralement après un ou trois mois d'arrêt selon l'ancienneté et la convention collective applicable —, le salarié se retrouve, en théorie, uniquement avec les indemnités journalières de la Sécurité sociale (IJSS). Pour de nombreux foyers, cette baisse de revenus soudaine représente un risque financier majeur. C’est ici qu’intervient la prévoyance collective d'entreprise.
Le rôle fondamental des accords de branche
En France, de nombreuses conventions collectives nationales (CCN) imposent aux employeurs de souscrire un contrat de prévoyance complémentaire « lourde » pour leurs salariés, ou pour une catégorie d'entre eux (cadres et non-cadres).
La couverture des garanties : Contrairement à la mutuelle santé qui rembourse les frais médicaux, la prévoyance intervient en cas de « risques lourds » : décès, invalidité et incapacité temporaire de travail.
Le financement : Il est le plus souvent paritaire (cotisations partagées entre l'employeur et le salarié), bien que certaines conventions prévoient une prise en charge patronale exclusive.
Le mécanisme de la franchise et du cumul
La garantie incapacité de la prévoyance prend généralement le relais dès l'expiration du complément employeur légal ou conventionnel (parfois avec un délai de franchise de 30, 60 ou 90 jours continus d'arrêt).
Objectif de remplacement : Le régime complémentaire vise à garantir un niveau de revenu net équivalent (le plus souvent entre 75 % et 95 % du salaire de référence brut ou net, charges déduites).
Attention au surindemnisation : Le cumul des IJSS, du maintien de salaire éventuel et des prestations de la prévoyance ne peut, en principe, excéder le salaire net que le salarié aurait perçu s’il avait continué à travailler. En cas de dépassement, la prévoyance ajuste ses versements à la baisse.
2. Cas particuliers et régimes dérogatoires : quand les règles changent
Toutes les situations d'arrêt de travail ne se valent pas. Selon l'origine de l'incapacité ou le statut du travailleur, le financement des jours d'ITT obéit à des règles spécifiques qu'il convient de maîtriser pour éviter les impasses juridiques.
Maladie ordinaire vs. Accident du travail et maladie professionnelle (AT/MP)
La distinction est fondamentale tant pour l'indemnisation que pour la protection contre le licenciement :
Accident du travail ou trajet : Les IJSS sont versées dès le premier jour suivant l'arrêt (pas de délai de carence de 3 jours). Le taux de versement est également plus élevé (souvent 60 % du salaire journalier de base dès le 28e jour, et 80 % au-delà). Le complément employeur obéit à des règles plus favorables fixées par l'article D. 1226-1 du Code du travail, sans condition d'ancienneté pour les AT/MP d'origine professionnelle.
Maladie professionnelle : Identique au régime des accidents du travail, sous réserve de la reconnaissance de l'origine professionnelle par la Caisse Primaire d'Assurance Maladie (CPAM).
Le statut des cadres et la convention de forfait
Pour les cadres soumis à une convention de forfait jours, le décompte des jours d'absence et le calcul du maintien de salaire nécessitent une vigilance accrue des services RH :
Le maintien de salaire doit être calculé en tenant compte de la valeur d'un jour de travail lissée sur l'année.
Les contrats de prévoyance prévoient fréquemment des taux de couverture spécifiques ou des options renforcées pour les cadres, souvent financées par une cotisation patronale obligatoire (notamment l'obligation historique de prévoyance 1,50 % tranche 1 pour les cadres découlant de la convention collective nationale de retraite et de prévoyance des cadres de 1947).
Les salariés en contrats courts (CDD, intérim, temps partiel)
Les salariés précaires bénéficient des IJSS de la Sécurité sociale dès lors qu'ils remplissent les conditions d'ouverture de droit (souvent basées sur le montant des cotisations versées ou le volume d'heures travaillées au cours des mois précédant l'arrêt).
En revanche, le maintien de salaire par l'employeur (Code du travail) exige généralement une condition d'ancienneté d'un an au sein de l'entreprise. Pour un salarié en CDD de 6 mois, l'employeur n'a donc pas l'obligation légale de verser le complément, sauf si la convention collective de brancher abaisse ou supprime cette condition d'ancienneté pour les CDD.
3. L'impact de l'ITT au long cours : de l'indemnité à l'inaptitude
Lorsque l'arrêt de travail s'éternise, la question du devenir professionnel du salarié se pose inévitablement. Les jours d'ITT ne sont pas une solution pérenne et s'inscrivent dans une chronologie médico-administrative précise.
La durée maximale des IJSS en maladie ordinaire
La Sécurité sociale ne verse pas des indemnités indéfiniment pour une affection de longue durée ou une maladie ordinaire :
Pour une même affection, le versement des IJSS est plafonné à 360 jours sur une période glissante de 3 ans.
Pour les affections de longue durée (ALD exonérante), ce plafond peut être étendu, mais au terme de 3 ans (soit 1 095 jours), l'arrêt des versements intervient, obligeant à envisager une sortie du dispositif d'ITT.
L'intervention du médecin du travail et la reconnaissance d'inaptitude
Au terme de l'arrêt de travail, ou lors d'une visite de reprise (obligatoire après un arrêt maladie d'une durée minimale fixée par les textes en vigueur ou suite à un AT/MP), le médecin du travail évalue l'aptitude du salarié à reprendre son poste :
Avis d'aptitude simple ou avec réserves : Le salarié reprend son poste, éventuellement avec des aménagements de conditions de travail ou des préconisations de reclassement temporaire.
Avis d'inaptitude : Si le médecin du travail constate qu'aucun reclassement dans l'entreprise n'est possible ou que l'état de santé du salarié fait obstacle à tout reclassement, il prononce l'inaptitude médicale.
Conséquences financières : L'inaptitude ouvre la voie à une procédure de licenciement spécifique pour inaptitude, assortie d'une indemnité spécifique de licenciement (souvent doublée en cas d'origine professionnelle) et, le cas échéant, de l'activation des rentes d'invalidité de la Sécurité sociale ou de la prévoyance.
4. Synthèse des responsabilités financières et administratives
Pour bien appréhender qui paie les jours d'ITT, il est utile de structurer les responsabilités selon la chronologie de l'arrêt :
La gestion des jours d'ITT exige ainsi une parfaite coordination entre les services RH, les organismes sociaux (CPAM, URSSAF), les compagnies d'assurance prévoyance et la médecine du travail. Anticiper ces relais de financement permet d'éviter les ruptures de ressources pour les salariés tout en optimisant la gestion des charges sociales et des contrats de prévoyance pour l'entreprise.